
Professions de santé
Expert-comptable pour orthophoniste : BNC, faibles charges et optimisation
En résumé
BNC, charges faibles et bénéfice vite imposable : micro ou réel, l'écart est réel. Votre expert-comptable à Bordeaux.
En bref : l’orthophoniste libéral relève des BNC, cotise à l’Urssaf et à la CARPIMKO et facture des soins exonérés de TVA. Avec peu de charges, le régime micro-BNC paraît naturel, mais il se compare chaque année à la déclaration contrôlée, seule à permettre la déduction des cotisations sociales. Le revenu dépend ensuite de l’agenda : part des bilans, temps de rédaction, absences et semaines travaillées.
Note de l’expert-comptable : cotations AMO, zonage et dispositifs conventionnels des orthophonistes évoluent. À confirmer avec le cabinet.
L’orthophoniste libéral a un profil économique très particulier : une demande qui dépasse largement l’offre (les listes d’attente se comptent souvent en mois), des séances dont la durée fixe le plafond du chiffre d’affaires, et des charges modestes mais récurrentes, notamment les tests étalonnés qu’il faut racheter à chaque nouvelle version. Son revenu dépend donc moins de la quantité de patients que de l’organisation de l’agenda et du bon choix de régime fiscal. Ce guide détaille ces points, avec un outil pour estimer votre bénéfice.
Budgéter bilans, séances et temps non facturé
Le planning comprend les séances mais aussi les bilans, les comptes rendus et la coordination. Les charges du cabinet doivent être couvertes par les périodes effectivement travaillées, en tenant compte des congés.
Les pièces utiles pour travailler ce point : calendrier d’ouverture, recettes mensuelles et charges du local.
Le suivi à construire : recettes par période travaillée, dépenses fixes et mois de réserve. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Bilans et séances : ce que recouvrent vos recettes
L’orthophoniste relève des bénéfices non commerciaux (art. 92 du CGI) et ses soins sont exonérés de TVA (art. 261, 4-1° du CGI). Ses recettes proviennent de deux types d’actes, cotés avec la lettre clé AMO selon la nomenclature :
- les bilans, réalisés sur prescription médicale, qui demandent un temps important hors présence du patient (cotation des tests, rédaction du compte rendu adressé au prescripteur) ;
- les séances de rééducation, dont le nombre est fixé par les règles de prise en charge et renouvelable.
Un bilan rapporte davantage qu’une séance, mais mobilise bien plus de temps. Un cabinet qui accepte beaucoup de nouveaux bilans voit ses recettes progresser, mais aussi ses soirées de rédaction. Nous suivons la part des bilans dans les recettes pour mesurer le revenu réel par heure travaillée, pas seulement par acte. La question se pose en termes plus aigus encore pour le psychomotricien, dont le bilan n’est pas remboursé par l’Assurance maladie et doit donc être tarifé en tenant compte de ce temps de rédaction.
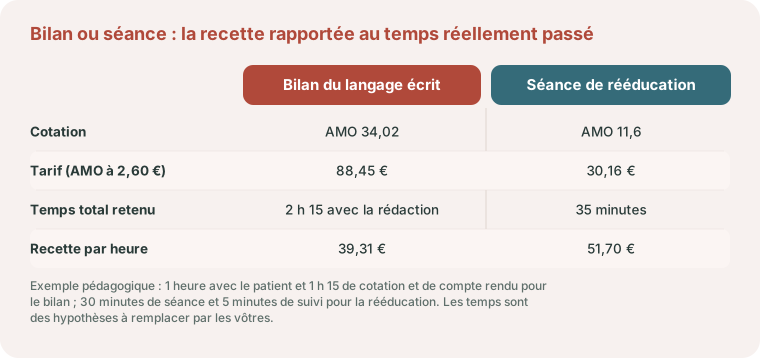
La nomenclature donne la mesure de cet écart. Avec une lettre clé AMO à 2,60 € (tarif de métropole affiché par l’Assurance maladie), un bilan de la communication et du langage écrit, coté 34,02, vaut 88,45 €. Une séance de rééducation du langage écrit, cotée 11,6 et d’une durée minimale de 30 minutes, vaut 30,16 €. Un bilan de renouvellement est minoré de 30 %, soit environ 61,92 €, et la première série de 30 séances se renouvelle par séries de 20 au plus. S’y ajoutent trois compléments propres à la profession : 6 € pour l’enfant de moins de 3 ans (MEO), 50 € pour le patient en situation de handicap (FOH) et 100 € après une hospitalisation (FPH).
Exemple pédagogique. Si un bilan du langage écrit demande 1 heure avec le patient et 1 h 15 de cotation et de rédaction, il rapporte 88,45 € pour 2 h 15, soit 39,31 € par heure. Une séance de 30 minutes suivie de 5 minutes de notes rapporte 30,16 € pour 35 minutes, soit 51,70 € par heure. Ces durées sont des hypothèses : remplacez-les par les vôtres pour savoir combien de bilans une semaine peut absorber sans faire baisser le revenu horaire.
Côté encaissement, le tiers payant (patients en ALD, bénéficiaires de la complémentaire santé solidaire, part complémentaire des mutuelles) crée un décalage : les recettes sont comptabilisées à l’encaissement, et les rejets de télétransmission non relancés sont des honoraires perdus. Un rapprochement régulier entre actes facturés et virements de la CPAM et des complémentaires évite ces pertes silencieuses.
Les prestations annexes suivent une autre logique : formations dispensées à des confrères, interventions en conférence, vente d’ouvrages ou de matériel pédagogique ne sont pas des soins et relèvent en principe de la TVA, avec la franchise en base si vous restez sous les seuils. Chaque situation se qualifie au cas par cas.
Outil gratuit
Profession libérale (BNC) : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
84 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre caisse
CNBF, CIPAV, CARPIMKO… et votre revenu : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF et de votre caisse de retraite) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Le taux de cotisations varie selon votre caisse (CNBF, CIPAV, CARPIMKO…) et votre revenu. Estimation indicative.
Voir tous nos outils →Listes d’attente et rendez-vous manqués : le vrai plafond du chiffre d’affaires
Avoir cent enfants en attente ne rapporte rien : le chiffre d’affaires d’un orthophoniste est plafonné par le nombre de créneaux. Trois facteurs le font varier bien plus que la demande :
- les vacances scolaires, pendant lesquelles une partie des jeunes patients ne vient pas ;
- les rendez-vous non honorés, qui ne peuvent pas être facturés à l’Assurance maladie ;
- le temps administratif (bilans, comptes rendus, réunions d’équipe éducative, échanges avec l’école et les médecins), indispensable mais non coté.
Exemple pédagogique (ordres de grandeur) : une orthophoniste réalise 35 séances par semaine sur 44 semaines, plus quelques bilans, pour environ 60 000 € de recettes annuelles. Si les absences non excusées représentent une séance sur quinze, la perte approche 4 000 € par an, sans aucune économie de charges en face. Une règle d’annulation claire, rappelée par écrit, et une liste d’attente mobilisable au dernier moment récupèrent une bonne partie de ce manque.
Au cabinet, à domicile ou à l’école
Une partie des prises en charge se déroule hors du cabinet : patients âgés ou aphasiques au domicile ou en EHPAD, enfants rencontrés dans leur établissement scolaire lorsque l’organisation le permet. Sur le plan comptable :
- les indemnités de déplacement prévues par la convention sont des recettes à déclarer avec les honoraires ;
- les frais de véhicule se déduisent au réel ou via le barème kilométrique, à condition de tenir un relevé des trajets (date, patient ou établissement, distance) ;
- le temps de trajet réduit le nombre de séances possibles : une tournée à domicile se chiffre avant d’être acceptée, en comparant la recette horaire avec celle du cabinet.
Les montants conventionnels sont modestes : 2,50 € d’indemnité forfaitaire de déplacement et 0,38 € par kilomètre en plaine (0,61 € en montagne), après déduction de 2 km à l’aller comme au retour. Ils couvrent rarement le coût complet du véhicule, que notre comparateur entre barème kilométrique et frais réels permet de chiffrer.
L’école et la crèche sont aussi le terrain d’autres rééducateurs, avec une facturation différente : l’orthoptiste qui réalise des campagnes de dépistage visuel n’y facture pas un patient mais l’organisme qui finance la campagne, ce qui allonge les délais de règlement.
Tests étalonnés, logiciels et matériel de rééducation
C’est le poste d’équipement le plus propre à l’orthophonie. Les batteries de tests étalonnés (langage oral et écrit, cognition mathématique, déglutition, voix, bégaiement, neurologie) coûtent souvent plusieurs centaines d’euros chacune, et leurs mises à jour obligent à les racheter régulièrement pour rester sur des normes valides. S’y ajoutent :
- les logiciels de cotation des tests et de rééducation, souvent sous forme d’abonnement annuel ;
- le logiciel de facturation SESAM-Vitale et le lecteur de cartes ;
- les jeux, livres et supports de rééducation, qui s’usent vite avec les jeunes patients ;
- pour les rééducations de la voix ou de la déglutition, un matériel plus technique.
Les dépenses de moins de 500 € HT peuvent être passées directement en charges ; au-delà, elles s’amortissent. Les abonnements se déduisent l’année de leur paiement. La formation continue, très riche en orthophonie (formations spécialisées souvent longues et coûteuses), est déductible avec ses frais de déplacement et d’hébergement ; une partie peut être prise en charge par le FIF-PL ou dans le cadre du DPC, et les sommes reçues doivent être correctement enregistrées dans la comptabilité.
Micro-BNC ou déclaration contrôlée : le calcul à faire
Avec peu de charges, beaucoup d’orthophonistes pensent que le micro-BNC est le plus avantageux. Le calcul est souvent inverse. En micro-BNC, l’abattement forfaitaire de 34 % est censé couvrir toutes les charges, y compris les cotisations sociales obligatoires. En déclaration contrôlée (2035), ces cotisations sont déductibles en plus des frais du cabinet.
| Sur 60 000 € de recettes (ordres de grandeur) | Micro-BNC | Déclaration contrôlée |
|---|---|---|
| Charges du cabinet (loyer, tests, logiciels, formation, véhicule) | Couvertes par l’abattement | 10 000 € déduits |
| Cotisations sociales obligatoires | Non déductibles | Déduites (montant réel) |
| Bénéfice imposable | 39 600 € | Souvent inférieur une fois les cotisations déduites |
Le micro-BNC garde l’intérêt de la simplicité en début d’activité ou pour un temps partiel. Précision utile : pour une orthophoniste, il s’agit du seul régime micro-fiscal, les cotisations restant calculées selon les règles de la CARPIMKO et de l’URSSAF. Nous faisons la comparaison chiffrée chaque année avant la date limite d’option.
Exemple pédagogique. Reprenons les 60 000 € de recettes du tableau. L’abattement du micro-BNC est de 60 000 × 34 % = 20 400 €. Le point de bascule se calcule en une soustraction : 20 400 € d’abattement moins 10 000 € de charges du cabinet, soit 10 400 €. Dès que les cotisations sociales obligatoires payées dans l’année dépassent 10 400 €, la déclaration contrôlée fait baisser le bénéfice imposable ; en dessous, le micro-BNC reste plus favorable pour l’impôt.
Le régime micro-BNC est ouvert jusqu’à 83 600 € de recettes (article 102 ter du CGI), et la déduction des cotisations obligatoires en déclaration contrôlée résulte de l’article 154 bis du même code. Il ne s’agit que d’un régime fiscal : l’Urssaf indique qu’un praticien ou auxiliaire médical ne peut pas être auto-entrepreneur. Deux outils du site refont le calcul avec vos chiffres : le comparateur entre régime micro et régime réel et le simulateur de cotisations sociales. Les seuils et la franchise de TVA sont détaillés dans notre guide du régime fiscal de la micro-entreprise.
Installation, conventionnement et formes d’exercice
L’installation d’un orthophoniste conventionné est encadrée par un zonage : des aides existent dans les zones où l’offre est insuffisante. Avant de signer un bail, il faut vérifier le classement de la commune.
Sur ameli.fr, la convention des orthophonistes décrit trois contrats réservés aux zones dites sous-denses :
| Contrat | Situation | Aide maximale |
|---|---|---|
| CAIOP | Début d’exercice conventionné dans la zone | 19 500 € : 7 500 € par an pendant deux ans, puis 1 500 € par an pendant trois ans |
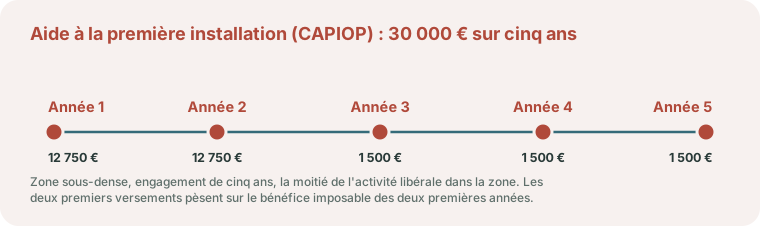
| CAPIOP | Première installation | 30 000 € : 12 750 € par an pendant deux ans, puis 1 500 € par an pendant trois ans |
| CAMOP | Orthophoniste déjà installé | 1 500 € par an pendant trois ans |
Les deux premiers engagent pour cinq ans, avec la moitié de l’activité libérale à réaliser dans la zone ; l’accueil à temps plein d’un stagiaire de quatrième ou de cinquième année ajoute 200 € par mois. Ces sommes sont des recettes professionnelles, à porter en gains divers sur la 2035 : les 12 750 € des deux premières années relèvent donc le bénéfice imposable au moment où l’activité démarre.
Les démarches suivent un ordre précis : enregistrement sur le portail eRPPS, validé par l’agence régionale de santé, puis inscription auprès de la caisse d’assurance maladie du lieu d’exercice et immatriculation à l’Urssaf. L’affiliation à la CARPIMKO découle de la déclaration de début d’activité au guichet unique.
Plusieurs formes d’exercice coexistent :
- remplaçant, qui soigne la patientèle du titulaire pendant ses absences : le titulaire encaisse les honoraires et reverse une rétrocession, charge pour lui et recette pour le remplaçant ;
- collaborateur libéral, qui soigne sa propre patientèle dans le cabinet et verse une redevance au titulaire : charge pour le collaborateur, recette pour le titulaire ;
- cabinet partagé entre orthophonistes via une SCM, qui répartit loyer, secrétariat et matériel commun sans partager les honoraires ;
- exercice en maison de santé, où la SISA perçoit les rémunérations collectives ;
- SELARL, envisageable pour un cabinet à plusieurs ou un bénéfice élevé. Depuis l’imposition des revenus 2024, la rémunération de l’activité libérale exercée dans la société relève en principe des BNC ; l’intérêt de la société se chiffre au cas par cas (voyez Rémunération du dirigeant).
Un point de TVA concerne le titulaire qui accueille une collaboratrice : pour l’administration, la redevance qu’il perçoit est le prix d’une location de locaux aménagés, soumise à la TVA (BOI-TVA-CHAMP-30-10-20-10, § 230). La franchise en base l’en dispense tant que ses recettes taxables de l’année précédente ne dépassent pas 37 500 €. Le sujet est développé, avec un exemple, dans notre page sur les contrats du masseur-kinésithérapeute.
Cotisations, prévoyance et retraite de l’orthophoniste
L’orthophoniste cotise à l’URSSAF pour la maladie, les allocations familiales et la CSG-CRDS, et à la CARPIMKO pour la retraite de base, la complémentaire, l’ASV et l’invalidité-décès. En étant conventionné, vous bénéficiez d’une prise en charge par l’Assurance maladie d’une partie de vos cotisations maladie et ASV, un avantage à intégrer dans le calcul d’un éventuel exercice hors convention.
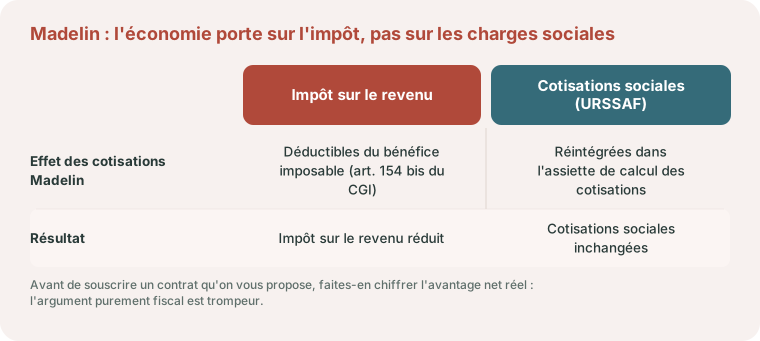
Le risque propre au métier est la voix : une laryngite prolongée ou une pathologie vocale empêche de travailler sans vous rendre invalide. Or les indemnités journalières obligatoires restent modestes et les charges du cabinet continuent. Un contrat de prévoyance qui couvre explicitement les affections vocales et les frais généraux (loyer, abonnements) mérite d’être vérifié. Ces cotisations facultatives, en contrat Madelin, sont déductibles du bénéfice imposable mais restent dans l’assiette des cotisations sociales.
En 2026, la CARPIMKO calcule toutes ses cotisations sur l’assiette sociale, c’est-à-dire le revenu avant cotisations diminué de 26 %. Pour un cabinet à temps partiel, deux montants ne baissent pas avec l’activité : la retraite complémentaire, due au minimum sur 24 030 € d’assiette, soit 2 091 €, et le forfait invalidité-décès de 1 022 €. Cela fait 3 113 € incompressibles, avant même la retraite de base (8,73 % puis 1,87 %). Si la voix impose un arrêt, l’Assurance maladie indemnise du 4e au 90e jour, sous réserve de douze mois d’affiliation, et la caisse de retraite verse ensuite 55,44 € par jour.
Orthophoniste à Bordeaux et en Gironde : repères locaux
Dans la liste des communes du zonage des orthophonistes publiée par l’ARS Nouvelle-Aquitaine en décembre 2024, Bordeaux et Mérignac apparaissent en zone sur-dotée, Le Bouscat et Bègles en zone très dotée, Pessac, Talence et Libourne en zone intermédiaire. Les trois contrats présentés plus haut, réservés aux zones sous-denses, ne sont donc pas ouverts dans ces communes. En Gironde, le classement en zone sous-dense concerne notamment Blaye, Coutras, Lesparre-Médoc et Pauillac. Le code de la santé publique prévoit une révision du zonage tous les deux ans (article L. 1434-4) : la carte se relit avant chaque projet.
L’orthophoniste n’a pas d’ordre professionnel. Son enregistrement se fait sur le portail eRPPS, auprès de l’ARS Nouvelle-Aquitaine, puis le conventionnement se demande à la CPAM de la Gironde. L’URPS Orthophonistes Nouvelle-Aquitaine porte la voix des libéraux devant l’agence, et l’Urssaf Aquitaine gère les cotisations. L’orthophonie s’enseigne à l’université de Bordeaux, au sein de l’institut universitaire des sciences de la réadaptation, ce qui compte pour qui souhaite accueillir un stagiaire.
Notre cabinet est à Bordeaux et travaille avec les orthophonistes de l’agglomération sans déplacement : relevés et justificatifs passent par Pennylane, les échanges par visioconférence. La page expert-comptable à Bordeaux présente ce mode de suivi.
Un cabinet d’orthophonie à Bordeaux ?
Nous comparons chaque année micro-BNC et déclaration contrôlée sur vos chiffres réels, suivons vos rejets de télétransmission et chiffrons l’intérêt d’une collaboration ou d’une SCM. Si vous préparez une installation, nous vérifions avec vous le zonage et le budget des tests avant de signer.
Pour un premier échange, réunissez votre relevé d’honoraires annuel, vos recettes mois par mois, le bail ou la convention de partage de frais, les factures de tests et de logiciels et vos appels de cotisations de l’Urssaf et de la CARPIMKO. Les règles communes à tous les BNC sont rassemblées dans le parcours Professions libérales.
Pour les cabinets pluridisciplinaires qui accueillent un psychologue, voyez expert-comptable pour psychologue libéral.
Parlons-en
Orthophoniste : et si on parlait de vos comptes ?
Actes AMO exonérés de TVA, faibles charges, exercice individuel ou en société : votre bénéfice s'optimise avec méthode. Écrivez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un orthophoniste a-t-il intérêt au micro-BNC ?
Pas toujours, même avec peu de charges. L’abattement de 34 % couvre toutes les charges, cotisations sociales comprises, alors qu’en déclaration contrôlée les cotisations obligatoires se déduisent en plus des frais du cabinet. La comparaison se fait sur vos chiffres réels.
Les tests orthophoniques sont-ils déductibles ?
Oui. Les tests et leurs mises à jour sont des dépenses professionnelles : sous 500 € HT, ils passent en charges ; au-delà, ils s’amortissent. Les abonnements de logiciels de cotation se déduisent l’année de leur paiement.
Comment traiter les rendez-vous non honorés ?
Une séance non réalisée ne peut pas être facturée à l’Assurance maladie. Il n’y a donc pas de recette à comptabiliser. La prévention passe par une règle d’annulation écrite et une liste d’attente mobilisable rapidement.
Les indemnités de déplacement à domicile sont-elles imposables ?
Oui, elles font partie des recettes. En contrepartie, les frais de véhicule se déduisent au réel ou selon le barème kilométrique, avec un relevé des trajets.
Collaboratrice ou remplaçante : qui déclare quoi ?
La collaboratrice libérale déclare en recettes les honoraires de sa patientèle et déduit la redevance versée au titulaire, qui la déclare en recettes. Pour un remplacement, c’est l’inverse : le titulaire encaisse les honoraires et déduit la rétrocession reversée à la remplaçante.
À quelle caisse de retraite cotise un orthophoniste libéral ?
À la CARPIMKO, comme les infirmiers, les masseurs-kinésithérapeutes, les pédicures-podologues et les orthoptistes. En 2026, la retraite complémentaire y est de 8,70 % de l’assiette sociale, avec un minimum de 2 091 €, et le forfait invalidité-décès de 1 022 €. Les autres cotisations sont appelées par l’Urssaf.
Quelles aides pour s'installer en orthophonie dans une zone sous-dense ?
La convention prévoit trois contrats : jusqu’à 19 500 € sur cinq ans pour un début d’exercice dans la zone, jusqu’à 30 000 € pour une première installation et 1 500 € par an pendant trois ans pour le maintien. Ces aides sont imposables l’année où elles sont encaissées.
Combien vaut un bilan orthophonique par rapport à une séance ?
Avec une lettre clé à 2,60 €, un bilan du langage écrit coté 34,02 vaut 88,45 € et une séance de rééducation cotée 11,6 vaut 30,16 €. Rapporté au temps de cotation et de rédaction, le bilan peut rapporter moins par heure que la séance : le calcul se fait sur vos durées réelles.
Existe-t-il des aides conventionnelles à l'installation pour un orthophoniste à Bordeaux ?
Non au vu du zonage publié par l’ARS Nouvelle-Aquitaine en décembre 2024 : Bordeaux y est classée en zone sur-dotée, alors que les contrats incitatifs de la convention sont réservés aux zones sous-denses. En Gironde, Blaye, Coutras, Lesparre-Médoc et Pauillac relèvent de cette dernière catégorie. Le classement d’une commune se vérifie sur la liste de l’ARS avant de signer un bail.
Cas pratique pour préparer votre décision
Trois orthophonistes en SCM : répartir les frais quand les jours de présence diffèrent : un exemple chiffré avec plusieurs scénarios, les hypothèses de calcul et les points à vérifier avant de décider.
Sources officielles
- Tarifs conventionnels des orthophonistes (ameli.fr) : AMO à 2,60 €, indemnités de déplacement, forfaits et majoration.
- Nomenclature générale des actes professionnels, version du 21 juin 2026 (ameli.fr) : coefficients des bilans et des séances d’orthophonie.
- Les contrats incitatifs orthophoniste (ameli.fr) : CAIOP, CAPIOP et CAMOP.
- Article 102 ter du CGI (Légifrance) : seuil de 83 600 € et abattement de 34 % du micro-BNC.
- Devenir praticien ou auxiliaire médical (urssaf.fr) : régime des conventionnés, caisse de retraite, exclusion du statut d’auto-entrepreneur.
- Cotisations 2026 de la CARPIMKO (carpimko.com) : taux, planchers et forfaits.
- Zonage des orthophonistes, carte et liste des communes de décembre 2024 (ARS Nouvelle-Aquitaine) : zones sur-dotées, très dotées, intermédiaires et sous-denses en Gironde.
- Inscription des orthophonistes au répertoire RPPS par le portail eRPPS (ARS Nouvelle-Aquitaine) : professions enregistrées par l’agence et professions enregistrées par leur ordre.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Professions paramédicales.
Pour un cabinet d’orthophonie où salle d’attente et matériel de bilan sont partagés, voyez comment fixer la part de chaque praticien dans les charges. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 154 bis du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 92 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


