
Médecins
Expert-comptable pour cardiologue : plateau technique, amortissements et SCM
En résumé
Échocardiographe, épreuve d'effort, holter : un plateau technique lourd à financer et à amortir. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : un cardiologue libéral en exercice individuel relève des bénéfices non commerciaux et de la déclaration 2035 ; ses actes sont des soins exonérés de TVA, ses expertises ne le sont pas. Sa comptabilité dépend de son profil : plateau technique à amortir et à partager en SCM pour le cardiologue de ville, redevance de clinique (TVA comprise) et assurance de responsabilité civile pour l’interventionnel. Dans les deux cas, on enregistre les honoraires bruts puis les charges, jamais un montant net.
Note de l’expert-comptable : règles conventionnelles, conditions de l’aide à l’assurance en responsabilité civile et durées d’amortissement évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
Il n’y a pas un cardiologue libéral, mais plusieurs : le cardiologue de ville qui réalise échographies, épreuves d’effort et holters dans son cabinet, le cardiologue interventionnel qui passe une partie de sa semaine en salle de cathétérisme d’une clinique, et tous ceux qui combinent les deux avec des astreintes en soins intensifs. Chacun de ces profils a sa propre structure de charges et ses propres risques comptables. Ce guide les passe en revue, avec un outil pour estimer votre bénéfice.
Acheter un échographe ou partager le plateau
Comparer un achat individuel et un plateau partagé suppose de chiffrer les créneaux réellement disponibles, la maintenance et le remplacement de l’appareil. Une clé de partage fondée seulement sur le nombre d’associés peut masquer une utilisation très différente.
Les pièces utiles pour travailler ce point : devis de l’échographe, contrat de maintenance, planning d’utilisation et convention de partage des charges.
Le suivi à construire : coût annuel complet du plateau, heures utilisées et reste à financer par praticien. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Trois façons d’exercer la cardiologie, trois comptabilités
Quel que soit le profil, le cardiologue en exercice individuel relève des BNC et dépose une déclaration 2035 en comptabilité de trésorerie. Mais la composition des recettes et des charges change du tout au tout.
| Cardiologue de ville (non invasif) | Cardiologue interventionnel | Profil mixte | |
|---|---|---|---|
| Recettes principales | Consultations, échographies, épreuves d’effort, holters | Actes de coronarographie, angioplastie ou rythmologie en clinique | Les deux, plus astreintes |
| Outil de travail | Plateau technique possédé ou partagé | Salle de cathétérisme de l’établissement | Cabinet et clinique |
| Charge dominante | Amortissements, maintenance, secrétariat | Redevance à la clinique, RC professionnelle | Redevance et amortissements |
| Point de vigilance | Renouvellement du matériel | Contrat d’exercice et contrôle de la redevance | Ventilation des recettes par lieu d’exercice |
Nous ventilons systématiquement les recettes par lieu et par nature d’acte : c’est la seule manière de savoir si le cabinet de ville est rentable par lui-même ou s’il est porté par l’activité en clinique.
Le plateau non invasif : échographe, effort et holters
Ce que coûte réellement un plateau
Le prix d’achat de l’échocardiographe n’est qu’une partie de l’équation. Un plateau de cardiologie de ville comprend aussi :
- les sondes, dont la sonde d’échographie transœsophagienne, coûteuse et fragile, qui justifie souvent une assurance bris de machine ;
- le poste d’épreuve d’effort (cycloergomètre ou tapis, électrocardiographe d’effort) et le matériel d’urgence indispensable dans la salle d’effort, défibrillateur compris ;
- un parc de holters ECG et d’appareils de MAPA, avec le logiciel de lecture ;
- le logiciel d’archivage des images et le dossier patient ;
- les contrats de maintenance et les consommables (électrodes, gel, piles, housses de sonde).
L’échographe et le poste d’effort s’amortissent sur leur durée d’usage (voyez Les amortissements comptables). Pour l’échographe, dont la technologie vieillit vite, le crédit-bail ou la location financière permettent souvent de caler le renouvellement sur la durée du contrat plutôt que de conserver un appareil dépassé.
Les holters, un cas à part : un parc de holters s’achète souvent par petites unités et se renouvelle au fil des pannes et des pertes (appareil non rendu par un patient). Un enregistreur dont le prix unitaire reste sous 500 € HT peut en principe passer directement en charges ; un lot acheté avec son logiciel se regarde comme un ensemble. Nous vérifions facture par facture.
Télésurveillance : un forfait mensuel qui s’encaisse par lots
Le cardiologue qui suit des patients en télésurveillance perçoit un forfait opérateur mensuel par patient : 11 € au niveau 1 et 28 € au niveau 2, dont relève l’insuffisance cardiaque, avec des forfaits majorés de 56 € ou 70 € pour certains patients (montants publiés par l’Assurance maladie). Aucun dépassement d’honoraires n’est possible. En ville, c’est le médecin opérateur qui facture ; en établissement de santé, c’est l’établissement. Jusqu’à six forfaits mensuels peuvent être regroupés sur une même feuille de soins : pour 60 patients suivis toute l’année au niveau 2, par hypothèse, la recette est de 60 × 28 € × 12 = 20 160 €, mais elle peut arriver en deux virements. Si vous rétrocédez par contrat une partie du forfait à un infirmier libéral qui assure l’accompagnement, cette rétrocession est une charge, et le forfait entier reste votre recette.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Cardiologie interventionnelle : clinique, redevances et astreintes
Le contrat d’exercice et la redevance
Le cardiologue interventionnel n’est pas propriétaire de la salle de cathétérisme : il exerce dans une clinique au titre d’un contrat d’exercice libéral, qui doit être communiqué au conseil de l’Ordre. En contrepartie des moyens mis à sa disposition (salle, personnel paramédical, stérilisation, secrétariat éventuel), il verse une redevance, charge déductible de son bénéfice.
Deux points méritent une attention particulière :
- la redevance doit correspondre à des services réellement rendus : une redevance sans contrepartie identifiable pose une question déontologique (partage d’honoraires) autant que fiscale ;
- elle est souvent prélevée à la source sur les honoraires encaissés par la clinique pour votre compte. Il faut alors comptabiliser les honoraires bruts en recettes et la redevance en charge, et non un montant net. Nous rapprochons chaque année le relevé de la clinique de vos encaissements.
Un troisième point se découvre souvent sur la première facture : la redevance supporte la TVA. Pour l’administration, les sommes versées à un établissement par les praticiens qui y exercent à titre libéral sont taxables chez cet établissement, quelle que soit leur qualification (loyer, redevance) et quel que soit le service rendu (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110). Comme vos soins sont exonérés, cette TVA ne se récupère pas : elle s’ajoute au coût de la redevance.
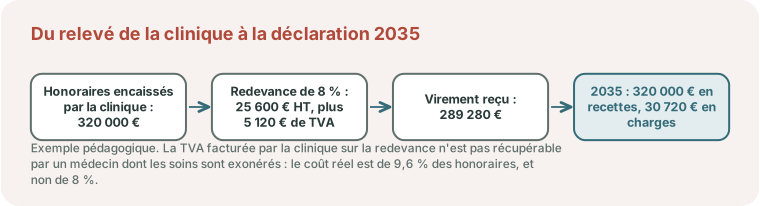
Exemple pédagogique. Sur une année, la clinique encaisse pour votre compte 320 000 € d’honoraires et retient une redevance fixée par hypothèse à 8 % hors taxes. Redevance : 320 000 × 8 % = 25 600 € HT. TVA à 20 % : 5 120 €. Redevance toutes taxes comprises : 30 720 €. Vous recevez 320 000 € moins 30 720 €, soit 289 280 €. La 2035 doit montrer 320 000 € en recettes et 30 720 € en charges, et non 289 280 € de recettes : le coût réel de la redevance est de 9,6 % des honoraires. Le taux de 8 % est une hypothèse de calcul, pas un usage de la profession.
La salle dépend enfin d’un titre que vous ne détenez pas. L’activité interventionnelle sous imagerie médicale en cardiologie fait partie des activités de soins soumises à autorisation de l’agence régionale de santé (article R. 6122-25 du code de la santé publique), et cette autorisation est accordée à son titulaire, en pratique l’établissement, pour sept ans (article R. 6122-37). La durée de votre contrat d’exercice et ses clauses de sortie se lisent donc avec cette échéance. Ces contrats ressemblent à ceux que nous décrivons dans le guide de l’expert-comptable pour chirurgien.
Les dispositifs implantés (stents, stimulateurs) relèvent en règle générale de la facturation de l’établissement, pas de la vôtre : ils ne doivent apparaître ni dans vos recettes ni dans vos achats.
Gardes et astreintes
Les astreintes en unité de soins intensifs cardiologiques ou dans le cadre de la permanence des soins en établissement donnent lieu, selon l’organisation locale, à des indemnités versées par la clinique ou par un autre financeur. Ce sont des recettes professionnelles à déclarer, souvent réglées avec retard : elles faussent la lecture de la trésorerie si on ne les suit pas à part.
Cabinet de groupe : partager un plateau sans se fâcher
Beaucoup de cardiologues de ville réunissent leur plateau dans une société civile de moyens (SCM). La SCM achète ou loue le matériel, emploie les secrétaires, paie le loyer, puis répartit les frais entre associés. Elle dépose sa propre déclaration 2036 et chaque associé reprend sa quote-part dans sa 2035. Elle ne partage jamais les honoraires : chaque cardiologue encaisse les siens.
Le sujet sensible est la clé de répartition. Un cardiologue qui réalise l’essentiel des échographies use davantage l’échographe que celui qui fait surtout des consultations. Une clé mixte est souvent la plus juste :
| Type de frais | Clé souvent retenue |
|---|---|
| Loyer, charges des locaux | Parts égales ou surface utilisée |
| Secrétariat | Nombre de rendez-vous ou parts égales |
| Échographe, poste d’effort, holters | Nombre d’examens réalisés |
| Maintenance et consommables | Nombre d’examens réalisés |
Deux autres moments demandent un chiffrage : l’arrivée d’un associé, qui rachète des parts dont la valeur dépend du matériel déjà amorti, et le départ, où il faut éviter qu’un confrère laisse derrière lui des emprunts que les autres rembourseront seuls.
Au-delà d’un certain niveau de revenu, l’exercice en SELARL peut aussi être étudié pour porter les investissements du plateau (voyez Rémunération du dirigeant). Depuis l’imposition des revenus 2024, la rémunération de l’activité libérale exercée dans la société relève en principe des BNC : le calcul doit intégrer ce changement, détaillé dans notre article sur la rémunération des associés de SEL depuis la réforme.
TVA : les actes à regarder de près
Les échographies, épreuves d’effort, holters et actes interventionnels sont des soins exonérés de TVA. En revanche, les expertises (judiciaires, pour une compagnie d’assurance) et certains certificats qui ne s’inscrivent pas dans une démarche de soin peuvent entrer dans le champ de la TVA, avec une franchise en base possible sous les seuils. Un certificat lié à la pratique sportive ou une évaluation demandée par un tiers se qualifie au cas par cas, selon sa finalité. Voyez TVA : régimes et déclaration.
La doctrine est nette sur les expertises : qu’elles soient réalisées dans le cadre d’une instance ou d’un contrat d’assurance, elles sont soumises à la TVA, parce que leur finalité est de fournir un avis à un tiers et non de soigner (BOI-TVA-CHAMP-30-10-20-10, paragraphe 80). La franchise en base dispense de la facturer tant que ces recettes taxables ne dépassent pas 37 500 € sur l’année précédente et 41 250 € en cours d’année (article 293 B du CGI) : vos honoraires de soins n’entrent pas dans ce calcul.
Exemple chiffré : trois cardiologues en SCM
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Trois cardiologues partagent un plateau. La SCM supporte chaque année :
- 24 000 € d’amortissements (matériel de 120 000 € amorti, par hypothèse, sur 5 ans) ;
- 6 000 € de maintenance ;
- 60 000 € de secrétariat ;
- 36 000 € de loyer et charges.
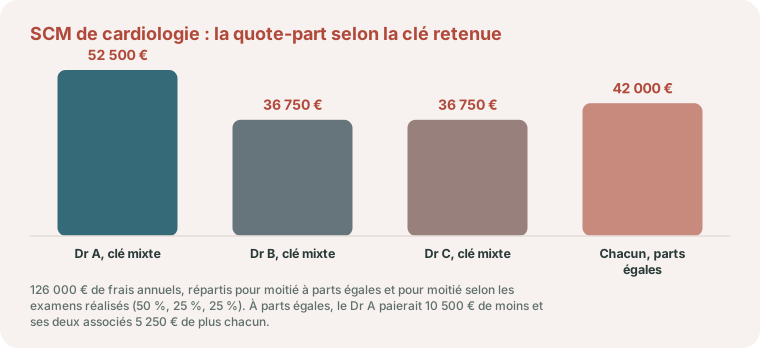
Soit 126 000 € de frais. La moitié (63 000 €) est répartie à parts égales, l’autre moitié selon le nombre d’examens. Le Dr A réalise 50 % des examens, les Dr B et C 25 % chacun.
| Part égale | Part examens | Total | |
|---|---|---|---|
| Dr A | 21 000 € | 31 500 € | 52 500 € |
| Dr B | 21 000 € | 15 750 € | 36 750 € |
| Dr C | 21 000 € | 15 750 € | 36 750 € |
Avec une répartition purement égalitaire, chacun aurait supporté 42 000 € : le Dr A aurait été subventionné par ses confrères à hauteur de 10 500 € par an. C’est ce type d’écart, invisible sans chiffrage, qui finit par fragiliser un cabinet de groupe.
Cotisations, prévoyance et retraite du cardiologue
Le cardiologue cotise à l’URSSAF et à la CARMF (retraite de base, complémentaire, ASV et invalidité-décès). En secteur 1, l’Assurance maladie prend en charge une partie de ces cotisations, avantage à mettre en balance avec les dépassements autorisés en secteur 2.
Pour le cardiologue interventionnel, deux sujets priment. D’abord la responsabilité civile professionnelle, plus coûteuse que pour un confrère non invasif : l’Assurance maladie peut participer à la prime des spécialités à risque exerçant en établissement, sous conditions, notamment d’accréditation. Ensuite l’arrêt de travail : sans opérateur, les créneaux de salle sont réattribués et la redevance, elle, reste souvent due selon le contrat. La prévoyance doit couvrir ces frais fixes, pas seulement le revenu. Un contrat Madelin reste déductible de l’impôt sur le revenu, mais pas de l’assiette des cotisations sociales.
L’aide à l’assurance : ce que dit le texte
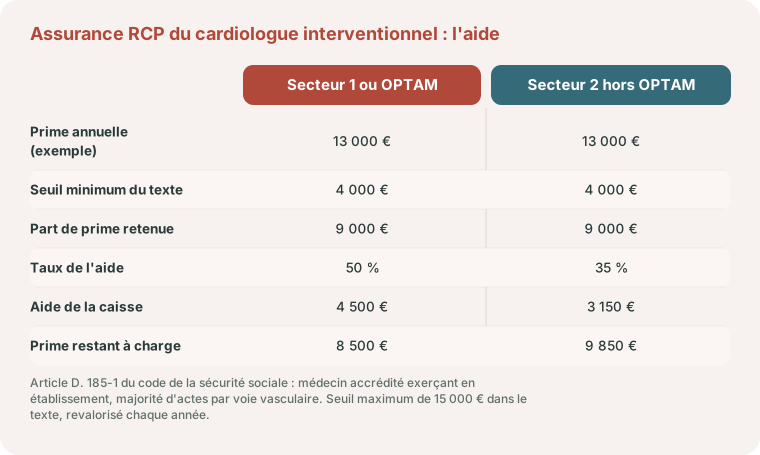
Cette participation est prévue par l’article D. 185-1 du code de la sécurité sociale. La cardiologie y figure parmi les spécialités dont seule l’activité interventionnelle est visée (article D. 4135-2 du code de la santé publique). Trois conditions : exercer en établissement de santé, être accrédité ou engagé dans la démarche d’accréditation, et réaliser plus de la moitié de ses actes techniques sous la forme d’actes par voie vasculaire transcutanée. L’aide porte sur la part de la prime comprise entre un seuil minimum de 4 000 € et un seuil maximum, fixé à 15 000 € dans le texte et revalorisé chaque année : 50 % de cette part en secteur 1 ou avec l’OPTAM, 35 % en secteur 2 sans OPTAM.
Exemple pédagogique. Prime annuelle de 13 000 €, par hypothèse. Part retenue : 13 000 € moins 4 000 €, soit 9 000 €. En secteur 1 ou avec l’OPTAM : 9 000 × 50 % = 4 500 € d’aide, et 8 500 € de prime restant à charge. En secteur 2 sans OPTAM : 9 000 × 35 % = 3 150 € d’aide, et 9 850 € restant à charge. En comptabilité, la prime entière est une charge et l’aide une recette : on ne les compense pas. Le seuil applicable l’année de votre demande se confirme auprès de votre caisse.
Avant un premier échange : ce qu’il faut réunir
Pour un cardiologue, nous demandons le contrat d’exercice et les relevés annuels de la clinique, le tableau des immobilisations et les contrats de crédit-bail du plateau, les statuts de la SCM avec sa dernière déclaration 2036, et l’attestation d’assurance en responsabilité civile. Nous en tirons une ventilation des recettes par lieu d’exercice, un contrôle de la redevance et une estimation de votre revenu avec le simulateur de bénéfice et de cotisations du médecin.
D’autres spécialités rencontrent des sujets proches, que nous détaillons à part : la comptabilité du pneumologue (prestataires et matériel d’exploration), la comptabilité du neurologue (exercice partagé entre hôpital et cabinet) et la comptabilité du radiologue (équipements lourds et sociétés de matériel).
Cardiologue à Bordeaux et en Gironde : repères locaux
Dans l’agglomération bordelaise, trois établissements privés affichent la cardiologie parmi leurs spécialités : la Clinique Saint-Augustin, à Bordeaux, qui y associe la chirurgie cardiaque, la Polyclinique Bordeaux Nord Aquitaine et l’Hôpital privé Saint-Martin, à Pessac, doté d’une unité de soins intensifs cardiologiques. Pour un cardiologue qui y exerce, le sujet comptable ne change pas d’une adresse à l’autre : ce que le contrat d’exercice prévoit pour la redevance, l’accès aux salles et les astreintes, et la façon dont ces sommes ressortent sur les relevés. Ce contrat se transmet au conseil départemental de la Gironde de l’Ordre des médecins, et l’autorisation de l’activité interventionnelle, détenue par l’établissement, relève de l’ARS Nouvelle-Aquitaine.
Pour le cabinet de ville, votre caisse de rattachement est la caisse primaire d’assurance maladie de la Gironde, et l’Urssaf Aquitaine appelle vos cotisations. Le zonage des médecins arrêté par l’ARS le 30 janvier 2026 classe Bordeaux hors zonage ; il repose sur l’accessibilité aux généralistes et ne mesure pas l’offre de cardiologie.
Situé à Bordeaux, notre cabinet travaille avec les cardiologues de la métropole à distance : pièces déposées sur Pennylane, points en visioconférence entre deux vacations. Notre page expert-comptable à Bordeaux présente cette organisation.
Parlons de votre cabinet de cardiologie
Clé de répartition de la SCM, contrôle de la redevance de clinique, renouvellement de l’échographe : ce sont des décisions qui se prennent chiffres en main. Nous pouvons regarder ensemble vos relevés de clinique et votre plan d’investissement.
Le coût d’une panne d’équipement lourd et le choix d’un contrat de maintenance sont chiffrés dans le cas de la panne d’IRM d’un cabinet de radiologie.
Parlons-en
Cardiologue : votre plateau technique optimisé
Échocardiographe, holter, achat ou crédit-bail, mutualisation en SCM : vos investissements méritent une vraie stratégie. Parlons-en : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
La redevance prélevée par la clinique sur mes honoraires est-elle déductible ?
Oui, la redevance versée en contrepartie des moyens mis à disposition est une charge déductible. Lorsqu’elle est prélevée directement sur les honoraires encaissés par la clinique, il faut déclarer les honoraires bruts en recettes et la redevance en charge, et vérifier chaque année qu’elle correspond à des services réellement rendus.
Comment répartir les frais d'un échocardiographe partagé en SCM ?
La clé de répartition est libre et fixée entre associés. Pour le matériel technique, une répartition selon le nombre d’examens réalisés est souvent plus juste qu’un partage égalitaire, qui peut rester pertinent pour le loyer ou le secrétariat.
Un holter acheté seul peut-il passer directement en charges ?
Un matériel dont le prix unitaire reste inférieur à 500 euros HT peut en principe être comptabilisé en charges. Un lot d’enregistreurs acheté avec son logiciel de lecture doit en revanche être examiné comme un ensemble.
Les indemnités d'astreinte en soins intensifs sont-elles imposables ?
Oui, les indemnités perçues au titre des gardes et astreintes dans le cadre de votre activité libérale sont des recettes professionnelles à déclarer, au moment de leur encaissement.
Dois-je enregistrer les stents posés en coronarographie dans ma comptabilité ?
En règle générale non : les dispositifs implantés sont facturés par l’établissement. Vos recettes correspondent à vos honoraires d’acte, et le contrat avec la clinique doit le préciser.
La redevance versée à la clinique est-elle soumise à la TVA ?
Oui. Les sommes versées à un établissement de santé par les praticiens qui y exercent à titre libéral sont taxables chez l’établissement, quelle que soit leur qualification. Le cardiologue, dont les soins sont exonérés, ne récupère pas cette TVA : une redevance de 8 % hors taxes coûte en réalité 9,6 % des honoraires.
Comment est calculée l'aide à l'assurance en responsabilité civile d'un cardiologue interventionnel ?
L’article D. 185-1 du code de la sécurité sociale la réserve aux médecins accrédités exerçant en établissement, dont plus de la moitié des actes techniques sont des actes par voie vasculaire. Elle représente 50 % de la part de prime située au-dessus de 4 000 €, dans la limite d’un plafond revalorisé chaque année, en secteur 1 ou avec l’OPTAM, et 35 % en secteur 2 sans OPTAM.
Travaillez-vous avec des cardiologues installés à Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les cardiologues de la métropole, en cabinet de groupe comme sous contrat avec une clinique. Les pièces sont déposées sur Pennylane et les échanges ont lieu en visioconférence. Le premier rendez-vous part du contrat d’exercice, des statuts de la SCM et du tableau d’amortissement du plateau technique.
Sources officielles
- Légifrance : article D. 185-1 du code de la sécurité sociale : aide à la souscription d’une assurance en responsabilité civile, seuils et taux.
- Légifrance : article D. 4135-2 du code de la santé publique : spécialités ouvrant droit à l’accréditation, dont la cardiologie interventionnelle.
- BOFiP : BOI-TVA-CHAMP-30-10-20-20 : TVA sur les sommes versées aux établissements de santé par les praticiens libéraux.
- BOFiP : BOI-TVA-CHAMP-30-10-20-10 : exonération des soins et imposition des expertises médicales.
- Assurance maladie : la télésurveillance : forfaits opérateur, niveaux et règles de facturation.
- Légifrance : article R. 6122-25 du code de la santé publique : activités de soins soumises à autorisation.
- ELSAN : communiqué sur la Clinique Saint-Augustin : disciplines exercées dans l’établissement.
- ELSAN : l’Hôpital privé Saint-Martin, à Pessac : spécialités médicales et pôles de l’établissement.
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Échographe et matériel d’épreuve d’effort partagés entre cardiologues : la répartition des charges du cabinet commun se prépare dès le projet. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 293 B du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


