
Médecins
Expert-comptable pour anesthésiste-réanimateur : clinique, gardes et astreintes
En résumé
Actes, gardes, astreintes et vacations en clinique : des revenus à requalifier avec soin. Votre expert-comptable à Bordeaux.
En bref : l’anesthésiste-réanimateur libéral exerce presque toujours en groupe et en clinique : sa comptabilité repose sur la structure du groupe (SCM, SCP ou SEL), sur la clé de répartition des honoraires et sur le contrat signé avec l’établissement. Ses soins sont exonérés de TVA, mais la redevance facturée par la clinique supporte une taxe qu’il ne récupère pas. Le cabinet tient les comptes du groupe, simule la clé avant chaque entrée ou sortie d’associé et calcule la quote-part et les cotisations de chacun.
Note de l’expert-comptable : les règles conventionnelles, l’organisation de la permanence des soins et l’aide à l’assurance en responsabilité civile évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à chiffrer avec le cabinet.
L’anesthésiste-réanimateur libéral a peu de matériel et presque pas de cabinet à lui : son activité se déroule au bloc, en salle de réveil et en maternité, presque toujours au sein d’un groupe qui organise le planning, les gardes et, souvent, le partage des honoraires. Sa comptabilité est donc d’abord une affaire de flux d’honoraires nombreux et de règles de répartition entre associés. Ce guide détaille ces enjeux, avec un outil pour estimer votre bénéfice.
Rendre lisibles les répartitions du groupe
Les règles de partage des honoraires, gardes et charges doivent pouvoir se rapprocher des reversements à chaque associé. Un changement d’organisation peut modifier le revenu individuel sans changer le chiffre d’affaires total du groupe.
Les pièces utiles pour travailler ce point : convention de groupe, tableaux de répartition, relevés de reversement et charges mutualisées.
Le suivi à construire : écarts de répartition, soldes à recevoir et trésorerie individuelle après cotisations. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Des recettes éclatées entre consultation, bloc et maternité
La consultation pré-anesthésique, obligatoire avant une intervention programmée, précède la visite pré-anesthésique, l’acte au bloc puis la surveillance en salle de réveil. S’y ajoutent, selon les établissements, l’analgésie péridurale en maternité, les sédations pour endoscopies et l’activité de surveillance continue ou de réanimation.
| Flux | Qui paie | Point de vigilance comptable |
|---|---|---|
| Consultations pré-anesthésiques | Patient, complémentaire, tiers payant | Nombreux petits montants à rapprocher |
| Actes d’anesthésie au bloc | Assurance maladie, dépassement éventuel | Décalage entre acte et encaissement |
| Péridurales, actes de nuit | Assurance maladie, patient | Majorations à contrôler |
| Indemnités d’astreinte | Dispositif de permanence des soins | À rattacher au bon praticien |
Ces soins ont une finalité thérapeutique et sont exonérés de TVA (art. 261, 4-1° du CGI). Le vrai risque est ailleurs : avec des milliers d’actes par an et un tiers payant massif, des rejets de facturation passent inaperçus. Nous rapprochons vos encaissements du relevé individuel d’activité (RIAP) de l’Assurance maladie pour les repérer.
La consultation préanesthésique n’est pas une habitude de la profession mais une obligation réglementaire : tout établissement doit la garantir avant une intervention programmée (article D. 6124-91 du code de la santé publique). Elle a lieu plusieurs jours avant l’acte et, en clinique privée, soit au cabinet de l’anesthésiste, soit dans les locaux de l’établissement ; elle ne remplace pas la visite faite dans les vingt-quatre heures qui précèdent l’anesthésie (article D. 6124-92). Ce choix de lieu a une traduction comptable immédiate. Un cabinet de consultation en ville suppose un loyer, un secrétariat et un logiciel propres au groupe. Des consultations tenues dans les murs de la clinique passent au contraire par la redevance, dont le contrat doit alors détailler ce qu’elle couvre.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Exercer en groupe : SCM, SCP ou SEL
Le choix de la structure dépend d’une question simple : le groupe partage-t-il seulement ses frais, ou aussi ses honoraires ?
| Structure | Ce qui est mis en commun | Fiscalité |
|---|---|---|
| SCM | Frais uniquement (secrétariat, logiciel, locaux) | Déclaration 2036, chacun garde ses honoraires et sa 2035 |
| SCP | Frais et honoraires | Société transparente : une 2035 commune, chaque associé imposé sur sa quote-part |
| SEL (SELARL, SELAS) | Frais et honoraires | Impôt sur les sociétés ; rémunération de l’activité libérale en principe en BNC depuis les revenus 2024 |
Une SCM ne peut pas partager d’honoraires : un groupe qui met ses recettes en commun dans une simple SCM s’expose à une remise en cause. Beaucoup d’équipes d’anesthésie fonctionnent donc en SCP ou en SEL, parfois doublées d’une SCM pour les moyens.
Partage d’honoraires : ce qu’exigent la déontologie et le code des impôts
Le partage d’honoraires entre médecins n’est pas libre. L’article R. 4127-94 du code de la santé publique interdit, dans les associations de médecins et les cabinets de groupe, tout versement ou partage de sommes d’argent entre praticiens, sauf lorsque les associés sont tous spécialistes de la même discipline ou pratiquent des activités communes à leurs disciplines (rédaction issue du décret n° 2026-691 du 27 juillet 2026), et sous réserve des règles propres aux SCP et aux SEL. Un groupe composé uniquement d’anesthésistes-réanimateurs entre dans cette exception : c’est elle qui rend licite la masse commune, à condition de lui donner un cadre écrit.
Ce cadre se communique à l’Ordre. Les statuts, leurs avenants et les conventions relatives au fonctionnement de la société ou aux rapports entre associés (le règlement intérieur qui fixe la clé en fait partie), tout comme le contrat d’exercice avec la clinique, doivent être transmis au conseil départemental dans le mois qui suit leur signature (article L. 4113-9 du même code). Un avenant qui modifie la répartition est concerné au même titre que les statuts d’origine.
Sur le plan fiscal, chaque associé d’une SCP est personnellement soumis à l’impôt sur le revenu pour la part des bénéfices sociaux qui lui est attribuée (article 8 ter du CGI) : la clé fixe donc directement le revenu imposable et l’assiette des cotisations de chacun. En SEL, la société acquitte l’impôt sur les sociétés et l’associé déclare en BNC la rémunération de son activité libérale, un point détaillé dans notre guide sur la rémunération des associés de SEL depuis la réforme. L’arbitrage entre les deux formes se chiffre, par exemple avec le comparateur impôt sur le revenu ou impôt sur les sociétés.
La clé de répartition des honoraires
C’est le document le plus sensible du groupe. Les formules courantes :
- parts égales, simples mais mal vécues quand l’activité diverge ;
- répartition à l’activité, fidèle mais qui pousse à se disputer les salles ;
- système mixte : une part fixe, une part à l’activité, une pondération des gardes et astreintes, des règles pour le temps partiel, les congés maternité ou les arrêts.
Écrivez tout. La clé doit figurer dans les statuts ou le règlement intérieur, avec les règles d’entrée et de sortie d’un associé : prix des parts, indemnité éventuelle, sort des honoraires en cours d’encaissement au départ. Une clé floue devient un litige le jour où un associé part.
À l’entrée d’un jeune anesthésiste, la question du rachat de parts ou d’un droit de présentation se pose aussi. Sa valeur dépend largement de la pérennité du contrat entre le groupe et la clinique, qui constitue le véritable actif.
Gardes, astreintes et permanence des soins
La présence d’un anesthésiste est indispensable dès qu’un bloc ou une maternité fonctionne la nuit. Les établissements participant à la permanence des soins organisent des gardes et astreintes indemnisées, auxquelles s’ajoutent les actes réalisés pendant ces périodes. Dans un groupe, il faut décider si ces indemnités entrent dans le pot commun ou restent à celui qui a assuré la garde, et l’écrire dans la clé de répartition.
Côté fiscal, indemnités et honoraires de garde sont des recettes BNC de l’année où ils sont encaissés. Côté trésorerie, un groupe réduit (départ, arrêt) voit les gardes se concentrer sur moins de praticiens : c’est un risque humain autant que financier.
L’exonération des gardes ne vous concerne pas. L’article 151 ter du CGI exonère d’impôt sur le revenu, dans la limite de soixante jours par an, la rémunération de la permanence des soins prévue à l’article L. 6314-1 du code de la santé publique, c’est-à-dire la permanence ambulatoire, pour les médecins installés dans une zone sous-dotée. La permanence des soins en établissement relève d’un autre texte (article L. 6111-1-3 du même code). Les gardes et astreintes d’anesthésie assurées en clinique sont donc imposables en totalité, quelle que soit la commune de l’établissement.
Charges propres : RC, redevances et secrétariat
Les charges de l’anesthésiste sont moins lourdes que celles d’un praticien équipé, mais trois postes pèsent :
- la RC professionnelle, élevée pour cette spécialité à risque. L’Assurance maladie participe à la prime des anesthésistes accrédités, selon le secteur et l’adhésion à l’OPTAM-ACO ;
- les redevances à la clinique, lorsque celle-ci fournit bureaux de consultation, secrétariat ou personnel. Le coût des infirmiers anesthésistes est le plus souvent supporté par l’établissement : le contrat d’exercice précise ce qui est refacturé ;
- le secrétariat de groupe, qui gère les rendez-vous de consultation et la facturation, avec un logiciel adapté.
Le matériel reste limité : un échographe pour l’anesthésie locorégionale lorsque le groupe en achète un plutôt que d’utiliser celui de la clinique, du petit équipement de moins de 500 € HT passé en charges, et la formation (DPC, congrès).
La redevance de clinique : un prix de services, avec TVA
L’article L. 4113-5 du code de la santé publique interdit à toute personne qui ne remplit pas les conditions d’exercice de la profession de recevoir, par convention, une quote-part des honoraires d’un médecin. La redevance versée à la clinique ne peut donc pas être un pourcentage dû pour le seul droit d’exercer dans ses murs : elle doit pouvoir se rattacher à des services identifiés (bureaux de consultation, secrétariat, personnel, facturation et encaissement des honoraires). C’est la première chose que nous regardons dans un contrat d’exercice : la liste des prestations placée en face du taux.
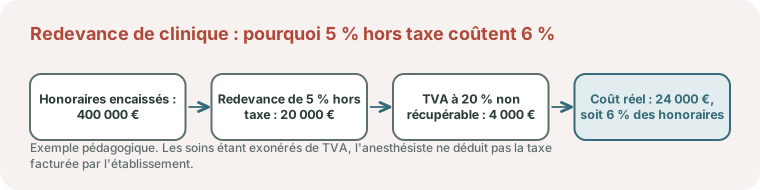
Second point, souvent oublié dans les prévisionnels : cette redevance supporte la TVA. La doctrine fiscale range parmi les opérations imposables les sommes versées à l’établissement par les praticiens qui y exercent à titre libéral, quelle que soit leur qualification et quel que soit le service rendu (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110). Vos actes d’anesthésie étant exonérés, cette taxe n’est pas récupérable.
Exemple pédagogique. Un anesthésiste encaisse 400 000 € d’honoraires. Son contrat prévoit une redevance de 5 % hors taxe, soit 20 000 €. La clinique y ajoute la TVA à 20 %, soit 4 000 €. La charge déductible sur la 2035 est de 24 000 € (20 000 + 4 000), c’est-à-dire 6 % des honoraires et non 5 %. Pour un groupe de quatre associés au même niveau d’activité, l’écart avec le taux affiché représente 16 000 € par an (4 × 4 000).
Dans le tableau du groupe présenté plus bas, la ligne des redevances doit ainsi se lire toutes taxes comprises.
L’aide à l’assurance en responsabilité civile, chiffre par chiffre
L’assurance en responsabilité civile est obligatoire pour tout professionnel de santé libéral (article L. 1142-2 du code de la santé publique). L’aide de l’Assurance maladie est organisée par l’article D. 185-1 du code de la sécurité sociale. Pour l’anesthésie-réanimation, quatre conditions se cumulent : être conventionné, exercer en établissement de santé, être accrédité par la Haute Autorité de santé ou engagé dans le renouvellement de cette accréditation, et réaliser plus de la moitié de ses actes techniques sous forme d’actes d’anesthésie.
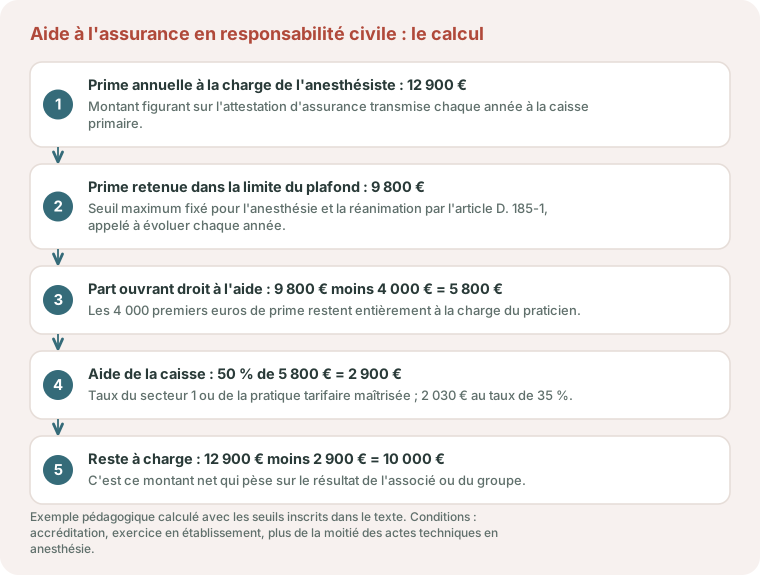
Le calcul obéit à des paramètres propres à la spécialité. L’aide porte sur la fraction de la prime comprise entre un seuil de 4 000 € et un plafond, fixé par le texte à 9 800 € pour l’anesthésie-réanimation et la réanimation médicale, plafond que le même article fait évoluer chaque année selon un indice des primes. Le taux est de 50 % pour le médecin de secteur 1 ou adhérent à un dispositif de pratique tarifaire maîtrisée, et de 35 % pour le médecin de secteur 2 qui n’y adhère pas.
Ne reprenez pas les chiffres d’un confrère chirurgien. Le même article prévoit, pour les spécialités chirurgicales et la gynécologie-obstétrique, un calcul dès le premier euro de prime, aux taux de deux tiers et de 55 %. Ces paramètres ne s’appliquent pas à l’anesthésie-réanimation, qui reste à 50 % ou 35 % au-delà de 4 000 €.
Exemple pédagogique. Une anesthésiste de secteur 1 paie 12 900 € de prime. Celle-ci est retenue dans la limite du plafond, soit 9 800 €. La part ouvrant droit à l’aide est de 5 800 € (9 800 moins 4 000). L’aide atteint 2 900 € (50 % de 5 800) et le reste à charge 10 000 € (12 900 moins 2 900). En secteur 2 sans pratique tarifaire maîtrisée, l’aide serait de 2 030 € (35 % de 5 800). Le calcul est fait ici avec le plafond inscrit dans le texte : la caisse applique celui de l’année.
Deux pièces sont à transmettre à la caisse primaire : le certificat d’accréditation et, chaque année, l’attestation d’assurance mentionnant la prime versée (article D. 185-2). Lorsque le groupe règle les primes de ses associés, l’aide perçue par chaque praticien doit être reprise dans les comptes entre associés, faute de quoi l’un finance la prime de l’autre.
Exemple chiffré : un groupe de quatre anesthésistes en SCP
Ordre de grandeur pédagogique, montants hypothétiques et arrondis :
| Poste | Montant annuel du groupe |
|---|---|
| Honoraires et indemnités d’astreinte encaissés | 1 600 000 € |
| Secrétariat et logiciel de facturation | − 120 000 € |
| Redevances contractuelles à la clinique | − 80 000 € |
| RC professionnelle des quatre associés, après aide | − 40 000 € |
| Autres frais (formation, déplacements, divers) | − 60 000 € |
| Résultat à répartir | 1 300 000 € |
Avec une clé mixte (moitié en parts égales, moitié à l’activité), un associé réalisant 30 % de l’activité reçoit 162 500 € + 195 000 €, soit 357 500 € avant cotisations sociales, quand un associé à 20 % reçoit 162 500 € + 130 000 €, soit 292 500 €. Changer la clé déplace des dizaines de milliers d’euros : elle se simule avant d’être signée.
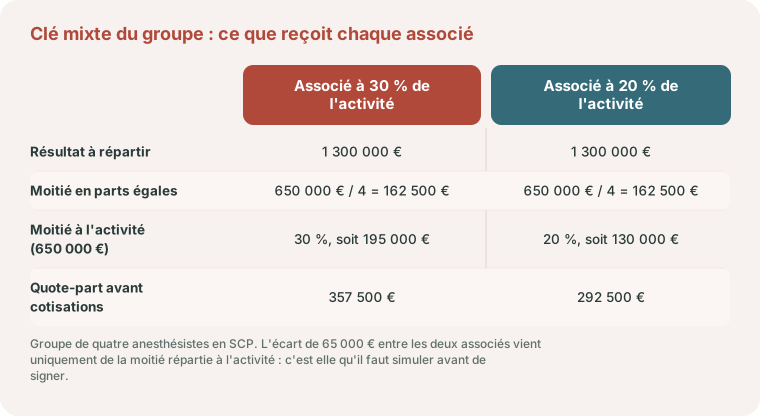
L’écart entre les deux associés, 65 000 €, tient entièrement à la moitié répartie à l’activité. Avec une clé à parts strictement égales, chacun recevrait 325 000 € (1 300 000 / 4) : l’associé le plus actif perdrait 32 500 € et le moins actif en gagnerait autant. C’est ce type de tableau, refait sur vos douze derniers mois réels, qui permet de discuter une clé sans a priori.
Cotisations, prévoyance et retraite de l’anesthésiste-réanimateur
Vous cotisez à l’URSSAF et à la CARMF. En secteur 1, l’Assurance maladie prend en charge une partie de vos cotisations ; en secteur 2, ce soutien disparaît. En SCP, les cotisations se calculent sur la quote-part de chaque associé, ce qui suppose que la clé de répartition soit connue avant les déclarations.
La prévoyance mérite une attention particulière : l’activité repose sur des nuits de garde et une vigilance constante. En cas d’arrêt, l’Assurance maladie puis la CARMF versent des indemnités, mais le groupe doit décider si l’associé arrêté continue de percevoir une part : c’est à prévoir dans les statuts, et à articuler avec un contrat individuel. Les contrats Madelin sont déductibles de l’impôt mais restent dans l’assiette sociale. Un PER peut compléter une retraite CARMF modeste au regard des revenus.
Ce que nous faisons pour un groupe d’anesthésie, et les pièces à réunir
Notre intervention suit le calendrier du groupe : tenue des comptes de la société (SCP, SEL ou SCM), tableau mensuel de répartition rapproché des reversements, déclaration 2035 de la SCP ou liasse de la SEL, déclaration 2036 de la SCM, puis calcul de la quote-part et des cotisations de chaque associé. Avant une entrée ou une sortie, nous rejouons la clé sur les douze derniers mois.
Pour un premier échange, réunissez :
- les statuts, le règlement intérieur et le dernier avenant fixant la clé de répartition ;
- le contrat d’exercice avec la clinique et les factures de redevance des douze derniers mois ;
- les tableaux de répartition et les relevés de reversement par associé ;
- les relevés d’activité de l’Assurance maladie de chaque praticien ;
- les attestations d’assurance en responsabilité civile et les certificats d’accréditation ;
- le planning des gardes et astreintes de l’année, avec les indemnités perçues.
Vous pouvez estimer dès maintenant votre résultat et vos cotisations avec le simulateur de bénéfice et de cotisations du médecin. Les praticiens qui partagent le bloc avec vous ont leurs propres sujets : voyez nos pages consacrées au chirurgien libéral, à ses redevances et au secteur 2 et au gynécologue, entre échographie et clinique.
Pour comparer avec des confrères d’autres disciplines, voyez nos pages consacrées à la situation du chirurgien (contrat d’exercice et aide à l’assurance), du gynécologue (obstétrique et assurance en responsabilité civile) et du gastro-entérologue (endoscopie et plateau technique).
Anesthésiste-réanimateur à Bordeaux et en Gironde : repères locaux
Un groupe d’anesthésie se définit par l’établissement où il exerce. À Bordeaux, la Polyclinique Bordeaux Nord Aquitaine présente un pôle de réanimation et d’anesthésie, la Clinique Saint-Augustin dispose d’une réanimation, et les maternités privées de l’agglomération, comme la Polyclinique Bordeaux Rive Droite, à Lormont, ou la Polyclinique Jean Villar, à Bruges, ont besoin d’un anesthésiste dès qu’elles fonctionnent la nuit. Les gardes et astreintes y relèvent de la permanence des soins en établissement de santé. L’ARS Nouvelle-Aquitaine a mis en consultation, en juin 2025, une révision du volet correspondant de son schéma régional de santé : vérifiez la version en vigueur avant de renégocier la répartition des gardes.
Les statuts de la SCP ou de la SEL, leurs avenants et le contrat avec la clinique sont communiqués au conseil départemental de la Gironde de l’Ordre des médecins. Le certificat d’accréditation et l’attestation annuelle d’assurance s’adressent à la caisse primaire d’assurance maladie de la Gironde. L’Urssaf Aquitaine recouvre les cotisations de l’activité libérale des associés.
Notre cabinet, situé à Bordeaux, travaille avec les groupes d’anesthésie de la métropole sur Pennylane, où la clé de répartition est appliquée chaque mois, et réunit les associés en visioconférence. Présentation complète : expert-comptable à Bordeaux pour les sociétés de médecins.
Votre contrat avec l’établissement, la redevance et l’encaissement des honoraires par la clinique sont détaillés dans médecin en clinique : contrat d’exercice et redevance.
Sources officielles
- Article R. 4127-94 du code de la santé publique : partage de sommes d’argent entre médecins d’un même groupe, rédaction en vigueur depuis le 30 juillet 2026
- Article L. 4113-9 du code de la santé publique : communication des contrats et des statuts au conseil départemental de l’ordre dans le mois
- Article D. 185-1 du code de la sécurité sociale : aide à la souscription de l’assurance en responsabilité civile, seuils et taux par spécialité
- BOI-TVA-CHAMP-30-10-20-20 : TVA des établissements de soins, sommes versées par les praticiens libéraux (paragraphe 110)
- Article 151 ter du code général des impôts : exonération limitée à la permanence des soins de l’article L. 6314-1 du code de la santé publique
- ARS Nouvelle-Aquitaine : révision du volet permanence des soins en établissement de santé : consultation ouverte le 4 juin 2025 sur la révision partielle du schéma régional de santé
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé
Parlons de votre groupe d’anesthésie
Nous pouvons relire vos statuts et votre clé de répartition, simuler plusieurs scénarios avant l’arrivée ou le départ d’un associé, et vérifier que vos flux de facturation sont complets. Chaque associé reçoit ensuite une vision claire de sa quote-part et de ses cotisations à venir.
Parlons-en
Anesthésiste : gardes, astreintes et fiscalité
Actes en clinique, gardes et vacations, redevances, choix du secteur et SELARL : votre organisation fiscale se structure. Écrivez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un groupe d'anesthésistes peut-il partager ses honoraires dans une SCM ?
Non. La SCM sert à partager des moyens et des frais, pas des honoraires. Un partage des recettes suppose une société d’exercice (SCP ou SEL), avec des statuts qui fixent la clé de répartition.
Comment fixer une clé de répartition juste entre anesthésistes ?
Les groupes combinent souvent une part fixe, une part à l’activité et une pondération des gardes et astreintes, avec des règles pour le temps partiel et les arrêts. La clé se simule sur les chiffres réels du groupe avant d’être adoptée.
Les indemnités d'astreinte sont-elles imposables ?
Oui, ce sont des recettes professionnelles à déclarer avec les honoraires. Dans un groupe, les statuts doivent préciser si elles sont mises en commun ou conservées par le praticien d’astreinte.
Que se passe-t-il financièrement quand un associé quitte le groupe ?
Les statuts doivent régler le prix de ses parts, l’éventuelle indemnité et le sort des honoraires encaissés après son départ pour des actes antérieurs. Sans ces règles, le départ se négocie dans l’urgence.
L'anesthésiste peut-il bénéficier d'une aide pour sa RC professionnelle ?
Oui, l’Assurance maladie participe à la prime d’assurance des médecins de spécialités à risque qui sont accrédités, avec un niveau d’aide qui dépend du secteur et de l’adhésion à l’OPTAM-ACO.
La redevance versée à la clinique est-elle soumise à la TVA ?
Oui. Les sommes versées à l’établissement par les praticiens libéraux sont imposables à la TVA, quelle que soit leur qualification (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110). L’anesthésiste, dont les soins sont exonérés, ne récupère pas cette taxe : une redevance de 5 % hors taxe coûte en réalité 6 % des honoraires.
Les gardes d'anesthésie en clinique sont-elles exonérées d'impôt ?
Non. L’exonération de l’article 151 ter du CGI vise la permanence des soins ambulatoires des médecins installés en zone sous-dotée, dans la limite de soixante jours par an. Les gardes et astreintes assurées dans un établissement de santé sont des recettes imposables en totalité.
Comment se calcule l'aide à l'assurance d'un anesthésiste accrédité ?
L’article D. 185-1 du code de la sécurité sociale retient la fraction de la prime comprise entre 4 000 € et un plafond fixé à 9 800 € par le texte, qui évolue chaque année. L’aide est de 50 % de cette fraction en secteur 1 ou avec une pratique tarifaire maîtrisée, et de 35 % sinon. Les taux de deux tiers et de 55 % concernent d’autres spécialités.
Travaillez-vous avec des groupes d'anesthésistes des cliniques de Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les groupes d’anesthésie de la métropole à distance. La comptabilité de la société et celle de chaque associé sont tenues sur Pennylane, et les réunions d’associés ont lieu en visioconférence. Le premier travail consiste à écrire la clé de répartition telle qu’elle est réellement appliquée, gardes comprises.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Pour les frais communs d’une équipe d’anesthésistes (secrétariat, logiciel, remplacements), voyez comment établir le budget d’un exercice à plusieurs. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 151 ter du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 8 ter du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


