
Médecins
Expert-comptable pour pneumologue : explorations fonctionnelles et matériel
En résumé
Explorations fonctionnelles et matériel respiratoire : des amortissements à calibrer. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : la comptabilité d’un pneumologue libéral se lit par activité (consultation, explorations fonctionnelles, sommeil, allergologie, établissement), avec un parc d’appareils à suivre un par un. Le point le plus sensible n’est pas fiscal : toute somme ou tout avantage venant d’un prestataire de pression positive continue relève de l’encadrement des avantages prévu par le code de la santé publique. Le cabinet tient la 2035, chiffre le coût complet de chaque examen et signale les flux à documenter.
Note de l’expert-comptable : règles conventionnelles, encadrement des avantages consentis par les entreprises de santé et durées d’amortissement évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
Le pneumologue libéral partage son temps entre des activités très différentes : consultation, explorations fonctionnelles respiratoires, diagnostic et suivi de l’apnée du sommeil, parfois allergologie, souvent une activité à l’hôpital ou en clinique. Chacune a son matériel, son rythme de recettes et ses risques. La plus délicate, sur le plan comptable comme déontologique, est la relation avec les prestataires qui installent les appareils de pression positive continue. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Suivre le parc d’appareils et les frais par examen
Les explorations et les enregistrements ambulatoires nécessitent un suivi des appareils, de leur entretien et des consommables. Le budget doit aussi intégrer le temps de préparation et de lecture, sans le confondre avec le seul temps de présence du patient.
Les pièces utiles pour travailler ce point : registre des appareils, contrats d’entretien, factures de consommables et organisation du personnel.
Le suivi à construire : coût du parc, disponibilité des appareils et charges par plage d’exploration. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Lire ses recettes par activité
En exercice individuel, le pneumologue relève des BNC et dépose une 2035. Mais un chiffre d’affaires global ne dit rien de la rentabilité de chaque pan de l’activité. Nous suivons les recettes par nature :
| Activité | Où | Matériel mobilisé | Ce qui pèse sur la marge |
|---|---|---|---|
| Consultation | Cabinet | Léger (spiromètre, oxymètre) | Temps médical |
| EFR complètes | Cabinet ou laboratoire | Pléthysmographe, mesure de la diffusion | Maintenance, gaz, filtres |
| Polygraphie ventilatoire | Domicile du patient | Parc de polygraphes | Pertes, capteurs, temps de lecture |
| Polysomnographie | Centre du sommeil, clinique | Poste d’enregistrement, chambre | Personnel technique, redevance |
| Allergologie | Cabinet | Tests cutanés, trousse d’urgence | Consommables périssables |
| Endoscopie bronchique | Établissement | Plateau de l’établissement | Redevance |
Un pneumologue peut ainsi constater que ses polygraphies, très demandées, lui rapportent moins qu’il ne le pense une fois intégrés le temps de lecture, les capteurs à usage unique et les appareils à remplacer.
Le laboratoire d’EFR et le matériel du sommeil
Les explorations fonctionnelles respiratoires
Un laboratoire d’EFR complet réunit une cabine de pléthysmographie, un module de mesure de la diffusion et un spiromètre, avec leur logiciel. S’y ajoutent des charges récurrentes spécifiques : mélanges gazeux pour la mesure de la diffusion, filtres antibactériens et embouts à usage unique, seringue d’étalonnage, contrats de maintenance. Le matériel s’amortit sur sa durée d’usage (voyez Les amortissements comptables) ; les consommables passent en charges au fil des achats.
Le parc de polygraphes
La polygraphie ventilatoire se fait le plus souvent au domicile : l’appareil part avec le patient et revient le lendemain. Cela crée des situations comptables propres :
- chaque polygraphe est une immobilisation si son prix le justifie, à suivre individuellement (numéro de série) ;
- un appareil perdu, volé ou détérioré sort de l’actif : sa valeur non encore amortie devient une charge, et l’éventuelle indemnité d’assurance une recette ;
- les capteurs et canules à usage unique sont des consommables à rapprocher du nombre d’examens réalisés.
Achat ou location du parc ? Pour un parc qui s’use vite et se perd parfois, la location avec maintenance peut coûter plus cher sur le papier mais éviter les sorties d’actif imprévues. Nous comparons les deux sur votre volume réel d’examens.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Apnée du sommeil et prestataires de PPC : garder son indépendance
Une fois le diagnostic posé, la pression positive continue est installée et suivie par un prestataire de santé à domicile, qui transmet ensuite au pneumologue les données d’observance. Ces prestataires ont un intérêt économique direct à recevoir vos prescriptions. La réglementation dite anti-cadeaux encadre donc strictement les avantages qu’une entreprise de santé peut consentir à un professionnel de santé, et les liens d’intérêts font l’objet d’une publicité.
Concrètement, votre comptabilité ne doit contenir aucune trace de :
- commission, ristourne ou rémunération liée au nombre de patients adressés ;
- prise en charge par un prestataire d’une partie de vos frais : loyer, secrétariat, logiciel, matériel ;
- prêt gratuit de polygraphes ou d’équipements par un prestataire ;
- participation au capital d’un prestataire auquel vous adressez vos patients, qui pose une question sérieuse de conflit d’intérêts.
Une rémunération versée par une entreprise pour un travail réel (formation dispensée, participation à une étude) n’est envisageable que dans le cadre prévu par les textes : convention écrite soumise aux formalités applicables, montant proportionné au service rendu, encaissement en recettes. Le libre choix du prestataire par le patient doit rester la règle.
Un contrôle ne porte pas que sur la fiscalité. Un flux inexpliqué venant d’un prestataire de PPC peut intéresser l’Ordre et l’Assurance maladie avant même l’administration fiscale. Nous signalons toute écriture de ce type dès sa saisie.
Ce que disent exactement les textes
Le dispositif figure aux articles L. 1453-3 et suivants du code de la santé publique. Il interdit au professionnel de santé de recevoir, et à l’entreprise d’offrir, un avantage en espèces ou en nature, direct ou indirect. Du côté des entreprises, l’interdiction vise toute personne « assurant des prestations de santé » ou commercialisant des produits pris en charge par l’Assurance maladie (article L. 1453-5) : le prestataire de santé à domicile qui installe les appareils de PPC est donc dans le champ, au même titre qu’un laboratoire. Trois catégories de flux se distinguent.
- Ce qui n’est pas un avantage. Les remises commerciales obtenues sur vos propres achats de biens ou de services, et les avantages de valeur négligeable fixés par un arrêté du 7 août 2020 : un repas impromptu de 30 € au plus, deux fois par année civile ; un livre ou une revue de 30 € au plus, dans la limite de 150 € par an ; 20 € de fournitures de bureau par an. Ces limites s’apprécient par bénéficiaire et par entreprise.
- Ce qui est possible sous convention. La rémunération d’une activité de recherche, d’évaluation, de conseil ou de prestation de services, à condition qu’elle soit proportionnée au service rendu ; l’hospitalité lors d’une manifestation professionnelle ; le financement d’une formation (articles L. 1453-7 et L. 1453-8). La convention est déclarée, ou soumise à autorisation au-delà de seuils fixés par un second arrêté du même jour : pour une rémunération, 200 € par heure, 800 € par demi-journée et 2 000 € pour l’ensemble de la convention ; pour l’hospitalité, 150 € par nuitée et 50 € par repas.
- Tout le reste est interdit. Le fait de recevoir un avantage prohibé est puni d’un an d’emprisonnement et de 75 000 € d’amende (article L. 1454-7).
S’y ajoute une obligation de publicité qui pèse sur l’entreprise : les conventions, ainsi que les rémunérations et avantages d’au moins 10 €, sont publiés sur la base Transparence Santé (articles L. 1453-1 et D. 1453-1). N’importe qui peut donc rapprocher ce qui est publié à votre nom de ce que vous déclarez. Nous vous proposons de faire ce rapprochement une fois par an, avant le dépôt de la 2035.
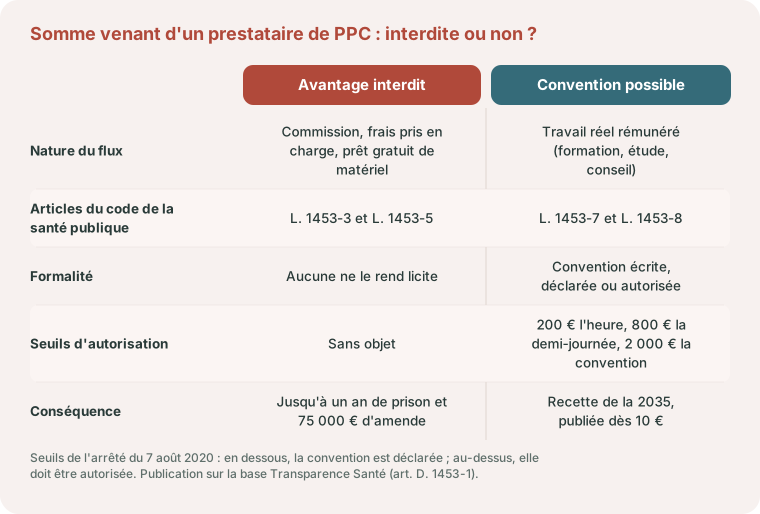
Exemple pédagogique. Un prestataire propose à un pneumologue d’animer une formation de ses techniciens sur la lecture des rapports d’observance : 3 heures à 180 €, soit 540 €. Les trois seuils sont respectés (180 € pour 200 € l’heure, 540 € pour 800 € la demi-journée, 540 € pour 2 000 € sur la convention) : la convention relève de la simple déclaration. À 250 € l’heure, soit 750 €, le seuil horaire serait franchi et la convention devrait être autorisée. Dans les deux cas, la somme est une recette de la 2035. Ce n’est pas un acte de soins : elle sort de l’exonération de TVA de l’article 261, 4, 1° du CGI et relève de la franchise en base tant que vos recettes taxables ne dépassent pas 37 500 € par an.
Allergologie : des consommables qui se périment
Le pneumologue qui pratique l’allergologie achète des extraits allergéniques pour les tests cutanés, des lancettes et une trousse d’urgence (adrénaline notamment). Ces produits ont une date de péremption : une batterie de tests peu utilisée se jette avant d’être amortie par le volume d’actes. Les allergènes de désensibilisation sont en règle générale prescrits et délivrés au patient, et n’entrent pas dans vos achats. Les consultations d’allergologie sont longues : leur rentabilité se mesure à l’heure, pas à l’acte.
Activité hospitalière et exercice mixte
De nombreux pneumologues combinent une activité libérale et une activité en établissement :
- vacations ou poste d’attaché à l’hôpital : rémunération salariée, imposée comme telle, avec des cotisations au régime général ;
- activité libérale dans une clinique (endoscopie bronchique, polysomnographie) : honoraires en BNC et redevance déductible versée à l’établissement ;
- praticien hospitalier avec activité libérale au sein de l’hôpital : un régime particulier, avec redevance à l’établissement, dont le traitement fiscal et social se vérifie à part.
Cette mixité impose de ventiler les frais : un congrès, un abonnement ou un ordinateur servent souvent aux deux activités, mais ne se déduisent qu’une fois et du bon côté. Les trajets entre le cabinet et l’hôpital sont à documenter, au barème kilométrique ou aux frais réels. Voyez Frais professionnels déductibles.
Pour ces trajets, le comparateur barème kilométrique ou frais réels donne l’ordre de grandeur de chaque méthode avant de choisir.
Endoscopie bronchique en établissement : redevance, accréditation et aide à l’assurance
Deux règles s’appliquent au pneumologue qui a une activité interventionnelle en clinique.
La première concerne la redevance. Les sommes versées à l’établissement par un praticien libéral sont imposables à la TVA, quelle que soit leur qualification (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110). Vos endoscopies et vos polysomnographies étant exonérées, vous ne déduisez pas cette taxe : la redevance se budgète toutes taxes comprises.
La seconde concerne l’assurance. La pneumologie figure parmi les spécialités dont les praticiens peuvent demander l’accréditation de la Haute Autorité de santé, mais seulement lorsqu’ils exercent une activité interventionnelle (article D. 4135-2 du code de la santé publique). Pour le pneumologue conventionné et accrédité qui exerce en établissement, et dont plus de la moitié des actes techniques sont des endoscopies de l’appareil respiratoire, l’article D. 185-1 du code de la sécurité sociale ouvre une aide de la caisse primaire à la souscription de l’assurance en responsabilité civile. Elle porte sur la fraction de la prime comprise entre 4 000 € et un plafond fixé par le texte à 15 000 € pour cette spécialité, plafond appelé à évoluer chaque année, au taux de 50 % en secteur 1 ou avec une pratique tarifaire maîtrisée, et de 35 % sinon. Un pneumologue dont l’activité est surtout faite de consultations et d’explorations fonctionnelles ne remplit pas la condition des actes : inutile de compter sur cette aide dans un prévisionnel. Notre page sur le gastro-entérologue et l’endoscopie en clinique traite la même mécanique pour l’endoscopie digestive.
Exemple chiffré : le parc de polygraphes
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Un pneumologue achète 4 polygraphes à 5 000 € chacun, soit 20 000 €. Les soins étant exonérés de TVA, il ne récupère pas la TVA : ce montant est son coût réel. Amortis par hypothèse sur 5 ans, ils génèrent 4 000 € de charge par an.
Au cours de la deuxième année, un appareil n’est jamais restitué. Sa valeur restante, 3 000 €, sort de l’actif et devient une charge de l’exercice. Il faut le remplacer : nouvel achat de 5 000 €, avec un nouvel amortissement. Ajoutez les capteurs à usage unique consommés à chaque nuit d’enregistrement, et le coût complet d’une polygraphie devient sensiblement plus élevé que la seule quote-part d’amortissement. C’est ce coût complet qu’il faut comparer à une offre de location maintenance incluse.
Le même parc, en coût par enregistrement
Exemple pédagogique. Reprenons les quatre polygraphes, avec une hypothèse de 400 enregistrements par an. À l’achat, une année sans incident coûte 4 000 € d’amortissement, 3 200 € de capteurs à usage unique (8 € par nuit) et 800 € d’entretien, soit 8 000 €, ou 20 € par enregistrement. L’année où un appareil n’est pas restitué, la sortie d’actif de 3 000 € porte le total à 11 000 €, soit 27,50 € par enregistrement. En location avec maintenance, à 150 € TTC par appareil et par mois, le loyer atteint 7 200 € (4 × 150 × 12), auxquels s’ajoutent les mêmes 3 200 € de capteurs : 10 400 €, soit 26 € par enregistrement. La location coûte donc 2 400 € de plus qu’une année sans incident à l’achat, et 600 € de moins qu’une année avec une perte, à condition que le contrat couvre l’appareil manquant.
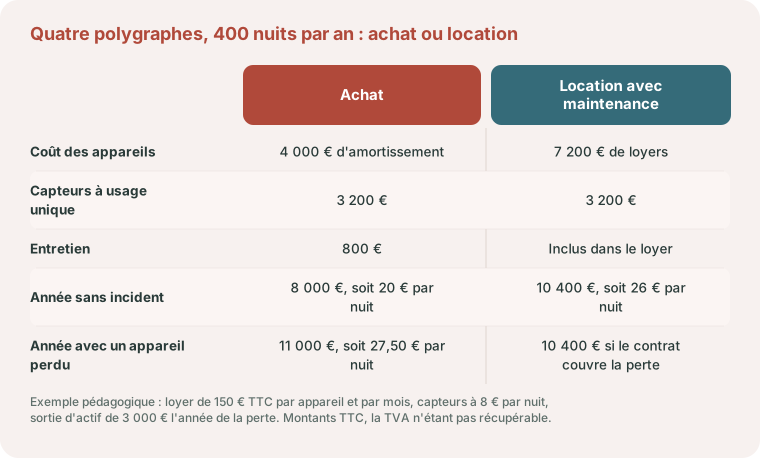
Le calcul change avec le volume. À 200 enregistrements par an, le loyer reste de 7 200 € alors que les capteurs tombent à 1 600 € : la location revient à 44 € par nuit (8 800 / 200), contre 32 € à l’achat (4 000 + 1 600 + 800, soit 6 400 / 200). C’est pourquoi nous partons toujours de votre nombre réel de nuits, relevé sur le logiciel de lecture, et non du tarif du loueur. Pour replacer ce poste dans le résultat de l’année, vous pouvez utiliser le simulateur de bénéfice et de cotisations du médecin.
Cotisations, prévoyance et retraite du pneumologue
Sur son activité libérale, le pneumologue cotise à l’URSSAF et à la CARMF ; en secteur 1, l’Assurance maladie prend en charge une partie de ces cotisations. S’il exerce aussi à l’hôpital, ses salaires relèvent du régime général : il cumule alors deux affiliations, et ses droits à retraite comme ses indemnités en cas d’arrêt se calculent séparément sur chaque activité.
C’est précisément ce qui rend la prévoyance délicate : la couverture côté salarié ne compense pas la perte des honoraires de cabinet, alors que les loyers, le secrétariat et le crédit-bail du laboratoire d’EFR continuent de courir. Le contrat de prévoyance doit être dimensionné sur la seule part libérale et sur ces frais fixes. Il est déductible de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Avant un premier échange : les pièces à réunir
Pour chiffrer votre activité sans approximation, nous avons besoin de quelques documents propres à la pneumologie :
- la dernière déclaration 2035 et le registre des immobilisations, avec le numéro de série de chaque polygraphe ;
- les contrats de location, de crédit-bail et de maintenance du laboratoire d’EFR ;
- le nombre d’explorations, de polygraphies et de polysomnographies réalisées dans l’année ;
- le contrat d’exercice avec la clinique et les factures de redevance ;
- les conventions signées avec des entreprises de santé, et ce qui est publié à votre nom sur la base Transparence Santé ;
- vos bulletins de salaire hospitaliers si vous avez une activité mixte.
À partir de ces pièces, nous établissons un coût complet par type d’examen, un tableau des appareils (valeur restante, date de renouvellement probable) et une liste des flux à justifier.
Les questions voisines sont traitées spécialité par spécialité : la comptabilité du cardiologue (plateau non invasif et exercice en clinique), la comptabilité de l’ORL (chirurgie, audioprothèse et actes esthétiques) et la comptabilité de l’oncologue (redevance d’établissement et recherche clinique).
Pneumologue à Bordeaux et en Gironde : repères locaux
L’exercice mixte décrit plus haut prend à Bordeaux des formes concrètes. Le CHU de Bordeaux est organisé en trois groupes hospitaliers (Pellegrin, Sud et Saint-André) : un poste d’attaché y est rémunéré en salaire, et l’activité libérale d’un praticien hospitalier y suppose un contrat approuvé par le directeur général de l’ARS Nouvelle-Aquitaine. Dans le privé, la pneumologie figure parmi les spécialités de la Polyclinique Bordeaux Nord Aquitaine, de la Polyclinique Bordeaux Rive Droite, à Lormont, et de la Clinique Saint-Augustin. Un pneumologue libéral qui y réalise des endoscopies bronchiques ou des enregistrements du sommeil le fait sous contrat d’exercice, contre une redevance déductible.
Pour le cabinet, la caisse primaire d’assurance maladie de la Gironde est votre caisse de rattachement et l’Urssaf Aquitaine appelle vos cotisations ; vos contrats sont envoyés au conseil départemental de la Gironde de l’Ordre des médecins. L’URPS Médecins Libéraux Nouvelle-Aquitaine représente les libéraux de la région et a été consultée par l’ARS sur le zonage du 30 janvier 2026, qui laisse Bordeaux hors zonage.
Situé à Bordeaux, notre cabinet travaille avec les pneumologues de la métropole sur Pennylane, appareil par appareil pour le parc de polygraphes, et en visioconférence pour les points de gestion. Pour en savoir plus : notre cabinet comptable à Bordeaux.
Sources officielles
- Article L. 1453-5 du code de la santé publique : interdiction d’offrir des avantages, applicable aux personnes assurant des prestations de santé
- Arrêté du 7 août 2020 sur les avantages de valeur négligeable : repas, livres, fournitures, montants et fréquences
- Arrêté du 7 août 2020 sur les seuils d’autorisation des conventions : 200 € par heure, 800 € par demi-journée, 2 000 € par convention
- Article D. 185-1 du code de la sécurité sociale : aide à l’assurance en responsabilité civile des médecins accrédités
- BOI-TVA-CHAMP-30-10-20-20 : TVA sur les sommes versées aux établissements de soins par les praticiens libéraux
- CHU de Bordeaux : groupes hospitaliers Pellegrin, Sud et Saint-André
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé
Parlons de votre cabinet de pneumologie
Rentabilité réelle du sommeil, gestion du parc de polygraphes, répartition entre cabinet et hôpital : nous pouvons analyser votre activité ligne par ligne et vérifier que vos relations avec les prestataires sont correctement documentées.
Parlons-en
Pneumologue : votre matériel bien amorti ?
EFR, polygraphie du sommeil, achat ou crédit-bail, exercice en SELARL : chaque choix pèse sur votre fiscalité. Faisons le point ensemble : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un prestataire de PPC peut-il prendre en charge une partie de mes frais de cabinet ?
Non. La prise en charge de frais, la mise à disposition gratuite de matériel ou toute commission liée aux patients adressés sont des avantages prohibés par la réglementation anti-cadeaux. Seule une rémunération d’un travail réel, prévue par une convention écrite et proportionnée, peut être envisagée dans le cadre des textes.
Que faire comptablement d'un polygraphe non restitué par un patient ?
L’appareil sort de l’actif : sa valeur non encore amortie devient une charge de l’exercice. Une éventuelle indemnité d’assurance est enregistrée en recette. Le remplacement constitue un nouvel investissement.
Les extraits allergéniques périmés sont-ils déductibles ?
Oui, les extraits achetés pour les tests cutanés sont des consommables comptabilisés en charges lors de leur achat. Leur péremption ne change pas la déduction, mais elle pèse sur la rentabilité réelle de l’activité d’allergologie.
Comment déclarer une activité à la fois libérale et hospitalière ?
Les salaires hospitaliers sont déclarés comme traitements et salaires, les honoraires libéraux en BNC sur la 2035. Les frais communs aux deux activités doivent être ventilés pour n’être déduits qu’une fois et dans la bonne catégorie.
Faut-il acheter ou louer un pléthysmographe ?
L’achat permet d’amortir l’appareil et de déduire les intérêts d’emprunt, la location avec maintenance lisse la charge et limite les imprévus. La TVA n’étant pas récupérable, la comparaison se fait sur les coûts toutes taxes comprises et sur votre volume réel d’examens.
Un prestataire de PPC peut-il me rémunérer pour une formation ou une étude ?
Oui, si le travail est réel, la rémunération proportionnée et la convention écrite. Elle est déclarée, ou soumise à autorisation au-delà de 200 € par heure, 800 € par demi-journée ou 2 000 € pour l’ensemble de la convention (arrêté du 7 août 2020). La somme est une recette de la 2035 et l’entreprise la publie sur la base Transparence Santé.
Un pneumologue peut-il bénéficier de l'aide à l'assurance en responsabilité civile ?
Seulement s’il est conventionné, accrédité par la Haute Autorité de santé, s’il exerce en établissement et si plus de la moitié de ses actes techniques sont des endoscopies de l’appareil respiratoire. L’aide prévue par l’article D. 185-1 du code de la sécurité sociale est alors de 50 % ou 35 % de la fraction de prime située au-dessus de 4 000 €, dans la limite d’un plafond.
Travaillez-vous avec des pneumologues de Bordeaux qui exercent à la fois à l'hôpital et en libéral ?
Le cabinet est situé à Bordeaux et travaille à distance avec les pneumologues de la métropole : bulletins de salaire, relevés d’honoraires et factures de matériel sont déposés sur Pennylane. Nous tenons le résultat libéral à part du salaire hospitalier, puis nous estimons l’impôt sur l’ensemble du foyer. Les rendez-vous sont fixés en visioconférence, en dehors des vacations.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Si vous mutualisez le matériel d’explorations fonctionnelles avec des confrères, une méthode écrite de partage des charges évite les désaccords. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261, 4, 1° du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


