
Médecins
Expert-comptable pour oncologue : activité mixte salariat et libéral
En résumé
Salariat hospitalier et exercice libéral : une double déclaration à articuler correctement. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : L’oncologue libéral relève des bénéfices non commerciaux (déclaration 2035) ou d’une société d’exercice, et cotise à l’Urssaf et à la CARMF. Son résultat dépend surtout de deux contrats : le contrat d’exercice signé avec la clinique et, pour le praticien hospitalier, le contrat d’activité libérale. La redevance y est la première charge, négociée en clinique à hauteur des services rendus et fixée par décret à l’hôpital, de 15 % à 60 % des honoraires selon l’acte. S’y ajoutent les règles propres aux relations avec l’industrie pharmaceutique.
Note de l’expert-comptable : règles de cumul, conditions d’exercice libéral à l’hôpital et encadrement des relations avec l’industrie évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
L’oncologue n’a pas de cabinet de ville au sens classique. Il exerce le plus souvent dans un établissement : en clinique, où il est libéral mais dépend du plateau de l’établissement, à l’hôpital ou dans un centre de lutte contre le cancer, où il est salarié, parfois des deux côtés. Le radiothérapeute, lui, est souvent associé d’un centre qui détient des équipements très coûteux. Et beaucoup participent à des essais cliniques. Ce guide détaille ces situations, très différentes les unes des autres, avec un outil pour estimer le bénéfice de votre activité libérale.
Rapprocher les honoraires des relevés d’établissement
Les décalages entre activité réalisée, facturation et reversement peuvent rendre le solde bancaire trompeur. Isoler les honoraires, les retenues et les régularisations facilite le contrôle des flux avec la clinique, sans assimiler les dépenses de l’établissement à celles du praticien.
Les pièces utiles pour travailler ce point : conventions d’exercice, relevés de reversement et détail des retenues contractuelles.
Le suivi à construire : honoraires facturés non encaissés, délais de reversement et charges propres au cabinet. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Quatre façons d’exercer l’oncologie
| Situation | Statut fiscal | Ce qu’il faut suivre |
|---|---|---|
| Oncologue médical libéral en clinique | BNC (2035) ou société d’exercice | Contrat d’exercice, redevance, groupe d’associés |
| Praticien hospitalier avec activité libérale à l’hôpital | Salaire + honoraires libéraux | Redevance à l’hôpital, limites de l’activité libérale |
| Médecin salarié d’un centre de lutte contre le cancer ou d’un hôpital, avec vacations libérales ailleurs | Traitements et salaires + BNC | Frais communs, impôt cumulé |
| Radiothérapeute associé d’un centre de radiothérapie | Honoraires + revenus de parts sociales | Valeur des parts, équipements lourds, sortie |
Chacune a sa logique comptable : la suite de ce guide les reprend une par une.
Oncologue libéral en clinique : le contrat et la redevance
En clinique, l’oncologue médical consulte, prescrit et surveille les chimiothérapies réalisées en hôpital de jour. Les médicaments anticancéreux sont délivrés par la pharmacie de l’établissement : ils ne passent pas par la comptabilité du médecin. Ses recettes sont ses honoraires ; ses charges principales, la redevance et sa quote-part des frais du groupe.
Le contrat d’exercice avec la clinique conditionne toute l’économie de l’activité. Avant de le signer ou de le renouveler, nous vérifions avec vous :
- la base de calcul de la redevance (pourcentage des honoraires, forfait) et ce qu’elle rémunère réellement : locaux de consultation, secrétariat, infirmières de coordination, logiciels ;
- les astreintes et la continuité des soins, qui pèsent sur l’organisation du groupe ;
- l’éventuelle exclusivité, la durée et les conditions de sortie, qui ont une incidence directe sur la valeur de votre activité le jour où vous partez.
La redevance est une charge déductible. Mais une redevance qui couvre des services que le groupe paie par ailleurs (secrétaires salariées, logiciel) revient à payer deux fois : c’est un point à contrôler à chaque renouvellement.
Ce que le droit dit de la redevance de clinique
Trois textes encadrent cette redevance, et chacun a une conséquence comptable.
- Elle ne peut rémunérer que des services. L’article L. 4113-5 du code de la santé publique interdit à toute personne qui ne remplit pas les conditions d’exercice de la profession de recevoir une quote-part des honoraires d’un médecin. La Cour de cassation en déduit que la somme prélevée par l’établissement « doit correspondre, exclusivement, par sa nature et par son coût, à un service rendu au praticien » (première chambre civile, 22 janvier 2009, n° 08-11.204). Un pourcentage sans liste des services ni chiffrage est donc fragile : demandez le détail avant de signer.
- Elle supporte la TVA. Les sommes versées à l’établissement par les praticiens qui y exercent à titre libéral font partie de ses opérations imposables, quelle que soit leur appellation (BOI-TVA-CHAMP-30-10-20-20, § 110). Vos soins étant exonérés, cette taxe n’est pas récupérable : c’est le montant toutes taxes comprises qui figure en charge sur la 2035. Dans l’exemple plus bas, les 28 000 € s’entendent taxe comprise.
- Elle ne réduit pas vos recettes. Les honoraires encaissés pour votre compte par la clinique restent vos honoraires (même doctrine, § 90). Vous déclarez le montant brut et vous déduisez la redevance, même si vous ne recevez qu’un virement net.
Pour tester l’effet d’un point de redevance sur votre revenu, partez de vos chiffres dans notre simulateur du bénéfice fiscal et social du médecin.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Le groupe d’oncologues : SCM ou société d’exercice
Les oncologues libéraux d’une clinique s’organisent rarement seuls : astreintes, réunions de concertation et remplacements imposent de travailler en groupe. Deux montages dominent :
- la SCM, qui partage les frais (secrétariat, locaux, logiciel) sans partager les honoraires : chaque associé garde sa 2035 et déduit sa quote-part ;
- la société d’exercice libéral (SELARL, SELAS), qui encaisse les honoraires de tous. Depuis l’imposition des revenus 2024, la rémunération qu’un associé perçoit au titre de son activité libérale dans la société relève en principe des BNC.
Dans une société d’exercice, la répartition des honoraires entre associés devient le sujet sensible : part fixe, part liée à l’activité, prise en compte des astreintes et des fonctions de coordination. Elle doit être écrite, comprise de tous et revue quand un associé réduit son activité. L’entrée d’un nouvel associé et le départ d’un ancien (valorisation des parts, reprise de patientèle) se préparent avec les mêmes chiffres.
Réunions de concertation pluridisciplinaire. Ces réunions, indispensables à la décision thérapeutique, prennent un temps considérable et ne sont pas toujours rémunérées en tant que telles. Dans un groupe, leur charge doit être prise en compte dans la clé de répartition, sous peine de pénaliser ceux qui les animent.
Praticien hospitalier et activité libérale à l’hôpital
Un praticien hospitalier à temps plein peut, dans les limites fixées par les textes, exercer une activité libérale au sein de son établissement : consultations et actes pour des patients qui le choisissent à ce titre. Cette activité a ses propres règles :
- les honoraires sont perçus directement par le praticien ou par l’intermédiaire de l’administration hospitalière, selon l’option choisie ;
- le praticien verse une redevance à l’hôpital en contrepartie de l’utilisation des moyens de l’établissement ;
- ses salaires restent imposés en traitements et salaires, et l’activité libérale fait l’objet d’une déclaration distincte, avec ses propres cotisations.
Il faut donc deux lectures : une paie pour le salaire, une comptabilité libérale pour les honoraires, et une projection d’impôt qui cumule les deux.
Les limites et la redevance fixées par le code de la santé publique
Ici, rien ne se négocie : tout est écrit dans les articles L. 6154-1 et suivants.
- Qui peut exercer. Seuls les praticiens adhérant à la convention médicale et n’exerçant aucune activité libérale en dehors des établissements publics de santé (article L. 6154-2). Un praticien hospitalier ne peut donc pas cumuler ce régime avec un cabinet en ville.
- Combien de temps. La durée de l’activité libérale ne dépasse pas 20 % de la durée de service hospitalier hebdomadaire : une demi-journée par semaine pour un praticien à huit ou neuf demi-journées, deux pour un praticien à dix demi-journées. Le nombre de consultations et d’actes réalisés en libéral doit rester inférieur à celui de l’activité publique.
- Sous quel contrat. Un contrat de cinq ans, approuvé par le directeur général de l’agence régionale de santé, cette approbation valant autorisation (article L. 6154-4). Il contient une clause de non-installation à proximité en cas de départ, de six à vingt-quatre mois et de trois à dix kilomètres, sauf départ à la retraite (article L. 6154-2, IV, qui en dispense les praticiens de l’AP-HP, des Hospices civils de Lyon et de l’AP-HM).
- À quel prix. La redevance est un pourcentage des honoraires, fixé par l’article D. 6154-10-3 selon la nature de l’acte et la catégorie d’établissement.
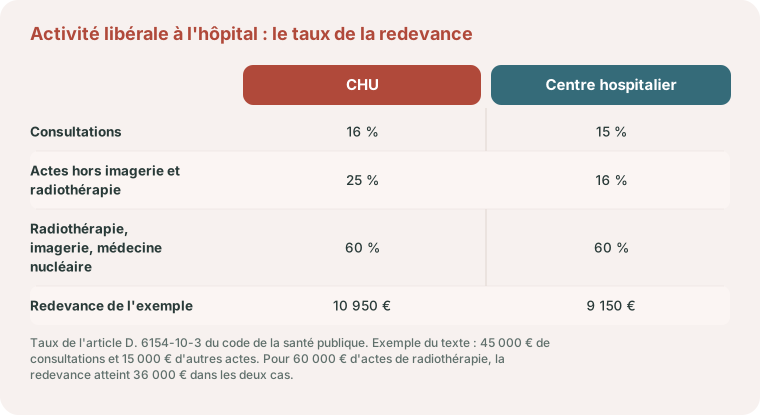
Exemple pédagogique. Une oncologue médicale, praticienne hospitalière, perçoit 60 000 € d’honoraires libéraux dans l’année : 45 000 € de consultations et 15 000 € d’autres actes. En centre hospitalier universitaire, la redevance est de 45 000 € × 16 % = 7 200 €, plus 15 000 € × 25 % = 3 750 €, soit 10 950 €. Dans un centre hospitalier, elle serait de 45 000 € × 15 % = 6 750 €, plus 15 000 € × 16 % = 2 400 €, soit 9 150 €. Pour un radiothérapeute, le calcul change d’échelle : 60 000 € d’actes de radiothérapie supportent 60 % de redevance, soit 36 000 €, dans les deux catégories d’établissement.
Ce taux de 60 % explique pourquoi l’activité libérale d’un radiothérapeute hospitalier se raisonne sur ce qui reste après redevance, et non sur les honoraires facturés.
Radiothérapeute associé d’un centre équipé
La radiothérapie repose sur des accélérateurs de particules et un plateau technique dont le coût se chiffre en millions d’euros, soumis à autorisation. Dans le secteur libéral, ces équipements sont généralement détenus par une société d’exploitation dont les radiothérapeutes sont associés, parfois via des holdings. Le médecin perçoit alors deux types de revenus : ses honoraires pour les actes intellectuels, et le résultat de la société à travers ses parts (rémunération, dividendes).
Les enjeux sont ceux d’un investisseur autant que d’un médecin :
- financement et renouvellement des accélérateurs, qui conditionnent la valeur de la société ;
- prix d’entrée d’un jeune associé, souvent élevé, et son financement personnel ;
- valorisation et fiscalité de la sortie au moment de la retraite (plus-value sur les parts) ;
- arbitrage entre rémunération et distribution, qui ne se pose pas dans les mêmes termes qu’en cabinet.
Un point de droit pèse sur chacun de ces enjeux : le traitement du cancer, qu’il soit médical, chirurgical ou réalisé par radiothérapie externe ou curiethérapie, est une activité de soins soumise à l’autorisation de l’agence régionale de santé (articles R. 6122-25, 18° et R. 6123-86 du code de la santé publique). Cette autorisation est accordée pour une durée déterminée, qui ne peut en principe être inférieure à sept ans (article L. 6122-8). La valeur des parts d’un centre repose donc sur un droit d’exercer à échéance, attaché au titulaire de l’autorisation, le plus souvent la structure, et non à chaque associé : la date du prochain renouvellement fait partie des informations à demander avant d’entrer au capital.
Côté fiscalité, l’associé d’une société d’exercice libérale déclare désormais sa rémunération technique en bénéfices non commerciaux : notre article sur la réforme de la rémunération des associés de SEL en détaille les conséquences. Lorsque les parts sont logées dans une société de participations, les règles décrites dans notre guide sur le fonctionnement d’une société holding s’appliquent à la remontée des dividendes, et le comparateur entre impôt sur le revenu et impôt sur les sociétés aide à poser les premiers chiffres. L’aide conventionnelle à l’emploi d’un assistant médical, ouverte à la plupart des spécialités en secteur 1 ou avec OPTAM, exclut en revanche les radiothérapeutes, d’après la liste publiée par l’Assurance maladie. La logique d’un plateau lourd détenu en société se retrouve chez le radiologue libéral.
Essais cliniques et relations avec l’industrie
Les oncologues sont très sollicités par les laboratoires : essais cliniques, participation à des comités, formations. Ces flux obéissent à des règles strictes :
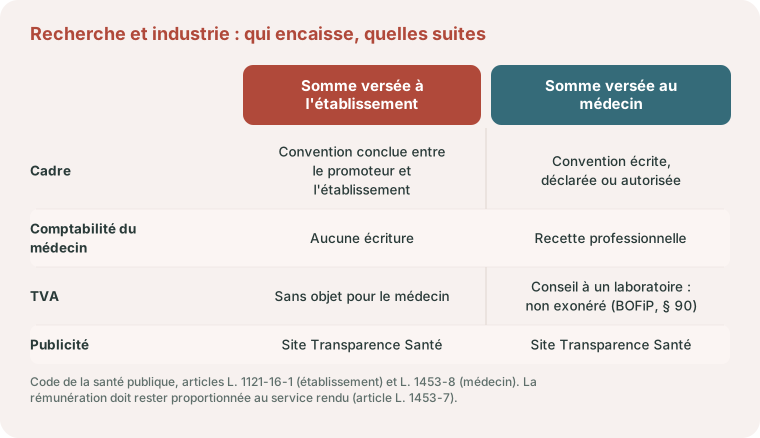
- une rémunération ne peut correspondre qu’à un travail réel, prévu par une convention écrite soumise aux formalités applicables, et proportionnée au service rendu ; les avantages et conventions font l’objet d’une publicité ;
- dans beaucoup d’essais, les sommes sont versées à l’établissement ou à une structure de recherche, et non au médecin : il faut savoir qui encaisse quoi ;
- quand le médecin encaisse lui-même, ce sont des recettes professionnelles ; ces prestations ne sont pas des soins, et leur traitement au regard de la TVA se qualifie au cas par cas.
Hospitalité lors de congrès, prise en charge de frais de déplacement : tout avantage reçu doit pouvoir être rattaché au cadre légal. Nous vérifions que votre comptabilité ne contient aucun flux inexpliqué.
Les textes derrière ces règles
- Le principe est l’interdiction. Un professionnel de santé ne peut recevoir aucun avantage, en espèces ou en nature, d’une entreprise qui produit ou commercialise des produits de santé (article L. 1453-3 du code de la santé publique).
- Les exceptions sont limitatives. L’article L. 1453-7 admet la rémunération d’activités de recherche, d’évaluation scientifique, de conseil ou de prestation de services, à condition qu’elle soit proportionnée au service rendu, ainsi qu’une hospitalité d’un niveau raisonnable lors de manifestations professionnelles ou scientifiques.
- Une convention est toujours nécessaire. Elle est soumise, selon les cas, à un régime de déclaration ou d’autorisation (article L. 1453-8).
- Les essais à finalité commerciale suivent un circuit propre. Lorsqu’ils sont menés dans un établissement de santé, la convention est conclue entre le promoteur et le représentant légal de l’établissement, sur un modèle fixé par arrêté ; elle est transmise au Conseil national de l’ordre des médecins et visée par les investigateurs (article L. 1121-16-1, IV). Ces conventions ne relèvent pas du régime de déclaration ou d’autorisation précédent.
- Tout est public. Les conventions, leur objet et leur montant sont publiés sur un site internet public unique, la base Transparence Santé (article L. 1453-1).
TVA sur les missions de conseil. Les médecins qui conseillent des laboratoires pharmaceutiques ne bénéficient pas de l’exonération des soins pour cette activité (BOI-TVA-CHAMP-30-10-20-10, § 90). La franchise en base s’applique tant que ces recettes taxables n’ont pas dépassé 37 500 € l’année précédente ; elle cesse en cours d’année dès que 41 250 € sont franchis. Les soins exonérés n’entrent pas dans le calcul de ces seuils. Un oncologue qui multiplie les participations à des comités scientifiques doit donc suivre ce cumul à part, comme l’explique notre guide sur les régimes de TVA.
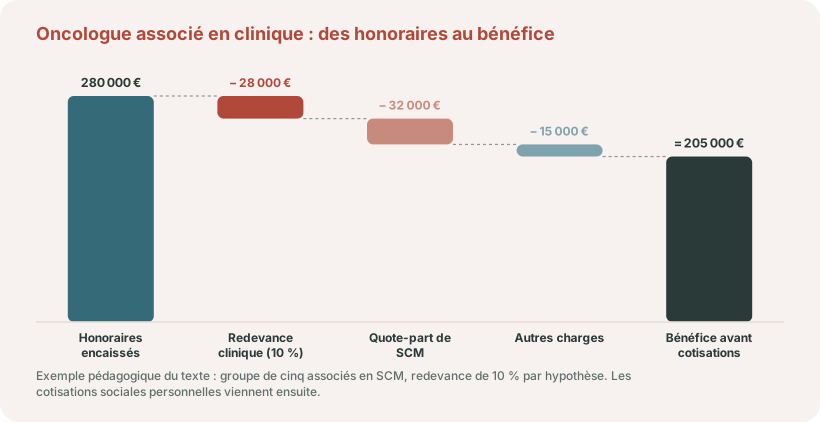
Exemple chiffré : un oncologue associé en clinique
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Un oncologue médical, membre d’un groupe de cinq associés en SCM dans une clinique, encaisse 280 000 € d’honoraires. Il verse une redevance de 10 % par hypothèse, soit 28 000 €, et sa quote-part de SCM (deux secrétaires, logiciel, locaux de consultation) s’élève à 32 000 €. Ajoutons 15 000 € d’autres charges (assurance, congrès, déplacements, cotisations ordinales) : son bénéfice libéral est d’environ 205 000 €, avant cotisations sociales personnelles.
En relisant le contrat, le groupe constate que la redevance inclut déjà la mise à disposition d’une secrétaire que la SCM rémunère aussi. La renégociation porte sur plusieurs milliers d’euros par associé et par an : un gain qui ne se voit qu’en rapprochant le contrat de la comptabilité.
Cotisations, prévoyance et retraite de l’oncologue
Sur son activité libérale, l’oncologue cotise à l’URSSAF et à la CARMF ; en secteur 1, l’Assurance maladie prend en charge une partie de ces cotisations et les déductions spécifiques des conventionnés s’appliquent. S’il est aussi salarié, il cotise en parallèle au régime général, et ses droits se calculent séparément sur chaque activité.
Le praticien libéral en clinique n’a pas l’employeur hospitalier pour amortir un arrêt : la prévoyance doit couvrir son revenu et sa quote-part des frais du groupe, qui continue de courir. Pour le radiothérapeute associé, elle doit aussi anticiper le financement de ses parts. Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Ce que nous faisons pour un oncologue, et les pièces à réunir
Le cabinet suit ses clients à distance, sur Pennylane, avec des points en visioconférence. Pour un oncologue, la mission couvre en général :
- la comptabilité libérale et la déclaration 2035, avec un rapprochement mensuel entre les relevés de la clinique ou de l’hôpital et les encaissements ;
- le contrôle de la redevance : base, taux, services rendus en contrepartie, TVA facturée ;
- la comptabilité de la SCM et sa déclaration 2036, ou les comptes annuels de la société d’exercice ;
- une projection d’impôt qui additionne salaire hospitalier et bénéfice libéral, pour ajuster les acomptes ;
- le suivi à part des recettes versées par l’industrie, avec la convention correspondante et le cumul au regard des seuils de TVA.
Pour un premier échange, préparez votre contrat d’exercice ou votre contrat d’activité libérale, les relevés de reversement des douze derniers mois, les statuts et le règlement intérieur du groupe, vos bulletins de salaire si vous êtes aussi salarié, les conventions signées avec des laboratoires et vos appels de cotisations de l’Urssaf et de la CARMF.
D’autres spécialités rencontrent des sujets proches, que nous détaillons à part : la comptabilité du pneumologue (prestataires et matériel d’exploration), la comptabilité du gastro-entérologue (endoscopie et plateau technique) et la comptabilité du dermatologue (actes esthétiques et TVA du laser).
Oncologue à Bordeaux et en Gironde : où s’exerce la spécialité
À Bordeaux, l’oncologie s’exerce sous des statuts très différents selon la porte que l’on pousse. L’Institut Bergonié est le centre régional de lutte contre le cancer de Nouvelle-Aquitaine, membre du groupe Unicancer. Le CHU de Bordeaux relève de l’hôpital public, où l’activité libérale d’un praticien hospitalier suit les articles L. 6154-1 et suivants et un contrat approuvé par le directeur général de l’ARS Nouvelle-Aquitaine. Côté privé, la Polyclinique Bordeaux Nord Aquitaine et la Polyclinique Bordeaux Rive Droite, à Lormont, affichent l’oncologie parmi leurs spécialités, et la Clinique Saint-Augustin une prise en charge en cancérologie : l’oncologue libéral y exerce en principe sous contrat d’exercice, avec une redevance.
Le même médecin peut donc recevoir, la même année, un salaire et des honoraires, et devoir une redevance, auprès d’organismes distincts : la caisse primaire d’assurance maladie de la Gironde pour les honoraires, l’Urssaf Aquitaine pour les cotisations de l’activité libérale, le conseil départemental de la Gironde de l’Ordre des médecins pour la communication des contrats.
Notre cabinet, situé à Bordeaux, travaille avec les oncologues de la métropole à partir des relevés de chaque établissement, déposés sur Pennylane, et de rendez-vous en visioconférence fixés en dehors des journées d’hôpital de jour. La page expertise comptable à Bordeaux décrit ce fonctionnement.
Votre activité d’oncologie
Relecture d’un contrat de clinique, répartition des honoraires dans un groupe, entrée au capital d’un centre de radiothérapie, cumul avec un salaire hospitalier : chacune de ces situations se chiffre avant de s’engager.
Références
- Article D. 6154-10-3 du code de la santé publique : taux de la redevance d’activité libérale à l’hôpital, de 15 % à 60 % selon l’acte et l’établissement
- Article L. 6154-2 du code de la santé publique : conditions de l’activité libérale des praticiens hospitaliers, limite de 20 % de la durée de service, clause de non-installation
- BOI-TVA-CHAMP-30-10-20-20 : établissements de soins privés, sommes versées par les praticiens soumises à la TVA (§ 110), honoraires perçus pour leur compte (§ 90)
- Cour de cassation, 1re chambre civile, 22 janvier 2009, n° 08-11.204 : la redevance doit correspondre, par sa nature et par son coût, à un service rendu au praticien
- Article L. 1453-7 du code de la santé publique : avantages autorisés par dérogation, rémunération proportionnée au service rendu
- Article L. 1121-16-1 du code de la santé publique : convention conclue avec l’établissement pour les recherches à finalité commerciale
- Institut Bergonié : centre régional de lutte contre le cancer de Nouvelle-Aquitaine, membre du groupe Unicancer
- ELSAN : la Clinique Saint-Augustin, à Bordeaux : prises en charge et services de l’établissement
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé
Exonération des soins et activité de conseil auprès des laboratoires : BOI-TVA-CHAMP-30-10-20-10, § 90, version du 9 avril 2025. Les modalités de déclaration et d’autorisation des conventions ne sont pas détaillées ici.
Parlons-en
Oncologue : salariat et libéral, deux déclarations
Cumul hospitalier et BNC, vacations et gardes, tranche marginale : votre double statut d'oncologue s'arbitre finement. Faisons le point : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
La redevance versée à la clinique est-elle déductible ?
Oui, c’est une charge professionnelle déductible. Il faut toutefois vérifier ce qu’elle rémunère : si elle couvre des services que le groupe paie déjà par ailleurs, comme un secrétariat, elle peut faire l’objet d’une renégociation.
Les médicaments de chimiothérapie passent-ils dans la comptabilité de l'oncologue ?
Non. Ils sont délivrés par la pharmacie de l’établissement où le traitement est administré. Le médecin libéral n’enregistre que ses honoraires et ses propres charges.
Comment sont imposés les honoraires d'essais cliniques ?
S’ils sont versés au médecin, ce sont des recettes professionnelles imposables, à encadrer par une convention conforme aux règles applicables. Dans de nombreux essais, les sommes sont versées à l’établissement et non au praticien. Leur traitement au regard de la TVA se qualifie au cas par cas.
Comment un praticien hospitalier déclare-t-il son activité libérale à l'hôpital ?
Son salaire reste imposé en traitements et salaires. Les honoraires de l’activité libérale, diminués notamment de la redevance versée à l’hôpital, font l’objet d’une déclaration distincte avec leurs propres cotisations.
Comment financer l'entrée au capital d'un centre de radiothérapie ?
Le plus souvent par un emprunt personnel ou via une holding, sur la base d’une valorisation des parts qui intègre les équipements et leur renouvellement. Les conditions de sortie doivent être étudiées dès l’entrée, car elles déterminent la plus-value future.
Quel est le taux de la redevance d'activité libérale à l'hôpital ?
Il est fixé par l’article D. 6154-10-3 du code de la santé publique : 16 % des honoraires de consultation en centre hospitalier universitaire et 15 % en centre hospitalier, 25 % et 16 % pour les autres actes, 60 % pour les actes de radiothérapie, d’imagerie, de médecine nucléaire et de biologie.
Un praticien hospitalier peut-il aussi consulter en libéral en ville ?
Pas s’il exerce une activité libérale à l’hôpital : l’article L. 6154-2 du code de la santé publique réserve ce régime aux praticiens qui n’exercent aucune activité libérale en dehors des établissements publics de santé. L’activité libérale y est en outre limitée à 20 % de la durée de service hebdomadaire.
La clinique doit-elle facturer la TVA sur la redevance ?
Oui : les sommes versées à l’établissement par les praticiens libéraux sont des opérations imposables pour la clinique (BOI-TVA-CHAMP-30-10-20-20, § 110). Le médecin, dont les soins sont exonérés, ne récupère pas cette taxe et déduit la redevance pour son montant toutes taxes comprises.
Les honoraires de conseil versés par un laboratoire sont-ils soumis à la TVA ?
Oui en principe : l’activité de conseil d’un médecin auprès d’un laboratoire pharmaceutique ne bénéficie pas de l’exonération des soins (BOI-TVA-CHAMP-30-10-20-10, § 90). La franchise en base dispense toutefois de facturer la taxe tant que ces recettes taxables restent sous 37 500 € par an.
Travaillez-vous avec des oncologues qui partagent leur temps entre un établissement bordelais et une activité libérale ?
Le cabinet est situé à Bordeaux et travaille à distance : bulletins de salaire, relevés d’honoraires et états de redevance sont déposés sur Pennylane, et les points se font en visioconférence. Nous établissons un résultat libéral séparé du salaire, puis une estimation de l’impôt sur l’ensemble des revenus. Le premier échange sert à lister vos lieux d’exercice et les contrats qui s’y rattachent.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Pour les consultations de ville tenues avec des confrères, voyez comment se répartissent les frais d’un cabinet en commun. Adaptez les hypothèses à vos contrats et à votre organisation.


