
Médecins
Expert-comptable pour ORL : actes techniques, rhinoplastie esthétique et TVA
En résumé
Microscope, fibroscope, audiométrie à amortir, et rhinoplastie esthétique soumise à TVA. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : l’ORL libéral relève des BNC et ses soins sont exonérés de TVA, à l’exception des actes à visée purement esthétique (rhinoplastie de convenance), taxables une fois la franchise en base dépassée. Son cabinet très équipé s’amortit, sa chirurgie en clinique supporte une redevance, et ses liens avec les audioprothésistes sont strictement encadrés par le code de la santé publique.
Note de l’expert-comptable : la qualification TVA des actes à visée esthétique, les règles de désinfection des endoscopes et le cadre des relations avec les audioprothésistes sont sensibles et évolutifs. Les montants cités sont des ordres de grandeur pédagogiques, à sécuriser avec le cabinet.
L’oto-rhino-laryngologiste partage sa semaine entre un cabinet très équipé (audiométrie, fibroscopie, explorations de l’équilibre) et un bloc opératoire en clinique. Certains y ajoutent une activité de chirurgie esthétique de la face, qui change le régime de TVA d’une partie de leurs recettes. Et parce que l’ORL prescrit les appareils auditifs, ses relations avec les audioprothésistes obéissent à des règles strictes. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Construire le budget du matériel réellement utilisé
Audiométrie, explorations et consultation n’engagent pas les mêmes moyens. L’inventaire doit préciser les appareils utilisés, leurs contrats et leur renouvellement prévu pour éviter qu’une année de faible investissement masque le coût durable du cabinet.
Les pièces utiles pour travailler ce point : inventaire du matériel, contrats d’entretien et ventilation agrégée de l’activité.
Le suivi à construire : coût annuel de renouvellement, charges fixes et capacité de remboursement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Audiométrie et explorations : un cabinet équipé
Le cabinet d’ORL se reconnaît à sa cabine insonorisée. Sur le plan comptable, elle relève des agencements : si vous êtes locataire, elle s’amortit sur sa durée d’utilisation propre, en tenant compte de la durée du bail, et sa valeur résiduelle se discute en cas de déménagement ou de cession du cabinet.
Autour d’elle, le matériel d’exploration :
| Équipement | Usage | Point comptable |
|---|---|---|
| Audiomètre, impédancemètre | Bilan auditif, tympanométrie | Amortissement ; étalonnage régulier en charges |
| Potentiels évoqués auditifs, otoémissions | Dépistage, surdités de l’enfant | Amortissement |
| Vidéonystagmographie | Vertiges et troubles de l’équilibre | Amortissement ; logiciel à suivre |
| Microscope d’examen, aspiration | Oreille, soins | Amortissement |
| Petits instruments (spéculums, pinces) | Examen courant | En charges sous 500 € HT |
Fibroscopie : le coût caché de la désinfection
La nasofibroscopie est un geste quotidien. Chaque fibroscope doit être désinfecté entre deux patients selon une procédure validée, avec une traçabilité qui relie l’appareil, le cycle de désinfection et le patient. Ce suivi a un coût que les ORL sous-estiment souvent.
| Méthode | Ce qu’elle coûte | Effet comptable |
|---|---|---|
| Désinfection manuelle | Produits, temps d’une assistante, plusieurs fibroscopes en rotation | Charges courantes, fibroscopes amortis |
| Gaines de protection à usage unique | Une gaine par examen, procédure allégée selon le système | Consommables proportionnels au nombre d’actes |
| Appareil de désinfection automatisé, armoire de stockage | Investissement et maintenance | Amortissement ; moins de temps salarié |
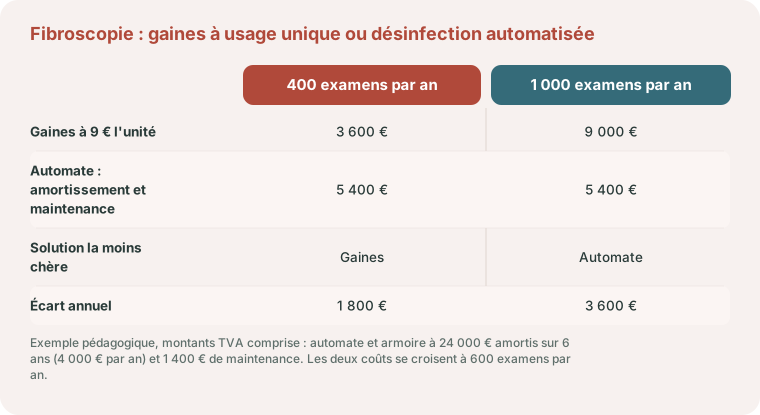
Le bon choix dépend du nombre d’examens : au-delà d’un certain volume, un investissement amorti revient moins cher que des consommables à chaque acte. Nous faisons ce calcul avec vos chiffres réels.
Exemple pédagogique. Hypothèses à remplacer par vos devis, montants TVA comprise puisque vous ne la récupérez pas sur vos soins : une gaine à 9 € par examen ; un appareil de désinfection et son armoire à 24 000 €, amortis sur 6 ans, soit 4 000 € par an, plus 1 400 € de maintenance, soit 5 400 € par an. Les deux solutions se croisent à 5 400 / 9 = 600 examens par an. À 400 fibroscopies, les gaines coûtent 3 600 € et font économiser 1 800 € ; à 1 000, elles coûtent 9 000 € et c’est l’appareil qui fait économiser 3 600 €. Les produits et le temps de l’assistante s’ajoutent des deux côtés et se chiffrent à part.
La durée et la méthode retenues pour l’appareil suivent les règles exposées dans notre guide des amortissements comptables, méthodes et durées. Pour voir ce que ces charges laissent en bénéfice et en base de cotisations, l’outil ci-dessous est aussi accessible seul : simulateur de bénéfice et de cotisations du médecin.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Chirurgie ambulatoire en clinique
Amygdalectomies, aérateurs transtympaniques, chirurgie des sinus ou septoplasties se pratiquent en ambulatoire, en clinique. L’ORL verse une redevance prévue au contrat d’exercice, déductible, et doit porter en recettes ses honoraires bruts, même quand la clinique les encaisse et reverse un net.
En secteur 2, les dépassements sur la chirurgie s’annoncent par écrit au-delà d’un certain montant ; l’adhésion à l’OPTAM ou à l’OPTAM-ACO se raisonne selon la part de chirurgie dans l’activité. Plus cette part est importante, plus la prime de RC professionnelle augmente : c’est un coût à intégrer dans le calcul de rentabilité du bloc.
L’ORL est une spécialité chirurgicale : il peut adhérer à l’OPTAM-ACO, qui a remplacé l’OPTAM-CO au 1er janvier 2025, s’il a réalisé au moins 50 actes de chirurgie l’année précédant sa demande. Il facture alors le modificateur K, porté à 30 % au 1er janvier 2026, au lieu du modificateur T de l’OPTAM, fixé à 21,5 % (source : ameli.fr). Sous ce nombre d’actes, seule l’OPTAM lui est ouverte : le décompte des actes de bloc de l’année passée est la première pièce à sortir avant de choisir.
Même logique pour l’assurance. L’oto-rhino-laryngologie figure au 16° de la liste des spécialités à risque, mais l’accréditation n’y est ouverte qu’aux médecins qui ont une activité chirurgicale ou interventionnelle (article D. 4135-2 du code de la santé publique). L’aide de l’Assurance maladie à la prime se calcule alors dès le premier euro, dans la limite d’une prime de 15 000 €, aux deux tiers en secteur 1 ou avec une option de pratique tarifaire maîtrisée et à 55 % en secteur 2 sans option, à condition que plus de la moitié des actes techniques soient des actes de chirurgie (article D. 185-1 du code de la sécurité sociale). Un ORL dont l’activité technique est dominée par l’audiométrie et la fibroscopie peut donc en être écarté alors qu’il opère chaque semaine : le texte raisonne sur la part des actes, pas sur les honoraires. La page consacrée au chirurgien exerçant en clinique détaille le contrat d’exercice et la TVA de la redevance, qui valent aussi pour vos journées de bloc.
Actes à visée esthétique : TVA et règles propres
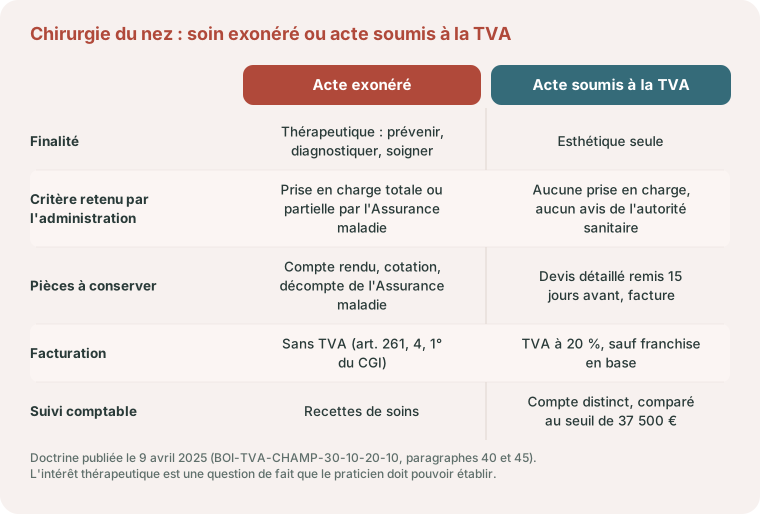
Les soins à finalité thérapeutique sont exonérés de TVA (art. 261, 4-1° du CGI). Une rhinoplastie purement esthétique, certaines chirurgies du visage ou des injections de confort n’ont pas cette finalité : elles sont soumises à la TVA, avec la possibilité de rester en franchise en base tant que les recettes taxables restent sous les seuils.
La difficulté propre à l’ORL est la septorhinoplastie : un même geste corrige une obstruction nasale (finalité thérapeutique) et modifie l’aspect du nez. La qualification se fait au cas par cas, à partir du dossier médical et de la prise en charge par l’Assurance maladie de la partie fonctionnelle, sans règle automatique.
Ce que retient l’administration depuis le 9 avril 2025
Le BOFiP a précisé la méthode (BOI-TVA-CHAMP-30-10-20-10, paragraphes 40 et 45). Seuls les actes à finalité thérapeutique, ceux qui préviennent, diagnostiquent, soignent ou guérissent, sont exonérés. L’intérêt thérapeutique est une question de fait que le praticien doit pouvoir établir par tous moyens, et il est reconnu dans deux cas : l’acte est pris en charge, en tout ou partie, par l’Assurance maladie, ou, à défaut, cet intérêt a été reconnu par un avis de l’autorité sanitaire compétente rendu dans la procédure d’inscription à la nomenclature, et seulement pour les indications visées par cet avis.
Pour l’ORL, cela donne une règle de travail : un geste coté et pris en charge, même partiellement, pour corriger une obstruction nasale entre dans le premier cas ; une rhinoplastie de convenance, sans prise en charge, n’y entre pas. Reste la zone grise d’un complément esthétique facturé à part au cours de la même intervention : il se documente dossier par dossier. Le devis détaillé de l’article L. 6322-2 du code de la santé publique, remis au moins quinze jours avant l’intervention (article D. 6322-30), fait partie des pièces citées par l’administration. Le dermatologue qui pratique des actes esthétiques applique la même grille à ses lasers et à ses injections.
Le seuil de franchise ne regarde que les actes taxables
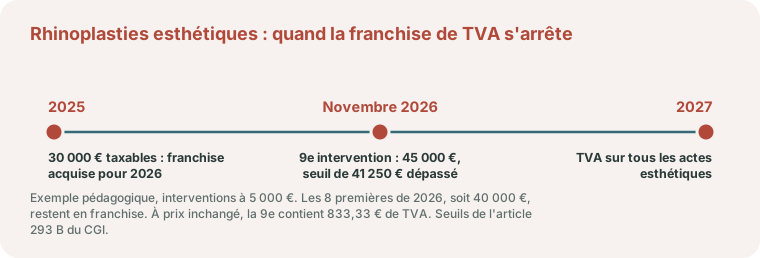
Le chiffre d’affaires comparé aux seuils de la franchise en base ne comprend que les opérations qui seraient taxées, pas les soins exonérés (article 293 D du CGI). Un ORL qui encaisse 400 000 € dont 30 000 € d’actes esthétiques compare donc 30 000 €, et non 400 000 €, au seuil de 37 500 € (article 293 B). La franchise s’applique une année donnée si ce seuil n’a pas été dépassé l’année précédente, et elle cesse en cours d’année, à la date du dépassement, si les actes taxables franchissent 41 250 €. Le fonctionnement général de la taxe, déclarations comprises, est décrit dans notre guide sur les régimes de TVA, la déclaration et la déductibilité.
Exemple pédagogique. En 2025, 30 000 € de rhinoplasties esthétiques : la franchise est acquise pour 2026. En 2026, huit interventions à 5 000 € portent le total à 40 000 €, toujours sans TVA. La neuvième, en novembre, le fait passer à 45 000 € : le seuil de 41 250 € est dépassé, la TVA est due à compter de cette date et pendant toute l’année 2027. À prix inchangé pour le patient, les 5 000 € de cette neuvième intervention contiennent 5 000 / 1,2 × 20 % = 833,33 € de TVA et ne laissent que 4 166,67 € hors taxe. En contrepartie, la TVA des dépenses affectées à ces actes devient récupérable.
Actes esthétiques et société civile de moyens. Les sommes qu’une SCM réclame à ses associés ne sont exonérées de TVA que si ceux-ci exercent une activité elle-même exonérée (article 261 B du CGI). L’administration admet qu’un associé réalise des opérations taxables tant qu’elles restent inférieures à 20 % de ses recettes totales ; au-delà, c’est en principe toute la SCM qui perd l’exonération, sauf tolérance encadrée la première année (BOI-TVA-CHAMP-30-10-40, paragraphes 50 et 70). Dans l’exemple plus bas, 30 000 € sur 400 000 € représentent 7,5 % : l’ORL est loin du seuil, mais un associé qui développe fortement l’esthétique doit prévenir les autres avant de l’atteindre.
Si vous développez cette activité :
- établissez un devis détaillé : il est obligatoire en chirurgie esthétique, avec un délai de réflexion avant l’intervention ;
- ventilez les recettes taxables dans un compte distinct et suivez le seuil de franchise, qui commande aussi le rythme des transmissions de la facturation électronique ;
- au-delà, facturez la TVA et récupérez celle des dépenses affectées à cette activité, selon un coefficient de déduction pour les dépenses mixtes.
Audioprothésistes : garder son indépendance
L’ORL prescrit l’appareillage auditif, l’audioprothésiste le délivre et le vend. Cette chaîne est encadrée pour protéger le libre choix du patient :
- aucune commission, rétrocession ou avantage lié aux appareils vendus ne peut être perçu par le médecin prescripteur : ce serait du compérage ;
- les avantages proposés par des entreprises du secteur (invitations, prise en charge de congrès, conventions de formation) relèvent du dispositif « anti-cadeaux » et doivent respecter ses procédures ;
- un projet de locaux partagés, de sous-location ou de société commune avec un audioprothésiste doit être soumis à l’Ordre avant signature, car il peut faire douter de l’indépendance de la prescription.
Pour le comptable, toute recette venant d’un audioprothésiste (loyer, refacturation) est un signal à examiner avant d’être enregistrée.
Les textes sont précis. La délivrance de chaque appareil suppose une prescription médicale préalable, après examen otologique et audiométrique tonal et vocal (article L. 4361-1 du code de la santé publique) : c’est ce qui place l’ORL à l’entrée de la filière. Le compérage est interdit par l’article R. 4127-23, et l’article R. 4127-25 interdit au médecin de consulter dans des locaux commerciaux ou dans tout lieu où sont vendus les appareils qu’il prescrit : une consultation tenue dans les murs d’un centre d’audioprothèse est donc exclue, quel que soit le loyer convenu. Les avantages offerts par les entreprises du secteur relèvent de l’article L. 1453-3, et tout bail, sous-location ou mise à disposition de matériel se communique à l’Ordre dans le mois de sa signature (article L. 4113-9).
Exemple chiffré : un ORL avec activité esthétique
Ordre de grandeur pédagogique, montants arrondis et hypothétiques :
| Poste | Montant annuel |
|---|---|
| Consultations, audiométrie, fibroscopies | 260 000 € |
| Chirurgie ambulatoire en clinique | 110 000 € |
| Rhinoplasties esthétiques, hors TVA | 30 000 € |
| Recettes totales | 400 000 € |
| Secrétariat, assistante, loyer | − 95 000 € |
| Amortissements (cabine, appareils) et maintenance | − 30 000 € |
| Désinfection et consommables | − 15 000 € |
| Redevance à la clinique, RC, divers | − 50 000 € |
| Bénéfice avant cotisations sociales | 210 000 € |
Les 30 000 € de rhinoplasties sont suivis à part : selon le niveau des seuils l’année concernée, ils restent en franchise ou déclenchent la facturation de la TVA.
Cotisations, prévoyance et retraite de l’ORL
Vos cotisations personnelles sont appelées par l’URSSAF et la CARMF. En secteur 1, l’Assurance maladie en finance une partie, avantage qui disparaît en secteur 2. Les honoraires de chirurgie esthétique, hors convention, entrent dans votre revenu professionnel comme les autres.
L’ORL qui opère doit protéger deux choses en cas d’arrêt : ses revenus de bloc, qui cessent immédiatement, et les charges fixes d’un cabinet très équipé (assistante, crédit de la cabine, maintenance). Une prévoyance adaptée, avec une définition de l’invalidité liée à votre spécialité et une garantie frais généraux, complète les indemnités de l’Assurance maladie puis de la CARMF. Les contrats Madelin sont déductibles de l’impôt mais pas des cotisations sociales. Un PER complète la retraite CARMF.
Pour comparer avec des confrères d’autres disciplines, voyez nos pages consacrées à la situation de l’ophtalmologue (orthoptistes salariés et chirurgie réfractive), du pneumologue (prestataires et matériel d’exploration) et du dermatologue (actes esthétiques et TVA du laser).
ORL à Bordeaux et en Gironde : repères locaux
Quatre établissements privés de l’agglomération bordelaise affichent l’ORL parmi leurs spécialités : trois appartiennent à GBNA Santé (la Clinique Ophtalmologique ORL Thiers, la Polyclinique Bordeaux Nord Aquitaine et la Polyclinique Bordeaux Rive Droite, à Lormont), le quatrième, la Clinique Saint-Augustin, au groupe ELSAN. Pour vos comptes, l’important est de savoir sous quel contrat vous y opérez : jours de bloc attribués, redevance, encaissement des honoraires par la clinique ou par vous. Si vous pratiquez aussi des actes à visée esthétique, demandez à l’établissement de distinguer ces interventions sur ses relevés, car elles seules entrent dans le calcul de votre seuil de TVA.
Votre contrat d’exercice est remis au conseil départemental de la Gironde de l’Ordre des médecins. Le cabinet de consultation, avec son audiométrie, relève de la caisse primaire d’assurance maladie de la Gironde pour les actes et de l’Urssaf Aquitaine pour les cotisations. Bordeaux et Lormont sont hors zonage dans l’arrêté de l’ARS Nouvelle-Aquitaine du 30 janvier 2026.
Depuis Bordeaux, notre cabinet travaille avec les ORL de la métropole sur Pennylane, où les relevés de clinique sont rapprochés des encaissements, et fait les points en visioconférence. Notre page expert-comptable à Bordeaux, mode d’emploi en dit plus.
Parlons de votre cabinet d’ORL
Nous chiffrons votre méthode de désinfection, la rentabilité de vos journées de bloc et la place de l’activité esthétique au regard de la TVA. Nous relisons aussi, avant signature, tout projet commun avec un audioprothésiste.
Parlons-en
ORL : soins et esthétique, deux fiscalités
Rhinoplastie esthétique soumise à TVA, amortissement du matériel d'exploration, secteur 1 ou 2 : votre facturation se sécurise. Parlons-en : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Une septorhinoplastie est-elle soumise à la TVA ?
Pas nécessairement. Lorsque l’intervention corrige un trouble fonctionnel, elle a une finalité thérapeutique exonérée ; la part purement esthétique peut être taxable. La qualification se fait au cas par cas, à partir du dossier médical.
Comment amortir une cabine d'audiométrie dans un local loué ?
C’est un agencement, amorti sur sa durée d’utilisation en tenant compte de la durée du bail. En cas de déménagement ou de cession du cabinet, sa valeur restante doit être traitée.
Gaines à usage unique ou désinfection automatisée : que choisir ?
Les gaines sont des consommables payés à chaque examen, l’appareil automatisé un investissement amorti avec sa maintenance. Le choix dépend du nombre de fibroscopies réalisées chaque année et du temps salarié économisé.
Un ORL peut-il partager ses locaux avec un audioprothésiste ?
C’est un projet délicat, car il peut mettre en doute l’indépendance de la prescription. Toute recette ou avantage lié à la vente d’appareils est interdit, et le projet doit être soumis à l’Ordre avant signature.
Faut-il un devis pour une rhinoplastie esthétique ?
Oui, la chirurgie esthétique impose un devis détaillé remis au patient et un délai de réflexion avant l’intervention. Ce devis sert aussi de pièce justificative pour la TVA.
À partir de quel montant d'actes esthétiques un ORL facture-t-il la TVA ?
Seuls les actes taxables comptent pour la franchise en base : elle s’applique tant qu’ils n’ont pas dépassé 37 500 € l’année précédente. Si ces actes franchissent 41 250 € en cours d’année, la TVA est due dès la date du dépassement (article 293 B du CGI).
Un ORL a-t-il droit à l'aide de l'Assurance maladie pour son assurance en responsabilité civile ?
Oui s’il opère en établissement, est accrédité et réalise plus de la moitié de ses actes techniques en actes de chirurgie. L’aide couvre alors deux tiers de la prime (55 % en secteur 2 sans option), dans la limite d’une prime de 15 000 € (article D. 185-1 du code de la sécurité sociale).
Puis-je consulter dans les locaux d'un audioprothésiste ?
Non. L’article R. 4127-25 du code de la santé publique interdit au médecin de consulter dans un lieu où sont vendus les appareils qu’il prescrit. Tout contrat de location ou de partage de locaux doit en outre être communiqué à l’Ordre.
Travaillez-vous avec des ORL installés à Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les ORL de la métropole sur Pennylane, avec des rendez-vous en visioconférence. Nous séparons dès la saisie les consultations, la chirurgie réalisée en clinique et les actes à visée esthétique, parce que ces trois recettes n’ont ni les mêmes charges ni le même régime de TVA.
Sources officielles
- BOFiP, BOI-TVA-CHAMP-30-10-20-10 : exonération des soins, actes de médecine et de chirurgie esthétique (paragraphes 40 et 45), expertises.
- Article 293 B du code général des impôts : seuils de la franchise en base de TVA et date de sortie.
- BOFiP, BOI-TVA-CHAMP-30-10-40 : groupements de moyens, seuil de 20 % de recettes taxables par membre.
- Article R. 4127-25 du code de la santé publique : interdiction de consulter là où sont vendus les appareils prescrits.
- Article L. 4361-1 du code de la santé publique : prescription médicale préalable à la délivrance d’une prothèse auditive.
- Article D. 185-1 du code de la sécurité sociale : aide à l’assurance en responsabilité civile des spécialités à risque.
- Clinique Ophtalmologique ORL Thiers, à Bordeaux : spécialités de l’établissement, rattaché à GBNA Santé.
- ELSAN : communiqué sur la Clinique Saint-Augustin : disciplines exercées dans l’établissement.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Pour un cabinet d’ORL qui mutualise audiométrie et secrétariat, voyez comment répartir les frais communs entre praticiens. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261 B du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article 293 D du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


