
Médecins
Expert-comptable pour dermatologue : TVA des actes esthétiques et matériel
En résumé
Actes esthétiques soumis à TVA, actes de soin exonérés : la frontière se justifie ligne par ligne. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : chez le dermatologue, les soins à finalité thérapeutique sont exonérés de TVA et les actes purement esthétiques y sont soumis, au-delà d’une franchise en base qui s’apprécie sur les seules recettes taxables. Il relève des bénéfices non commerciaux et de la déclaration 2035, cotise à l’Urssaf et à la CARMF sur tout son bénéfice, et doit pouvoir justifier acte par acte la frontière entre soin et esthétique. Le suivi des recettes par nature d’acte commande donc la facturation, la TVA récupérable sur le laser et le prix de revient des actes.
Note de l’expert-comptable : la frontière entre acte thérapeutique et esthétique, les seuils de franchise de TVA et les règles de déontologie sont sensibles et évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à sécuriser avec le cabinet.
La dermatologie est la spécialité médicale où la TVA pose le plus de questions. Un même cabinet peut dépister des mélanomes, traiter un psoriasis en cabinet de photothérapie, retirer un grain de beauté suspect et réaliser des injections à visée esthétique. Les trois premiers actes sont des soins exonérés ; le dernier, en principe, ne l’est pas. De cette frontière découlent la facturation, la TVA récupérable sur le matériel et une bonne partie du risque en cas de contrôle. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Séparer les flux avant de financer un laser
Le suivi doit distinguer les recettes par nature d’acte et les dépenses affectées à chaque activité. Avant de financer un laser, comparer les volumes réalisables, les consommables, la maintenance et le temps de consultation mobilisé ; le traitement de TVA se vérifie séparément.
Les pièces utiles pour travailler ce point : ventilation des recettes, devis et contrat de maintenance du laser, factures de consommables.
Le suivi à construire : encaissements par activité, coût d’utilisation et mensualité de financement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Soins exonérés, actes esthétiques taxables : où passe la frontière
Les soins dispensés par les médecins sont exonérés de TVA lorsqu’ils ont une finalité thérapeutique (art. 261, 4-1° du CGI). Les actes de médecine esthétique sans visée thérapeutique sont, eux, soumis à la TVA au taux normal, conformément à la doctrine fiscale et à la jurisprudence. Ce n’est pas le geste qui compte, mais son but :
| Acte | Finalité thérapeutique (exonéré) | Finalité esthétique (taxable en principe) |
|---|---|---|
| Laser | Angiome, lésion vasculaire pathologique | Épilation, rajeunissement, taches de confort |
| Injection | Traitement d’une hyperhidrose sévère, selon l’indication | Comblement de rides, volume des lèvres |
| Peeling | Traitement d’une pathologie cutanée | Éclat du teint |
| Exérèse | Lésion suspecte, kyste gênant | Retrait d’une lésion bénigne pour raison purement esthétique |
Les cas intermédiaires se qualifient au cas par cas, à partir du dossier médical. En pratique, la prise en charge totale ou partielle de l’acte par l’Assurance maladie établit sa finalité thérapeutique ; pour un acte non remboursé, c’est au praticien de la démontrer, l’administration retenant les indications reconnues par la Haute Autorité de santé (BOI-TVA-CHAMP-30-10-20-10, version du 9 avril 2025). La traçabilité de l’indication dans le dossier est votre meilleure protection. Ce que l’administration peut consulter, secret médical compris, est détaillé dans notre guide du contrôle fiscal des professions libérales.
La grille de la doctrine depuis le 9 avril 2025
L’administration a précisé sa doctrine le 9 avril 2025 (BOI-TVA-CHAMP-30-10-20-10, paragraphes 40 et 45). Seuls sont exonérés les actes menés pour prévenir, diagnostiquer, soigner ou guérir une maladie ou une anomalie de santé. Cet intérêt est une question de fait, que le praticien doit pouvoir établir par tous moyens. Il est notamment établi dans deux situations : l’acte est pris en charge, totalement ou partiellement, par l’Assurance maladie ; ou, à défaut de prise en charge, son intérêt diagnostique ou thérapeutique pour l’indication en cause a été reconnu par un avis de la Haute Autorité de santé, rendu dans la procédure d’inscription à la nomenclature. Lorsque l’avis ne vise que certaines indications, l’exonération ne s’étend pas aux autres usages du même acte.
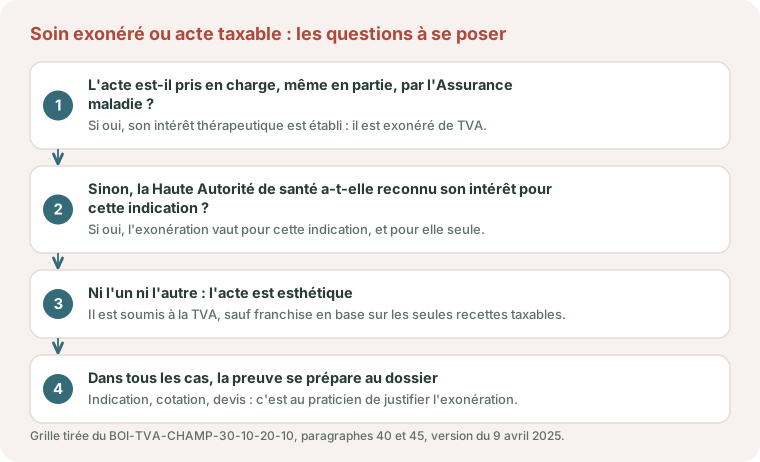
Concrètement : une ligne par nature d’acte dans le logiciel de facturation, l’indication notée au dossier, et la cotation ou l’avis qui fonde l’exonération rangés avec la facture. Ce même classement servira à la transmission des données des actes esthétiques prévue par la facturation électronique.
Franchise en base et seuils : piloter la part esthétique
Tant que les recettes taxables (la part esthétique) restent sous le seuil de la franchise en base applicable aux prestations de services, aucune TVA n’est facturée. Le seuil s’apprécie sur ces seules recettes, pas sur l’ensemble des honoraires. Les montants ont été rappelés dans notre article TVA : régimes et déclaration.
Deux moments sont à surveiller :
- le dépassement du seuil de base sur une année : vous perdez le bénéfice de la franchise pour l’année suivante ;
- le dépassement du seuil majoré en cours d’année : la TVA est due dès ce dépassement, sur les actes réalisés à partir de cette date.
Pour une patientèle de particuliers, qui ne récupère pas la TVA, basculer dans la TVA revient soit à augmenter les prix, soit à rogner la marge : c’est une décision tarifaire à préparer bien avant le franchissement.
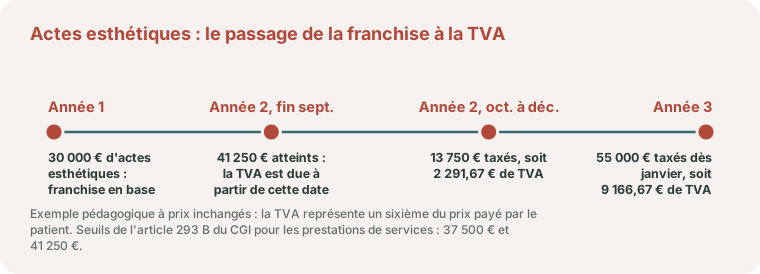
Les seuils applicables aux prestations de services sont de 37 500 € de recettes taxables sur l’année civile précédente et de 41 250 € en cours d’année (article 293 B du CGI). Quand le second est dépassé, la franchise cesse pour les opérations réalisées à compter de la date du dépassement.
Exemple pédagogique. Un dermatologue encaisse 30 000 € d’actes esthétiques la première année : il reste en franchise. La deuxième année, ses recettes esthétiques atteignent 41 250 € fin septembre, par hypothèse, puis 13 750 € d’octobre à décembre, soit 55 000 € sur l’année. Les 13 750 € encaissés après le dépassement sont soumis à la TVA : à prix inchangés, la taxe représente 13 750 × 20 / 120 = 2 291,67 €, et la recette hors taxes tombe à 11 458,33 €. La troisième année, les 55 000 € sont taxés dès janvier : 55 000 × 20 / 120 = 9 166,67 € de TVA, pour 45 833,33 € hors taxes. Ces montants sont des hypothèses de calcul.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Un laser pour deux activités : la TVA récupérable au prorata
Un laser vasculaire ou un appareil de lumière pulsée coûte cher, et sert souvent à la fois à des traitements thérapeutiques et esthétiques. Sa TVA d’achat n’est alors récupérable que partiellement, selon un coefficient de déduction qui dépend de l’activité à laquelle l’appareil est affecté :
- si l’appareil sert exclusivement à l’esthétique taxable, la TVA est récupérable en totalité ;
- s’il sert exclusivement aux soins exonérés, elle ne l’est pas du tout ;
- en cas d’usage mixte, elle l’est en proportion des recettes taxables dans les recettes totales du cabinet, et non du temps d’utilisation de l’appareil ; cette proportion est régularisée les années suivantes si elle varie sensiblement.
Tant que le cabinet reste en franchise en base, aucune TVA n’est récupérable, même sur un matériel purement esthétique. L’appareil s’amortit sur sa durée d’usage, pour son montant hors TVA récupérable (voyez Les amortissements comptables).
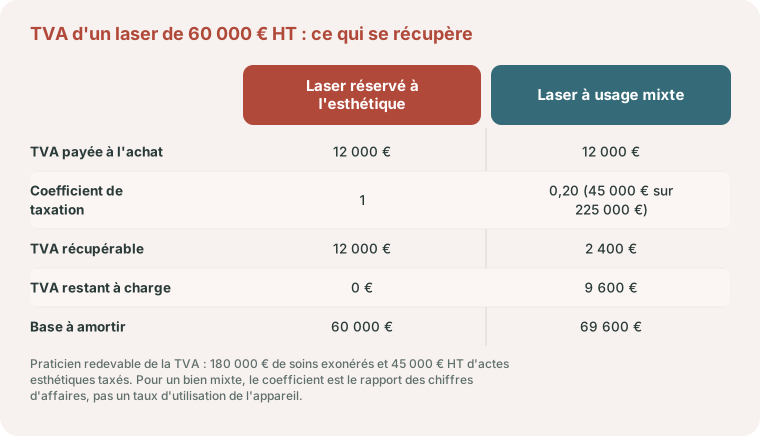
Le prorata n’est pas un taux d’utilisation de l’appareil. Pour un bien utilisé à la fois pour des soins exonérés et pour des actes taxés, le coefficient de taxation est fixé de manière forfaitaire par l’article 206 de l’annexe II au CGI : c’est le rapport entre le chiffre d’affaires ouvrant droit à déduction et le chiffre d’affaires total du praticien. L’administration, confortée par le Conseil d’État (décision du 8 février 2019, n° 410807), écarte toute autre clé fondée sur l’utilisation effective du bien (BOI-TVA-DED-20-10-20). Seul un appareil réservé aux actes esthétiques taxés ouvre droit à une déduction intégrale.
Exemple pédagogique. Un dermatologue redevable de la TVA réalise sur l’année 180 000 € de soins exonérés et 45 000 € hors taxes d’actes esthétiques taxés. Il achète un laser 60 000 € HT, soit 12 000 € de TVA. Si l’appareil sert aux deux activités, le coefficient de taxation est de 45 000 / 225 000 = 0,20 : la TVA récupérable est de 12 000 × 0,20 = 2 400 €, les 9 600 € restants s’ajoutent au prix et la base à amortir est de 69 600 €. Si l’appareil est réservé aux actes esthétiques taxés, les 12 000 € sont récupérables et la base à amortir reste de 60 000 €. Si, une année suivante, le coefficient passe à 0,35, l’écart de 0,15 dépasse un dixième : une déduction complémentaire de 12 000 × 0,15 / 5 = 360 € est pratiquée au titre de cette année (article 207 de l’annexe II au CGI).
Associé d’une SCM : la limite de 20 %
Les frais qu’une SCM refacture à ses associés sont exonérés de TVA parce que ceux-ci exercent une activité elle-même exonérée (article 261 B du CGI). L’administration admet qu’un associé soit redevable de la TVA sur une partie de ses recettes, à condition que cette part reste inférieure à 20 % de ses recettes totales (BOI-TVA-CHAMP-30-10-40, paragraphe 50). Dans l’exemple ci-dessus, 45 000 € sur 225 000 € font exactement 20 % : la limite est atteinte. En droit strict, le groupement perd alors l’exonération à compter du 1er janvier de l’année, et la tolérance prévue pour la première année suppose notamment que l’associé concerné quitte la SCM au 1er janvier suivant (paragraphe 70). Un dermatologue qui développe l’esthétique dans un cabinet de groupe suit donc ce ratio chaque trimestre, et en parle à ses associés avant de l’atteindre.
Photothérapie, cryothérapie et petite chirurgie
L’activité thérapeutique a aussi ses équipements et ses charges propres :
- cabine de photothérapie pour le psoriasis ou l’eczéma : investissement, remplacement périodique des tubes, maintenance et suivi des doses délivrées ;
- azote liquide pour la cryothérapie des verrues et kératoses : un consommable livré régulièrement, avec son contenant et ses contraintes de stockage ;
- dermatoscope ou vidéodermatoscope pour le dépistage et la surveillance des naevus, souvent couplé à un logiciel d’archivage d’images ;
- petite chirurgie au cabinet : instruments, stérilisation ou achat de kits à usage unique, fils et pansements, élimination des déchets de soins.
Les examens d’anatomopathologie des pièces retirées sont facturés par le laboratoire, et non par le dermatologue : ils n’entrent pas dans ses charges.
Deux recettes de soins propres à la spécialité se suivent à part. La consultation de dépistage du mélanome a été portée à 60 € en 2026. La téléexpertise, utilisée pour donner un avis sur la photographie d’une lésion, est rémunérée 23 € au médecin requis depuis le 1er janvier 2026, dans la limite de quatre actes par an et par patient, sans dépassement possible et avec une prise en charge intégrale en tiers payant : de petites sommes réglées par les caisses, à rapprocher des télétransmissions.
Vendre des produits au cabinet : une interdiction déontologique
Il est tentant de proposer en salle d’attente des crèmes solaires ou des soins adaptés. Le code de déontologie médicale interdit pourtant au médecin de distribuer à des fins lucratives des produits présentés comme ayant un intérêt pour la santé. Ce n’est pas une question fiscale mais un risque disciplinaire : nous vous déconseillons ce type de recettes, et nous les signalons si elles apparaissent en comptabilité. Le conseil et la prescription restent, eux, au cœur du métier. Le texte est l’article R. 4127-21 du code de la santé publique ; l’article R. 4127-19 ajoute que la médecine ne doit pas être pratiquée comme un commerce.
Exemple chiffré : un cabinet mixte qui franchit le seuil
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Un dermatologue réalise 180 000 € d’honoraires de soins exonérés. Il développe les actes esthétiques, qui atteignent 30 000 € la première année, puis 55 000 € la deuxième. La deuxième année, il dépasse le seuil majoré en cours d’année : à partir de cette date, il doit facturer la TVA sur ses actes esthétiques. S’il conserve ses prix, la TVA est prélevée sur sa marge : environ un sixième des recettes esthétiques concernées.
Il achète en parallèle un laser à 60 000 € HT, utilisé pour les soins comme pour l’esthétique. Une fois redevable de la TVA, il peut en récupérer une partie, en proportion de ses recettes taxables dans ses recettes totales : avec 55 000 € d’actes esthétiques sur 235 000 € de recettes, environ 23 % de la TVA du laser, à ajuster les années suivantes selon l’évolution de cette proportion. Le temps d’utilisation de l’appareil pour l’esthétique n’entre pas dans ce calcul.
Cotisations, prévoyance et retraite du dermatologue
Le dermatologue cotise à l’URSSAF et à la CARMF sur l’ensemble de son bénéfice, esthétique compris. En secteur 1, l’Assurance maladie prend en charge une partie des cotisations et les déductions spécifiques des conventionnés s’appliquent à l’activité conventionnée ; en secteur 2, l’OPTAM encadre les dépassements.
La prévoyance doit tenir compte du poids du matériel : en cas d’arrêt, les loyers du laser et de la cabine de photothérapie continuent de courir. Pour une activité esthétique importante, vérifiez aussi que votre responsabilité civile professionnelle couvre bien ces actes. Les contrats de prévoyance sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Le développement de l’esthétique a aussi un coût social, à chiffrer avant de fixer les prix. La participation de l’Assurance maladie aux cotisations ne porte que sur les revenus tirés de l’activité conventionnée, hors dépassements d’honoraires. Sur les revenus non conventionnés, le barème 2026 de l’Urssaf ajoute 3,25 points de cotisation maladie, sans prise en charge : pour 50 000 € de bénéfice classés dans cette catégorie, par hypothèse, cela représente 50 000 × 3,25 % = 1 625 €. Le classement de vos recettes esthétiques sur la déclaration de revenus se valide donc avant l’envoi, et le simulateur de cotisations sociales donne l’ordre de grandeur de l’ensemble.
Facture électronique : les actes esthétiques ne sont pas dispensés
Les soins exonérés sur le fondement de l’article 261 du CGI sont dispensés de facturation électronique et de transmission de données. Les actes esthétiques, eux, ne le sont pas, même sous la franchise en base : facturés à des particuliers, ils n’exigent pas de facture électronique, mais les données de ces transactions devront être transmises à l’administration au plus tard le 1er septembre 2027 pour une petite entreprise. Comme tout professionnel, vous devez par ailleurs pouvoir recevoir les factures électroniques de vos fournisseurs depuis le 1er septembre 2026. Les étapes sont détaillées dans notre guide de la facturation électronique obligatoire.
Avant un premier échange : les documents utiles
Pour un dermatologue, nous partons de la ventilation des recettes par nature d’acte sur douze mois, de la grille tarifaire des actes esthétiques, de la facture et du contrat de financement du laser, de la dernière déclaration 2035 et, s’il y en a, des déclarations de TVA et des statuts de la SCM. Nous en déduisons la date probable de franchissement des seuils, le coefficient de déduction applicable au matériel et l’effet sur votre revenu, à comparer avec le simulateur de bénéfice et de cotisations du médecin.
Pour comparer avec des confrères d’autres disciplines, voyez nos pages consacrées à la situation de l’ophtalmologue (orthoptistes salariés et chirurgie réfractive), de l’ORL (chirurgie, audioprothèse et actes esthétiques) et du rhumatologue (expertises médicales et densitomètre).
Dermatologue à Bordeaux et en Gironde : vos interlocuteurs
Un cabinet de dermatologie bordelais a quatre interlocuteurs locaux, et aucun ne voit la même partie de vos recettes. La caisse primaire d’assurance maladie de la Gironde ne connaît que les actes de soin qui lui sont facturés. L’Urssaf Aquitaine calcule vos cotisations sur l’ensemble du bénéfice, actes esthétiques compris. Le conseil départemental de la Gironde de l’Ordre des médecins reçoit vos contrats de collaboration et de remplacement ainsi que les statuts de la SCM. L’ARS Nouvelle-Aquitaine fixe le zonage des médecins : celui du 30 janvier 2026 classe Bordeaux hors zonage, et il est construit sur l’accessibilité aux généralistes, pas sur celle des dermatologues.
La TVA de l’activité esthétique ne passe par aucun d’eux : elle se déclare à l’administration fiscale. C’est là que le rapprochement entre le relevé de la caisse et vos encaissements devient utile, car l’écart entre les deux isole les recettes que l’Assurance maladie ne voit pas. L’URPS Médecins Libéraux Nouvelle-Aquitaine, enfin, représente les libéraux de la région, spécialistes compris.
Notre cabinet est à Bordeaux. Avec les dermatologues de la métropole, la ventilation des recettes entre soin et esthétique se fait chaque mois sur Pennylane, et les arbitrages (seuil de franchise, achat d’un laser) en visioconférence : voir l’expert-comptable de votre cabinet à Bordeaux et, pour une première installation, le prévisionnel à présenter à la banque.
Votre cabinet de dermatologie
Qualification des actes, suivi du seuil de franchise, prorata de TVA sur le laser : ces points se sécurisent avant un contrôle, pas après.
Parlons-en
Dermatologue : où passe la frontière TVA ?
Soins exonérés, actes esthétiques taxés, laser et injections : nous sécurisons votre facturation et la TVA sur votre matériel. Prenons date : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Une épilation au laser réalisée par un dermatologue est-elle soumise à la TVA ?
En principe oui, lorsqu’elle a une finalité esthétique, au-delà de la franchise en base. Si elle répond à une indication médicale documentée, elle peut relever de l’exonération des soins. La qualification se fait au cas par cas, à partir du dossier.
Comment récupérer la TVA sur un laser utilisé pour les soins et l'esthétique ?
Uniquement si vous êtes redevable de la TVA, et en proportion de vos recettes taxables dans vos recettes totales (coefficient de taxation de l’article 206 de l’annexe II au CGI), non du temps d’utilisation de l’appareil. La totalité n’est récupérable que si le laser est réservé aux actes taxés. Cette proportion est régularisée les années suivantes si elle varie sensiblement.
Le seuil de franchise de TVA s'apprécie-t-il sur tous les honoraires ?
Non. Il s’apprécie sur les seules recettes taxables, c’est-à-dire la part esthétique. Les soins exonérés n’entrent pas dans le calcul.
Un dermatologue peut-il vendre des crèmes solaires à son cabinet ?
Le code de déontologie médicale interdit au médecin de distribuer à des fins lucratives des produits présentés comme ayant un intérêt pour la santé. Au-delà de la fiscalité, c’est un risque disciplinaire.
L'azote liquide et les tubes de photothérapie sont-ils déductibles ?
Oui. L’azote liquide est un consommable passé en charges. Les tubes de photothérapie remplacés périodiquement sont également des charges, tandis que la cabine elle-même s’amortit.
Comment prouver qu'un acte de dermatologie est exonéré de TVA ?
L’intérêt thérapeutique est une question de fait que le praticien établit par tous moyens. Selon la doctrine du 9 avril 2025, il est notamment établi lorsque l’acte est pris en charge, même partiellement, par l’Assurance maladie ou, à défaut, lorsque la Haute Autorité de santé a reconnu son intérêt pour l’indication concernée. L’indication notée au dossier et la cotation de l’acte sont les premières pièces à conserver.
Un dermatologue associé d'une SCM peut-il développer l'esthétique sans conséquence pour ses associés ?
Pas sans limite. Les services de la SCM restent exonérés de TVA tant que chaque associé est redevable de la taxe sur moins de 20 % de ses recettes totales. Au-delà, l’exonération du groupement peut être remise en cause pour tous : le ratio se suit en cours d’année et se discute entre associés.
Suivez-vous des dermatologues de Bordeaux qui ont une activité esthétique ?
Le cabinet, situé à Bordeaux, travaille avec les dermatologues de la métropole sur Pennylane, où chaque encaissement est classé en soin exonéré ou en acte esthétique taxable. Les points de suivi sont organisés en visioconférence. Nous ne promettons pas d’économie : nous datons le franchissement du seuil de franchise et nous chiffrons ses effets.
Sources officielles
- BOFiP : BOI-TVA-CHAMP-30-10-20-10 : exonération des soins, actes de médecine et de chirurgie esthétique (version du 9 avril 2025).
- BOFiP : BOI-TVA-DED-20-10-20 : coefficient de taxation forfaitaire des biens à usage mixte.
- BOFiP : BOI-TVA-CHAMP-30-10-40 : services rendus à leurs membres par les groupements, limite de 20 %.
- Légifrance : article 293 B du CGI : seuils de la franchise en base de TVA.
- Légifrance : article R. 4127-21 du code de la santé publique : interdiction de distribuer à des fins lucratives des produits de santé.
- Urssaf : taux de cotisations des praticiens et auxiliaires médicaux : cotisation maladie sur les revenus conventionnés et non conventionnés.
- ARS Nouvelle-Aquitaine : le zonage des médecins : arrêté du 30 janvier 2026, carte et liste des communes classées en ZIP, en ZAC ou hors zonage.
- Services Publics + : Urssaf Aquitaine : organisme de Bordeaux chargé des employeurs et des travailleurs indépendants de son ressort.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Laser et appareils partagés entre dermatologues : le partage des coûts d’équipement entre associés mérite d’être chiffré avant l’achat. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 261 B du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 261 du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


