
Médecins
Expert-comptable pour chirurgien : clinique, redevances et secteur 2
En résumé
Redevances de clinique, secteur 2 et dépassements : des postes à sécuriser. Votre expert-comptable à Bordeaux.
En bref : un chirurgien libéral déclare en BNC la totalité de ses honoraires, y compris ceux que la clinique encaisse pour lui, puis déduit la redevance, la prime de responsabilité civile et le coût de son aide opératoire. Trois dossiers pèsent le plus sur son résultat : le contrat d’exercice, le choix entre secteur 2 et OPTAM-ACO, et l’accréditation, qui conditionne l’aide de l’Assurance maladie à son assurance.
Note de l’expert-comptable : contrats d’exercice, règles de l’OPTAM-ACO et aide à l’assurance en responsabilité civile évoluent avec la convention médicale. Les montants de cet article sont des ordres de grandeur pédagogiques : votre situation se chiffre avec le cabinet.
Le chirurgien libéral ne possède pas son principal outil de travail : le bloc opératoire appartient à la clinique, qui le lui ouvre en échange d’une redevance. Autour de ce contrat gravitent les sujets qui font vraiment son résultat : des honoraires souvent encaissés par un tiers, des dépassements encadrés, une assurance en responsabilité civile parmi les plus chères de la médecine, une équipe à rémunérer et des gardes à assurer. Ce guide les passe en revue, avec un outil pour estimer votre bénéfice.
Comprendre ce qui reste après les retenues de clinique
Le virement reçu ne suffit pas à expliquer le revenu : il faut rapprocher les honoraires bruts, les retenues, les éventuels avoirs et les sommes restant à reverser. Le budget doit aussi prévoir les semaines sans activité opératoire.
Les pièces utiles pour travailler ce point : relevés de clinique, conventions de redevance, assurance professionnelle et échéanciers.
Le suivi à construire : écart entre honoraires facturés et reversés, charges fixes et trésorerie hors périodes opératoires. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Le contrat d’exercice et les redevances de clinique
Tout commence par le contrat d’exercice signé avec la clinique. Il fixe les jours de bloc, l’éventuelle exclusivité, les services mis à votre disposition et la redevance que vous versez en contrepartie. Ce contrat doit être communiqué au conseil départemental de l’Ordre, qui vérifie notamment que la redevance correspond à des services réellement rendus : une redevance sans contrepartie identifiable s’apparenterait à un partage d’honoraires, interdit.
La redevance prend des formes variées : pourcentage des honoraires, forfait, refacturation de frais précis (secrétariat, bureau de consultation, personnel). Elle est déductible de votre bénéfice, à condition d’être justifiée par le contrat et les relevés de la clinique.
| Ce que la redevance couvre souvent | Ce qui reste généralement à votre charge |
|---|---|
| Accès au bloc et à la salle de réveil | Prime de RC professionnelle |
| Personnel soignant de l’établissement | Aide opératoire que vous employez |
| Bureau de consultation, accueil | Secrétariat personnel, logiciel |
| Stérilisation du matériel de la clinique | Instruments personnels, formation |
Le partage exact dépend de chaque contrat : c’est la première pièce que nous lisons en début de mission.
Ce que disent les textes sur le contrat et sa redevance
Trois articles du code de la santé publique encadrent ce contrat. L’article L. 4113-9 impose un écrit et sa communication au conseil départemental de l’Ordre dans le mois qui suit la signature, avenants compris. L’article R. 4127-83 interdit au médecin d’accepter une clause qui ferait dépendre sa rémunération ou la durée de son engagement de critères de rendement. L’article L. 4113-5, enfin, interdit à quiconque n’est pas médecin de recevoir une quote-part de vos honoraires : voilà pourquoi une redevance, même exprimée en pourcentage, doit rémunérer des moyens identifiables et non un simple droit d’opérer.
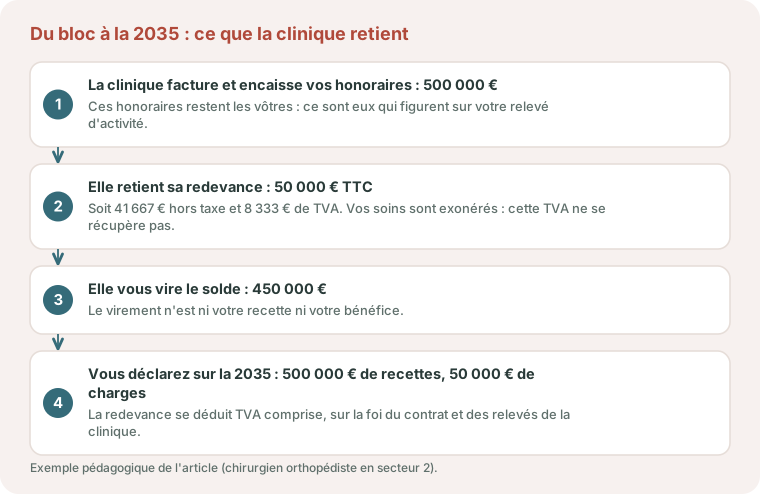
Côté fiscal, un point échappe souvent aux opérateurs : la redevance est une prestation de la clinique soumise à la TVA, quelle que soit son appellation (loyer, redevance) et quel que soit le service fourni, locaux, personnel, matériel ou tenue des comptes d’honoraires (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110). Vos interventions étant exonérées, cette TVA ne se récupère pas : c’est le montant toutes taxes comprises qui pèse sur votre résultat. Dans l’exemple chiffré plus bas, les 50 000 € de redevance s’entendent TVA comprise, soit 41 667 € hors taxe et 8 333 € de TVA. Un taux de redevance se négocie donc en regardant ce qu’il coûte TTC.
Honoraires encaissés par la clinique : lorsque l’établissement perçoit vos honoraires (tiers payant, facturation centralisée) et vous reverse un net après retenue de la redevance, vous devez déclarer sur la 2035 les honoraires bruts, puis la redevance en charge. Déclarer le net fausse vos recettes, vos cotisations et le contrôle de cohérence avec les relevés de l’Assurance maladie.
Pour passer de ces recettes à votre base de cotisations, l’outil ci-dessous reprend le calcul ; vous le retrouvez aussi, seul, sur la page du simulateur de bénéfice et de cotisations du médecin.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Secteur 2, OPTAM-ACO et dépassements d’honoraires
La chirurgie libérale s’exerce très souvent en secteur 2. Les dépassements sont libres mais doivent rester fixés « avec tact et mesure », et le patient doit recevoir une information écrite préalable au-delà d’un certain montant.
De nombreux chirurgiens adhèrent à l’OPTAM-ACO (option de pratique tarifaire maîtrisée, anesthésie, chirurgie et obstétrique). En contrepartie d’un engagement sur leur taux moyen de dépassement et sur une part d’activité réalisée à tarif opposable, leurs patients sont mieux remboursés et le praticien bénéficie des avantages prévus par la convention. Pour le comptable, cela implique de :
- distinguer dans le suivi des recettes la base de remboursement et le dépassement ;
- rapprocher chaque année vos encaissements du relevé individuel d’activité (RIAP) de l’Assurance maladie ;
- suivre les impayés de complémentaires et les délais de reversement de la clinique, qui pèsent sur la trésorerie.
OPTAM-ACO : les paramètres 2026
Depuis le 1er janvier 2025, l’OPTAM-CO porte le nom d’OPTAM-ACO (anesthésie, chirurgie, obstétrique), dans le cadre de la convention médicale 2024 à 2029. L’option est ouverte au chirurgien de secteur 2 qui a réalisé au moins 50 actes de chirurgie l’année précédant sa demande, et les deux taux sur lesquels il s’engage sont désormais calculés sur son activité des années 2022 et 2023. En contrepartie, le modificateur K, qui majore le tarif des actes de chirurgie, est passé de 20 % à 25 % au 1er janvier 2025, puis à 30 % au 1er janvier 2026. Le chirurgien qui préfère l’OPTAM simple ne facture pas ce modificateur K mais le modificateur T, fixé à 21,5 % depuis la même date (source : ameli.fr, page mise à jour le 17 mars 2026).
Deux éléments complètent le calcul. D’abord l’information du patient : selon le Conseil national de l’Ordre des médecins, une note écrite préalable est due dès que le dépassement atteint 70 €, ce qui vise à peu près toute intervention en secteur 2. Ensuite le coût social du dépassement : pour un médecin de secteur 2, l’Urssaf applique une cotisation maladie de 3,25 % sur la part du revenu tirée des dépassements d’honoraires et des activités non conventionnées, en plus de la cotisation maladie ordinaire. Un dépassement ne se compare donc à un tarif opposable majoré de 30 % qu’une fois retirés cette cotisation, la redevance quand elle est proportionnelle aux honoraires, et l’impôt.
RC professionnelle : le poste qui distingue la chirurgie
La prime d’assurance en responsabilité civile professionnelle d’un chirurgien atteint des niveaux sans commune mesure avec ceux d’un médecin de ville, en particulier en orthopédie, chirurgie du rachis ou chirurgie esthétique. Elle est déductible, mais souvent appelée en une fois : il faut la provisionner dans la trésorerie.
Pour les spécialités à risque, l’Assurance maladie participe au financement de cette prime lorsque le chirurgien est accrédité (démarche de gestion des risques encadrée par la Haute Autorité de santé). Le niveau de l’aide dépend du secteur et de l’adhésion à l’OPTAM-ACO : l’accréditation est donc aussi une décision économique. Cette aide doit apparaître dans votre comptabilité, et nous vérifions qu’elle est traitée de façon cohérente avec la prime déduite.
Les chiffres de l’aide à l’assurance
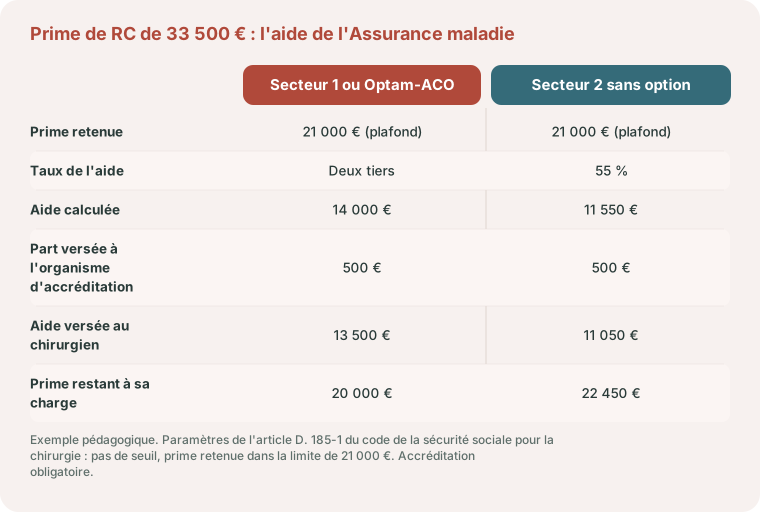
L’obligation d’assurance résulte de l’article L. 1142-2 du code de la santé publique, et le contrat ne peut pas prévoir de plafonds de garantie inférieurs à 8 millions d’euros par sinistre et 15 millions d’euros par année (article R. 1142-4). L’aide de l’Assurance maladie est fixée, elle, par l’article D. 185-1 du code de la sécurité sociale. Pour les onze spécialités chirurgicales de la liste (chirurgie générale, orthopédique, viscérale, urologique, vasculaire, neurochirurgie, entre autres), elle se calcule dès le premier euro de prime, dans la limite d’une prime de 21 000 €, au taux de deux tiers en secteur 1 ou en secteur 2 avec OPTAM ou OPTAM-ACO, et de 55 % en secteur 2 sans option.
Trois conditions s’ajoutent : opérer en établissement de santé, être accrédité ou engagé dans la démarche (l’accréditation est délivrée pour quatre ans, article L. 4135-1 du code de la santé publique), et réaliser plus de la moitié de ses actes techniques en actes de chirurgie. Le dossier (certificat d’accréditation, contrat, attestation de paiement de la prime) se dépose à la caisse avant le 30 septembre de l’année suivante, et 500 € sont prélevés sur l’aide au profit de l’organisme d’accréditation. Les plafonds ont vocation à être indexés chaque année : faites confirmer le montant retenu par votre caisse.
Exemple pédagogique. Un orthopédiste accrédité règle une prime de 33 500 €. La prime retenue est plafonnée à 21 000 €. Avec l’OPTAM-ACO : 21 000 × 2/3 = 14 000 € d’aide, dont 500 € pour l’organisme d’accréditation, soit 13 500 € versés ; il garde à sa charge 33 500 moins 13 500, soit 20 000 €. Sans option : 21 000 × 55 % = 11 550 €, soit 11 050 € versés et 22 450 € à sa charge. L’écart est de 2 450 € par an, à ajouter aux autres effets de l’option.
Fin de carrière : les contrats de RC médicale comportent une garantie subséquente qui couvre, pendant plusieurs années après la cessation, les réclamations visant des actes réalisés pendant l’activité. Conservez vos contrats et attestations : ils serviront bien après votre dernier bloc.
La durée de cette garantie est fixée par l’article L. 251-2 du code des assurances : au moins cinq ans après la fin d’un contrat, et au moins dix ans pour le dernier contrat souscrit avant la cessation d’activité ou le décès d’un praticien libéral, avec un plafond qui ne peut pas être inférieur à celui de la dernière année d’assurance. Un changement d’assureur en fin de carrière se prépare donc en vérifiant ce que couvre encore l’ancien contrat.
Aide opératoire, instruments et secrétariat
Selon les établissements, l’aide opératoire est fournie par la clinique ou employée directement par le chirurgien. Dans le second cas, vous devenez employeur : bulletins de paie, cotisations patronales, et taxe sur les salaires, due par les employeurs dont les recettes ne sont pas soumises à la TVA. Le coût complet d’un salarié se compare à la redevance d’une clinique qui l’inclut.
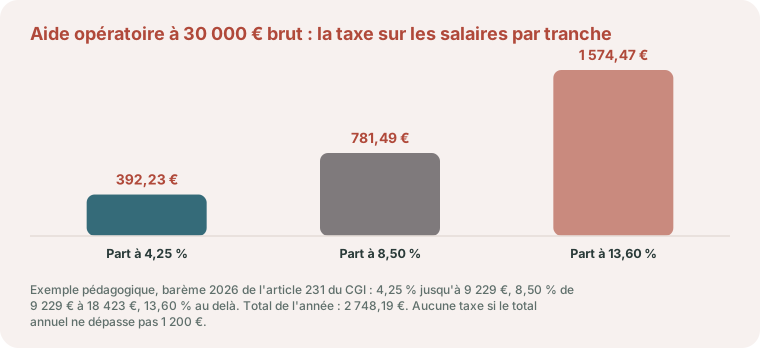
La taxe sur les salaires se calcule salarié par salarié, selon le barème progressif de l’article 231 du CGI : en 2026, 4,25 % jusqu’à 9 229 € de rémunération annuelle, 8,50 % de 9 229 € à 18 423 € et 13,60 % au-delà. Elle n’est pas due lorsque son total annuel ne dépasse pas 1 200 €, et une décote l’allège jusqu’à 2 040 € (article 1679 du CGI) : quelques heures de secrétariat y échappent, une aide opératoire à temps plein non.
Exemple pédagogique. Pour une aide opératoire rémunérée 30 000 € brut par an : 9 229 × 4,25 % = 392,23 € ; puis 9 194 (18 423 moins 9 229) × 8,50 % = 781,49 € ; enfin 11 577 (30 000 moins 18 423) × 13,60 % = 1 574,47 €. Total : 2 748,19 € de taxe pour l’année, soit un peu plus de 9 % du salaire brut, en plus des cotisations patronales. C’est ce coût complet, et non le salaire net, qu’il faut rapprocher du supplément de redevance demandé par une clinique qui fournit l’aide opératoire.
Beaucoup de chirurgiens possèdent aussi leurs instruments personnels ou une instrumentation spécifique à leur technique. Un instrument de moins de 500 € HT passe en charges ; au-delà, il s’amortit. S’y ajoutent le secrétariat (programmation opératoire, devis, consentements), le logiciel métier, les congrès et le DPC.
Gardes, astreintes et expertises
Les astreintes au titre de la permanence des soins en établissement ouvrent droit à des indemnités qui s’ajoutent aux honoraires des actes réalisés la nuit ou le week-end. Toutes ces sommes sont des recettes BNC, à rattacher à l’année de leur encaissement.
Astreintes de bloc : pas d’exonération d’impôt. L’article 151 ter du CGI exonère, dans la limite de soixante jours par an, la rémunération de la permanence des soins ambulatoire (celle de l’article L. 6314-1 du code de la santé publique) assurée par un médecin installé dans une zone où l’offre de soins est insuffisante. Les astreintes de chirurgie relèvent de la permanence des soins en établissement : elles n’entrent pas dans ce texte et s’imposent comme le reste de vos honoraires. Ne transposez pas à vos nuits de bloc une règle écrite pour les gardes de ville.
Les expertises (judiciaires, pour des assureurs) n’ont pas de finalité thérapeutique : elles sont en principe soumises à la TVA, avec possibilité de franchise en base tant que ces recettes restent sous les seuils. Un chirurgien qui développe cette activité doit la suivre à part.
SELARL et cession : ce que vaut une activité chirurgicale
Avec des revenus élevés, la SELARL (ou SELAS) est souvent étudiée. Depuis l’imposition des revenus 2024, la rémunération de l’activité libérale exercée dans la société relève en principe des BNC ; l’intérêt de la société tient surtout à la trésorerie conservée à l’impôt sur les sociétés et aux dividendes, dont une partie peut supporter des cotisations sociales. Voyez Rémunération du dirigeant.
Le détail de ce changement, avec la doctrine BOI-RES-BNC-000136 et la décision du Conseil d’État du 8 avril 2025, figure dans notre guide sur la rémunération des associés de SEL depuis la réforme. Pour un premier ordre de grandeur avant d’en parler, le simulateur salaire ou dividendes compare les deux modes de rémunération à partir de vos propres montants.
À la cession, la valeur d’une activité chirurgicale repose peu sur le matériel et beaucoup sur la possibilité de transmettre le contrat d’exercice : sans accord de la clinique pour accueillir le successeur, le droit de présentation de la patientèle perd l’essentiel de sa valeur. C’est un point à négocier des années avant le départ.
Exemple chiffré : un chirurgien orthopédiste en secteur 2
Ordre de grandeur pédagogique, montants arrondis et hypothétiques :
| Poste | Montant annuel |
|---|---|
| Honoraires bruts (dont dépassements) | 500 000 € |
| Redevance contractuelle à la clinique | − 50 000 € |
| RC professionnelle, après aide éventuelle | − 20 000 € |
| Aide opératoire salariée, coût complet | − 45 000 € |
| Secrétariat, logiciel, frais divers | − 60 000 € |
| Amortissement des instruments | − 5 000 € |
| Bénéfice avant cotisations sociales | 320 000 € |
Si la clinique vous reversait 450 000 € nets de redevance, c’est bien 500 000 € qu’il faudrait porter en recettes.
Cotisations, prévoyance et retraite du chirurgien
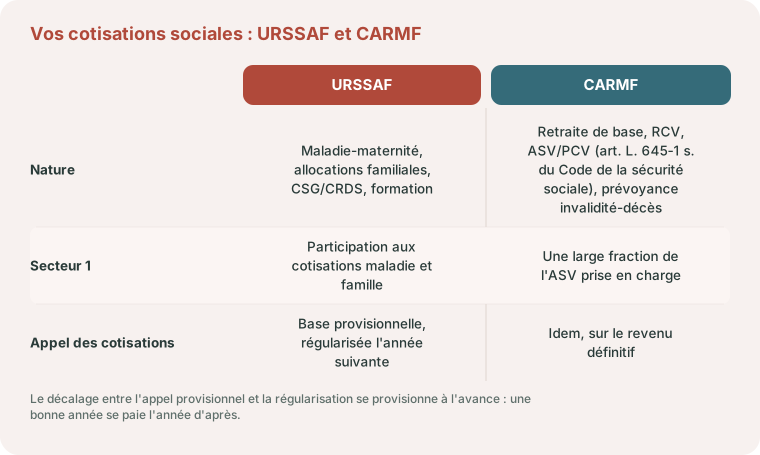
Vos cotisations sont versées à l’URSSAF (maladie, famille, CSG-CRDS) et à la CARMF (retraite de base, complémentaire, ASV, invalidité-décès). En secteur 2, l’Assurance maladie ne prend pas en charge une partie de vos cotisations comme elle le fait en secteur 1 : le coût social d’un haut revenu est entièrement pour vous, et sa régularisation l’année suivante doit être anticipée après une année très active.
L’enjeu majeur reste l’arrêt de travail : une blessure à la main ou au dos suffit à interdire le bloc alors que la RC, l’aide opératoire et le secrétariat continuent de courir. Vérifiez que votre contrat de prévoyance retient l’invalidité professionnelle (inaptitude à la chirurgie) et envisagez une garantie frais généraux. Les cotisations Madelin sont déductibles de l’impôt, mais pas de l’assiette des cotisations sociales. Le PER complète la retraite CARMF, souvent insuffisante au regard du revenu d’activité.
Les questions voisines sont traitées spécialité par spécialité : la comptabilité du gastro-entérologue (endoscopie et plateau technique), la comptabilité de l’ophtalmologue (orthoptistes salariés et chirurgie réfractive) et la comptabilité du gynécologue (obstétrique et assurance en responsabilité civile).
Chirurgien à Bordeaux et en Gironde : cliniques et contrats
L’offre chirurgicale privée de l’agglomération bordelaise est répartie entre plusieurs groupes. ELSAN exploite la Clinique Saint-Augustin, à Bordeaux (chirurgie cardiaque, urologie), et l’Hôpital privé Saint-Martin, à Pessac (chirurgie orthopédique et traumatologique, chirurgie de la main, chirurgie viscérale et digestive). GBNA Santé réunit la Polyclinique Bordeaux Nord Aquitaine (orthopédie et rachis, urologie, chirurgie thoracique) et la Polyclinique Bordeaux Rive Droite, à Lormont. Un chirurgien qui opère sur deux sites signe alors deux contrats d’exercice, dont les redevances ne se calculent pas forcément de la même façon : nous les suivons sur deux comptes distincts pour que le coût de chaque bloc reste lisible.
Chacun de ces contrats est adressé au conseil départemental de la Gironde de l’Ordre des médecins dans le mois de sa signature. Si vous acceptez des missions d’expertise judiciaire, la liste des experts est tenue par la cour d’appel de Bordeaux. Votre caisse de rattachement est la caisse primaire d’assurance maladie de la Gironde, et vos cotisations sont recouvrées par l’Urssaf Aquitaine.
Notre cabinet, situé à Bordeaux, travaille avec les chirurgiens de la métropole sur Pennylane, à partir des bordereaux de chaque clinique, et en visioconférence. Pour le reste de notre organisation, voir expert-comptable à Bordeaux : le cabinet.
Parlons de votre activité chirurgicale
Envoyez-nous votre contrat d’exercice, vos relevés de clinique et votre dernier appel de prime RC : nous vérifions la redevance, la déclaration de vos honoraires bruts et l’intérêt de l’accréditation. Nous regardons ensuite votre prévoyance et la structure la mieux adaptée.
Le bloc se partage, et chaque praticien y a son propre contrat : nos pages pour l’anesthésiste-réanimateur, sa redevance et son OPTAM-ACO, pour l’ORL qui opère en ambulatoire et pour le gastro-entérologue et ses vacations d’endoscopie détaillent ce qui change d’une spécialité à l’autre.
Le contrat d’exercice signé avec la clinique et la redevance qu’elle prélève sont traités en détail dans médecin en clinique : contrat d’exercice et redevance.
Parlons-en
Chirurgien : vos redevances de clinique déduites
Redevances versées à l'établissement, dépassements du secteur 2, SELARL, gardes : pilotons ensemble votre rémunération. Prenons date : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
La clinique encaisse mes honoraires et me reverse un net : que dois-je déclarer ?
Vous déclarez les honoraires bruts en recettes sur la 2035, puis la redevance retenue par la clinique en charge. Déclarer seulement le net minore vos recettes et crée un écart avec les relevés de l’Assurance maladie.
Ma redevance de clinique peut-elle être remise en cause ?
Elle est déductible si elle correspond à des services réellement rendus et prévus au contrat d’exercice communiqué à l’Ordre. Une redevance sans contrepartie identifiable pose un problème déontologique de partage d’honoraires, en plus d’un risque fiscal.
Comment réduire le coût de ma RC professionnelle ?
Pour les spécialités à risque, l’Assurance maladie participe à la prime des chirurgiens accrédités, avec un niveau d’aide qui dépend du secteur et de l’adhésion à l’OPTAM-ACO. La démarche d’accréditation se raisonne donc aussi en termes financiers.
L'OPTAM-ACO est-il intéressant pour un chirurgien en secteur 2 ?
Il limite le taux moyen de dépassement et impose une part d’activité à tarif opposable, mais améliore le remboursement des patients et ouvre des avantages conventionnels. L’arbitrage se chiffre à partir de votre activité réelle et de votre patientèle.
Mes expertises médicales sont-elles soumises à la TVA ?
Une expertise sans finalité thérapeutique est en principe soumise à la TVA, avec la possibilité de rester en franchise en base tant que ces recettes restent sous les seuils. Chaque mission se qualifie au cas par cas.
La redevance de clinique est-elle facturée avec TVA ?
Oui : les sommes versées à l’établissement par un praticien libéral sont soumises à la TVA, quels que soient leur nom et le service rendu (BOI-TVA-CHAMP-30-10-20-20). Le chirurgien, dont les soins sont exonérés, ne la récupère pas : la charge se compte TVA comprise.
Combien de temps suis-je couvert après mon dernier bloc ?
Le dernier contrat souscrit avant la cessation d’activité garantit les réclamations pendant au moins dix ans (article L. 251-2 du code des assurances). Pour un contrat résilié en cours de carrière, le minimum est de cinq ans.
Mon aide opératoire salariée déclenche-t-elle la taxe sur les salaires ?
Oui, car vos recettes ne sont pas soumises à la TVA. Le barème 2026 va de 4,25 % à 13,60 % selon la tranche de rémunération, et la taxe n’est pas due si son total annuel ne dépasse pas 1 200 €.
Travaillez-vous avec des chirurgiens qui opèrent dans les cliniques de Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les chirurgiens de la métropole à partir des bordereaux transmis par chaque établissement, déposés sur Pennylane. Les rendez-vous sont pris en visioconférence. Quand vous opérez sur deux sites, nous suivons séparément les honoraires bruts et la redevance de chacun.
Sources officielles
- Article L. 4113-9 du code de la santé publique : contrat écrit, communication à l’Ordre dans le mois.
- BOFiP, BOI-TVA-CHAMP-30-10-20-20 : TVA des établissements de soins, sommes versées par les praticiens libéraux (paragraphe 110).
- Article D. 185-1 du code de la sécurité sociale : aide à la souscription de l’assurance en responsabilité civile, plafonds et taux.
- Assurance maladie : l’OPTAM et l’OPTAM-ACO : conditions, engagements, modificateurs K et T.
- Article L. 251-2 du code des assurances : garantie subséquente de cinq et dix ans.
- Article 231 du code général des impôts : taxe sur les salaires, barème 2026.
- ELSAN : l’Hôpital privé Saint-Martin, à Pessac : spécialités médicales et pôles de l’établissement.
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Si vous partagez une consultation en ville avec d’autres chirurgiens, le budget du cabinet et la quote-part de chacun sont à fixer avant l’installation. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 151 ter du Code général des impôts (CGI)
- Article 1679 du Code général des impôts (CGI)
- Article 231 du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
- Article L. 251-2 du code des assurances
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


