
Médecins
Expert-comptable pour radiologue : matériel lourd, GIE et structuration
En résumé
Scanner et IRM : des investissements très élevés, souvent portés en GIE ou en société. Votre expert-comptable à Bordeaux.
En bref : le radiologue libéral exerce presque toujours en société : ses honoraires reviennent à une société d’exercice, tandis que les forfaits techniques du scanner et de l’IRM reviennent à l’exploitant titulaire de l’autorisation. Les actes d’imagerie étant exonérés de TVA, la taxe payée sur les machines n’est pas récupérable et le centre supporte la taxe sur les salaires. Sa comptabilité se lit donc structure par structure : société d’exercice, SCM ou GIE, société de matériel, SCI et holding.
Note de l’expert-comptable : régime des autorisations d’équipement, nomenclature des forfaits techniques et règles de détention du capital des SEL évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
Le radiologue libéral est sans doute le médecin dont le métier ressemble le plus à celui d’un chef d’entreprise : un cabinet d’imagerie emploie des dizaines de salariés, exploite des machines qui coûtent le prix d’un immeuble et vit de deux flux de recettes de nature différente. Sa comptabilité ne se résume donc jamais à une 2035 : elle passe par plusieurs sociétés, dont il faut comprendre les flux. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Raisonner par équipement et par site
Une progression du chiffre d’affaires global peut cacher un équipement sous-utilisé. Séparer les sites, les loyers, les contrats de maintenance et les équipes permet de comparer le renouvellement d’un appareil à la capacité de financement réellement dégagée.
Les pièces utiles pour travailler ce point : inventaire des équipements, échéanciers de financement, conventions de groupe et budgets de maintenance.
Le suivi à construire : coût par plage d’ouverture, taux d’utilisation et trésorerie disponible après remboursement. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Honoraires et forfaits techniques : deux recettes, deux logiques
Pour les examens réalisés sur les équipements lourds (scanner, IRM, TEP), l’Assurance maladie rémunère deux choses distinctes :
- les honoraires du radiologue, qui rémunèrent l’acte médical : protocole, réalisation, interprétation, compte rendu ;
- le forfait technique, qui couvre le coût de fonctionnement de l’appareil (amortissement, maintenance, personnel, consommables) et revient à l’exploitant de l’équipement.
Pour la radiologie conventionnelle, la mammographie ou l’échographie, la rémunération de l’acte intègre en revanche la part technique : il n’y a pas de forfait séparé.
| Honoraires | Forfait technique | |
|---|---|---|
| Ce qu’il rémunère | L’acte intellectuel du médecin | Le coût de l’équipement lourd |
| Qui le perçoit | Le radiologue ou sa société d’exercice | L’exploitant titulaire de l’autorisation |
| Évolution | Selon la nomenclature | Tarif qui peut devenir dégressif au-delà d’un volume d’activité |
| Enjeu comptable | Revenu du praticien | Couvrir les charges de l’appareil |
Ce découpage a une conséquence directe : si l’appareil est détenu par une structure distincte de celle qui encaisse les honoraires, chaque entité doit être rentable par elle-même, et les refacturations entre elles doivent être justifiées. La dégressivité du forfait technique au-delà d’un certain volume doit aussi être intégrée dans tout prévisionnel : doubler les vacations d’une IRM ne double pas ses recettes techniques.
Scanner, IRM : des équipements soumis à autorisation
Un scanner ou une IRM ne s’achète pas comme un échographe : l’installation suppose une autorisation délivrée par l’ARS, attachée à un exploitant, pour une durée limitée et assortie d’engagements. Cette autorisation n’a pas de valeur inscrite au bilan, mais elle conditionne la valeur économique de toute la structure.
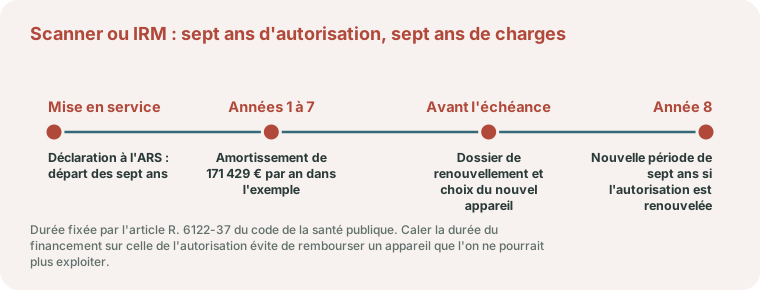
Le code de la santé publique range les appareils d’IRM et les scanographes à utilisation médicale parmi les équipements matériels lourds soumis à autorisation (article R. 6122-26), et la radiologie interventionnelle parmi les activités de soins autorisées (article R. 6122-25). L’autorisation vaut sept ans, comptés à partir de la déclaration de mise en service adressée à l’agence (article R. 6122-37). Cette durée est le bon repère pour le plan de financement.
Sur le plan comptable, l’investissement se décompose en plusieurs éléments qui ne suivent pas le même rythme :
- la machine, amortie sur sa durée d’usage et souvent financée en crédit-bail ;
- les travaux d’installation : blindage plombé pour le scanner, cage de Faraday et renforcement de dalle pour l’IRM, climatisation. Selon qu’ils sont réalisés dans vos murs ou chez un bailleur, ils s’amortissent différemment ;
- les contrats de maintenance, très lourds, qui pèsent chaque année sur la trésorerie ;
- les consoles de post-traitement, le système d’archivage des images (PACS) et le RIS.
La TVA qui ne se récupère pas. Les actes d’imagerie sont des soins exonérés de TVA. En contrepartie, la structure qui achète ou loue le matériel ne récupère pas la TVA payée sur ses investissements et ses loyers de crédit-bail : elle devient un coût. Le montage de détention du matériel (achat direct, location par une société tierce, groupement) peut modifier ce coût et doit être étudié avant la signature.
Voyez Les amortissements comptables.
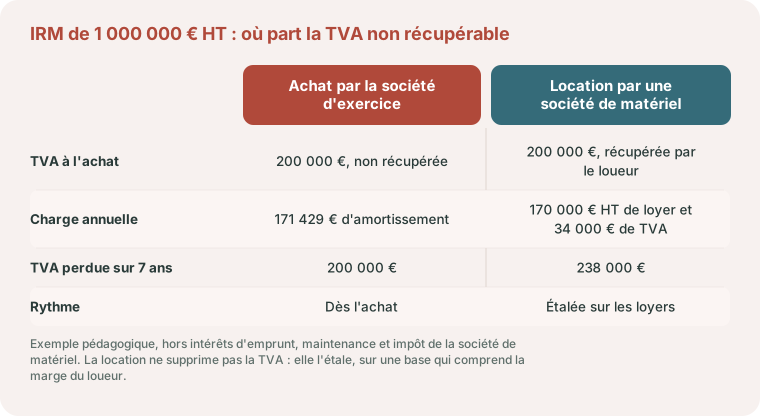
Exemple pédagogique. Soit une IRM à 1 000 000 € HT. Achetée par la société d’exercice, elle revient à 1 200 000 € avec la TVA non récupérable, soit 171 429 € d’amortissement par an sur sept ans. Achetée par une société de matériel qui la loue, la TVA d’achat de 200 000 € est récupérée par le loueur, mais ses loyers sont soumis à la TVA : avec un loyer fixé par hypothèse à 170 000 € HT par an, la société d’exercice paie 34 000 € de TVA non récupérable chaque année, soit 238 000 € en sept ans (1 190 000 € de loyers × 20 %). La TVA n’a pas disparu : elle est étalée, et calculée sur une base qui comprend la marge du loueur. Le montage se juge sur la trésorerie, le financement et la fiscalité de la société de matériel, pas sur une économie de TVA.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Qui détient quoi : sociétés d’exercice et structures de moyens
Un groupe d’imagerie superpose souvent plusieurs entités :
| Structure | Rôle habituel en imagerie | Point d’attention |
|---|---|---|
| SELARL ou SELAS | Société d’exercice qui encaisse les honoraires, emploie parfois le personnel | Répartition de la rémunération entre associés |
| SCM | Partage de locaux, secrétariat, matériel conventionnel | Pas de bénéfice, déclaration 2036, pas de partage d’honoraires |
| GIE | Exploitation commune d’un équipement lourd, parfois avec un établissement de santé | Règles de répartition des charges et des forfaits entre membres |
| Société de matériel | Détient l’appareil et le loue | TVA sur les loyers, cohérence du prix de location |
| SCI | Détient les murs du centre | Loyer de marché, voyez Détenir son immobilier |
| SPFPL (holding) | Détient les parts de la SEL | Financement du rachat de parts |
Pour les services rendus par un groupement de moyens à ses membres, une exonération de TVA existe sous conditions strictes : elle se vérifie structure par structure. Ces conditions sont celles de l’article 261 B du CGI : les membres exercent une activité exonérée ou hors du champ de la TVA, les services du groupement concourent directement et exclusivement à cette activité, et les sommes réclamées à chacun correspondent exactement à sa part des dépenses communes. Une refacturation avec marge, ou à une personne qui n’est pas membre, sort de l’exonération.
Depuis l’imposition des revenus 2024, la rémunération perçue par un associé de SEL au titre de son activité libérale dans la société relève en principe des BNC. Les dividendes, eux, suivent leur propre régime (voyez Rémunération du dirigeant). Les conséquences pratiques de ce passage en BNC sont décrites dans notre article sur la réforme de la rémunération des associés de SEL.
Téléradiologie : un revenu à part
De plus en plus de radiologues interprètent à distance, la nuit ou le week-end, des examens réalisés dans des établissements qui manquent de radiologues. Cette activité pose des questions propres :
- qui facture : le radiologue directement, sa SEL, ou une société de téléradiologie qui lui reverse une rémunération. Selon le schéma, il s’agit d’honoraires ou d’une rétrocession ;
- quel équipement : consoles et écrans de diagnostic à domicile, liaison sécurisée, hébergement des données de santé auprès d’un prestataire certifié ;
- quelle TVA : l’interprétation reste un acte médical, mais la qualification des flux entre la société de téléradiologie, le radiologue et l’établissement se vérifie contrat par contrat.
Le matériel installé à domicile doit être affecté clairement à l’activité, pour que sa déduction ne soit pas contestée.
Manipulateurs, secrétaires et radioprotection
Dans un centre d’imagerie, la masse salariale dépasse souvent le coût des machines. Manipulateurs en électroradiologie médicale, secrétaires médicales, agents d’accueil relèvent en règle générale de la convention collective du personnel des cabinets médicaux. Les horaires élargis et les ouvertures le samedi génèrent heures supplémentaires et majorations à budgéter.
S’y ajoutent des charges que l’on ne trouve dans presque aucune autre spécialité : conseiller en radioprotection (salarié formé ou organisme extérieur), dosimétrie du personnel, contrôles qualité réglementaires des installations. Ce sont des charges récurrentes et déductibles, à intégrer dans le coût de revient de chaque salle.
Deux précisions de texte. L’employeur désigne au moins un conseiller en radioprotection, salarié de l’établissement ou organisme extérieur (article R. 4451-112 du code du travail). Et parce que ses recettes ne sont pas soumises à la TVA, le centre d’imagerie est redevable de la taxe sur les salaires (article 231 du CGI), calculée salarié par salarié. Les radiologues sont par ailleurs exclus de l’aide conventionnelle à l’emploi d’un assistant médical.
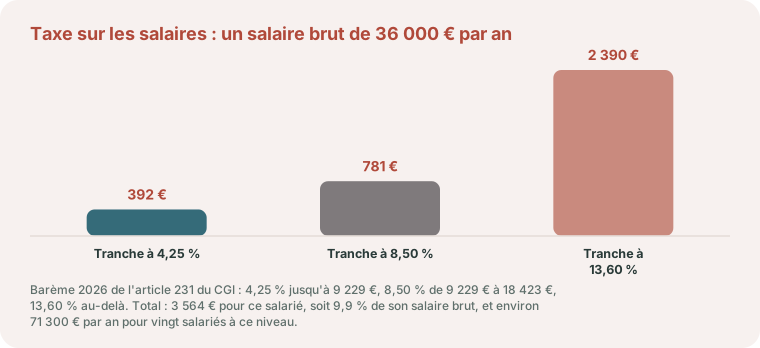
Exemple pédagogique. Pour un manipulateur payé par hypothèse 36 000 € brut par an, la taxe 2026 se calcule par tranches : 9 229 × 4,25 % = 392,23 € ; 9 194 × 8,50 % = 781,49 € pour la fraction de 9 229 € à 18 423 € ; 17 577 × 13,60 % = 2 390,47 € pour la fraction supérieure. Total : 3 564,19 €, soit 9,9 % du salaire brut. Pour vingt salariés à ce niveau, la taxe approche 71 300 € par an : une ligne à inscrire au budget de chaque recrutement, à côté des cotisations patronales.
Entrée et sortie d’un associé : la cession de parts
L’arrivée d’un jeune radiologue passe généralement par le rachat de parts de la SEL, souvent financé par emprunt au travers d’une SPFPL. Le prix reflète la rentabilité du centre, donc indirectement les autorisations et l’état du parc d’appareils. Voyez La société holding.
Pour le cédant, la fiscalité de la plus-value dépend du mode de détention (en direct ou via une holding), de la durée de détention et, le cas échéant, d’un départ à la retraite. Les règles de détention du capital des SEL encadrent par ailleurs la place des investisseurs extérieurs à la profession : une offre de rachat par un groupe se regarde autant sous l’angle juridique que fiscal.
Les textes sont précis. Plus de la moitié du capital et des droits de vote doit être détenue par des professionnels en exercice dans la société, directement ou par une SPFPL (article 46 de l’ordonnance n° 2023-77 du 8 février 2023). Les personnes extérieures ne peuvent détenir plus du quart du capital d’une SEL de médecins (article R. 4113-12 du code de la santé publique). Et cette fraction du capital est fermée aux fournisseurs, distributeurs ou fabricants de matériel médical comme aux organismes d’assurance (article R. 4113-13).
Exemple chiffré : l’IRM et le rachat de parts
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Une société d’imagerie exonérée de TVA acquiert une IRM à 1 000 000 € HT. Elle paie 200 000 € de TVA qu’elle ne récupère pas : le coût à amortir est de 1 200 000 €. Sur une durée d’amortissement retenue par hypothèse de 7 ans, la charge annuelle approche 171 000 €, avant maintenance, personnel et travaux.
Dans le même centre, quatre associés détiennent la SEL à parts égales, valorisée par hypothèse à 1 600 000 €. Un nouvel associé rachète un cinquième du capital, soit 320 000 €, par une SPFPL qui emprunte. Le remboursement de cet emprunt sera assuré par les dividendes remontés de la SEL : il faut vérifier, avant de signer, que la rentabilité du centre le permet sans assécher la trésorerie nécessaire au renouvellement de l’IRM.
Cotisations, prévoyance et retraite du radiologue
Le radiologue cotise à l’URSSAF et à la CARMF. La grande majorité des radiologues exerce en secteur 1, ce qui ouvre droit à la prise en charge d’une partie des cotisations par l’Assurance maladie : un avantage à préserver lors de tout changement d’organisation.
La prévoyance du radiologue associé se pense avec les statuts : que prévoient-ils sur la rémunération d’un associé absent plusieurs mois ? Les salaires des manipulateurs, les loyers de crédit-bail et le remboursement de l’emprunt de rachat de parts continuent de courir. La couverture doit donc viser à la fois le revenu personnel et l’emprunt de la holding. Les radiologues pratiquant la radiologie interventionnelle ont en outre une responsabilité civile plus lourde, pour laquelle une aide de l’Assurance maladie peut exister sous conditions. Le contrat Madelin reste déductible de l’impôt, mais pas de l’assiette des cotisations sociales.
L’aide en question est celle de l’article D. 185-1 du code de la sécurité sociale. Elle vise les radiologues accrédités qui exercent en établissement et dont plus de la moitié des actes techniques sont des actes par voie vasculaire transcutanée ; elle couvre 50 % (secteur 1 ou OPTAM) ou 35 % de la part de prime supérieure à 4 000 €, sous un plafond revalorisé chaque année.
Avant un premier échange : la cartographie à préparer
Pour un groupe d’imagerie, nous demandons l’organigramme des sociétés avec la répartition du capital, les statuts et pactes d’associés, les autorisations de l’ARS avec leurs échéances, les contrats de crédit-bail et de maintenance appareil par appareil, et les trois derniers bilans de chaque entité. Nous en tirons un compte d’exploitation par équipement, un contrôle des refacturations entre structures et une comparaison des modes de rémunération des associés, que vous pouvez préparer avec le simulateur salaire ou dividendes.
Selon votre mode d’exercice, ces autres pages peuvent aussi vous concerner : la comptabilité de l’oncologue (redevance d’établissement et recherche clinique), la comptabilité du neurologue (exercice partagé entre hôpital et cabinet) et la comptabilité du pneumologue (prestataires et matériel d’exploration).
Radiologue à Bordeaux et en Gironde : autorisations et plateaux
En Gironde, le scanner et l’IRM d’un groupe d’imagerie dépendent d’une décision de l’ARS Nouvelle-Aquitaine, qui délivre les autorisations d’équipements lourds décrites plus haut. Plusieurs établissements privés de l’agglomération annoncent un plateau d’imagerie : la Polyclinique Bordeaux Nord Aquitaine (imagerie et radiologie interventionnelle, avec scanner et IRM), la Polyclinique Bordeaux Rive Droite, à Lormont, et l’Hôpital privé Saint-Martin, à Pessac. Pour le radiologue, la question n’est pas l’adresse mais le montage : qui détient l’autorisation, qui porte l’appareil, quel loyer ou quelle redevance la société d’exercice verse à l’établissement, et à quelle date l’autorisation arrive à échéance.
La radioprotection a aussi son interlocuteur : l’Autorité de sûreté nucléaire et de radioprotection inspecte les installations médicales de Nouvelle-Aquitaine et publie ses lettres de suite, utiles à lire lorsqu’elles imposent une mise en conformité à budgéter. Les forfaits techniques sont facturés à l’Assurance maladie, dont la caisse locale est la caisse primaire de la Gironde, et les statuts des sociétés d’exercice sont adressés au conseil départemental de la Gironde de l’Ordre des médecins.
Depuis Bordeaux, notre cabinet travaille avec les radiologues de la métropole société par société et site par site : un dossier Pennylane par entité, et des réunions d’associés en visioconférence. Le détail figure sur la page cabinet d’expertise comptable à Bordeaux.
Parlons de votre centre d’imagerie
Un nouvel appareil, l’entrée d’un associé ou une proposition de rachat par un groupe : chaque décision engage plusieurs sociétés à la fois. Nous pouvons cartographier vos structures et leurs flux avant que vous ne signiez.
Un autre investissement d’imagerie, plus modeste, est chiffré dans le cas de l’échographe d’une clinique vétérinaire.
Parlons-en
Radiologue : scanner, IRM et structuration
Imagerie lourde mutualisée en GIE et SCM, montage SELAS et holding : la détention du matériel se pense en amont. Échangeons sur votre projet : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Qui perçoit le forfait technique d'un scanner ou d'une IRM ?
Le forfait technique revient à l’exploitant de l’équipement, titulaire de l’autorisation, et couvre les coûts de fonctionnement de l’appareil. Les honoraires rémunèrent l’acte médical du radiologue. Lorsque ces deux flux arrivent dans des structures différentes, les refacturations entre elles doivent être justifiées.
Un centre d'imagerie peut-il récupérer la TVA sur son IRM ?
En principe non : les actes d’imagerie sont exonérés de TVA et l’exploitant ne peut pas déduire la TVA payée sur ses achats ou ses loyers. Le montage de détention du matériel peut modifier ce coût et doit être étudié avant l’investissement.
Comment financer le rachat de parts d'une SEL de radiologie ?
Le rachat passe souvent par une société de participations financières de profession libérale (SPFPL) qui emprunte et rembourse grâce aux dividendes reçus de la SEL. Il faut vérifier que la rentabilité du centre couvre l’emprunt sans compromettre le renouvellement du matériel.
Les revenus de téléradiologie sont-ils des honoraires ?
Cela dépend du schéma contractuel : facturation directe par le radiologue, par sa SEL ou par une société de téléradiologie qui lui reverse une rémunération. La qualification fiscale et le traitement TVA se vérifient contrat par contrat.
Les frais de radioprotection sont-ils déductibles ?
Oui, le conseiller en radioprotection, la dosimétrie du personnel et les contrôles qualité réglementaires sont des charges professionnelles déductibles, à intégrer dans le coût de revient de chaque installation.
Un centre d'imagerie paie-t-il la taxe sur les salaires ?
Oui. Les actes d’imagerie étant exonérés de TVA, l’employeur est redevable de la taxe sur les salaires prévue par l’article 231 du CGI. En 2026, elle est de 4,25 % jusqu’à 9 229 € de rémunération annuelle par salarié, 8,50 % de 9 229 € à 18 423 € et 13,60 % au-delà, soit 3 564 € pour un salaire brut de 36 000 €.
Combien de temps dure l'autorisation d'un scanner ou d'une IRM ?
Sept ans, selon l’article R. 6122-37 du code de la santé publique. La durée court à partir de la déclaration de mise en service adressée à l’agence régionale de santé, et le renouvellement prend effet le lendemain de l’échéance précédente. Le financement de l’appareil gagne à être calé sur cette durée.
Accompagnez-vous des groupes d'imagerie de la région bordelaise ?
Le cabinet est situé à Bordeaux et travaille avec les radiologues de la métropole entité par entité : société d’exercice, SCM ou GIE de moyens, SCI. Chacune a son dossier sur Pennylane, et les réunions d’associés peuvent se tenir en visioconférence. La mission couvre la tenue des comptes, la fiscalité et les prévisionnels d’investissement, dont le calendrier des autorisations délivrées par l’ARS Nouvelle-Aquitaine.
Cas pratique : un projet à chiffrer
Radiologue : combien coûte une panne d’IRM au centre d’imagerie ? : hypothèses, scénarios et effets sur la trésorerie pour préparer votre décision.
Sources officielles
- Légifrance : article R. 6122-26 du code de la santé publique : équipements matériels lourds soumis à autorisation.
- Légifrance : article R. 6122-37 du code de la santé publique : durée de validité des autorisations.
- Légifrance : article 231 du CGI : taxe sur les salaires, taux et tranches.
- Légifrance : article 261 B du CGI : exonération des services rendus par un groupement à ses membres.
- Légifrance : article R. 4113-12 du code de la santé publique : détention du capital d’une SEL de médecins par des tiers.
- Légifrance : article D. 185-1 du code de la sécurité sociale : aide à l’assurance en responsabilité civile des spécialités interventionnelles.
- ASNR : lettres de suite d’inspection du domaine médical en Nouvelle-Aquitaine : radiologie et scanographie, radiologie interventionnelle, radiothérapie, médecine nucléaire.
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Dans un cabinet d’imagerie, répartir les charges d’un plateau technique partagé relève du budget autant que du contrat. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 231 du Code général des impôts (CGI)
- Article 261 B du Code général des impôts (CGI)
- Article D. 185-1 du code de la sécurité sociale
- Article R. 4451-112 du code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


