
Médecins
Expert-comptable pour neurologue : EEG, EMG et activité mixte
En résumé
EEG et EMG à amortir, activité souvent mixte entre hôpital et cabinet libéral. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le neurologue libéral relève des BNC et de la déclaration 2035, avec peu de matériel (électromyographe, poste d’EEG) et beaucoup de temps médical. La difficulté comptable vient surtout de l’activité mixte : salaire hospitalier et honoraires n’obéissent ni au même prélèvement de l’impôt, ni aux mêmes cotisations, ni aux mêmes règles de redevance. Le cabinet sépare les deux activités, chiffre le coût réel de chaque examen et ajuste les acomptes quand la part libérale progresse.
Note de l’expert-comptable : règles conventionnelles, conditions d’exercice libéral des praticiens hospitaliers et durées d’amortissement évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
La neurologie libérale est une spécialité de temps long. Les patients atteints de sclérose en plaques, de maladie de Parkinson, d’épilepsie ou de migraine sévère sont suivis pendant des années, avec des consultations denses et une coordination constante avec l’hôpital. À côté, deux explorations structurent l’équipement du cabinet : l’électroneuromyographie (EMG) et l’électroencéphalographie (EEG). Et une large part des neurologues partage son temps entre un cabinet et un établissement. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Distinguer investissement technique et temps de lecture
Pour comparer consultation, EMG et EEG, le coût d’un examen comprend les consommables, l’entretien et le temps de préparation ou de lecture. En activité mixte, le budget libéral doit rester lisible séparément du salaire hospitalier.
Les pièces utiles pour travailler ce point : inventaire EEG/EMG, contrats d’entretien, dépenses de consommables et ventilation salaire/honoraires.
Le suivi à construire : coût du matériel, charges du cabinet et réserve destinée aux échéances libérales. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Une activité rythmée par le temps médical
En exercice individuel, le neurologue relève des BNC et dépose une 2035. Sa contrainte principale n’est pas le matériel mais l’agenda : une première consultation pour une pathologie neurologique complexe, un EMG complet ou une annonce diagnostique mobilisent bien plus de temps qu’un acte standard.
| Activité | Temps mobilisé | Matériel | Ce qui pèse sur la marge |
|---|---|---|---|
| Consultation de suivi d’une maladie chronique | Long | Aucun | Temps médical, secrétariat, coordination |
| Électroneuromyographie (EMG) | Long | Électromyographe | Aiguilles à usage unique, amortissement |
| EEG standard au cabinet | Moyen | Poste d’EEG, électrodes | Temps technicien, consommables |
| EEG ambulatoire à domicile | Pose et lecture | Enregistreurs portables | Parc d’appareils, temps de lecture |
| Avis en téléexpertise | Court | Logiciel sécurisé | Rattachement correct des recettes |
La lecture par activité permet de repérer ce qui fait vivre le cabinet. Un neurologue dont l’agenda est saturé de consultations longues peut ainsi constater que ses revenus dépendent davantage de l’organisation du secrétariat et du taux de rendez-vous non honorés que de ses investissements.
L’électroneuromyographie : un examen long et des consommables
L’EMG est l’examen technique le plus fréquent du neurologue libéral (syndrome du canal carpien, neuropathies, atteintes radiculaires). Il repose sur un électromyographe avec son logiciel, qui s’amortit sur sa durée d’usage (voyez Les amortissements comptables), et sur des consommables propres à la spécialité :
- aiguilles de détection à usage unique, dont le coût se retrouve à chaque examen de détection ;
- électrodes de surface et gel de contact ;
- élimination des déchets piquants par un prestataire sous contrat.
Comme les soins sont exonérés de TVA (art. 261, 4-1° du CGI), la TVA payée sur l’appareil et les aiguilles n’est pas récupérable : c’est un coût définitif. Un équipement ou un accessoire de moins de 500 € HT peut être passé directement en charges.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →L’EEG, au cabinet ou au domicile du patient
L’EEG standard se réalise au cabinet, souvent avec l’aide d’un technicien ou d’un assistant formé à la pose des électrodes : une masse salariale à rapporter au nombre d’examens. L’EEG ambulatoire, enregistré sur une longue durée au domicile du patient, suppose un parc d’enregistreurs portables qui partent avec les patients :
- chaque enregistreur est une immobilisation à suivre individuellement ;
- un appareil perdu ou détérioré sort de l’actif, et sa valeur non encore amortie devient une charge de l’exercice ;
- le temps de lecture d’un enregistrement long est un coût réel, qui doit entrer dans le calcul de rentabilité de l’examen.
Certains neurologues préfèrent confier l’EEG long à un établissement et concentrer le cabinet sur la consultation et l’EMG : c’est un choix d’organisation à chiffrer.
Embaucher un technicien d’EEG : ne pas oublier la taxe sur les salaires
Un employeur dont les recettes ne sont pas soumises à la TVA sur au moins 90 % de leur montant est redevable de la taxe sur les salaires (article 231 du CGI). C’est le cas du neurologue, dont les actes sont exonérés. Le taux est de 4,25 %, porté à 8,50 % sur la fraction de la rémunération annuelle comprise entre 9 229 € et 18 423 €, et à 13,60 % au-delà. La taxe n’est pas due lorsque son montant annuel n’excède pas 1 200 €, et une décote s’applique jusqu’à 2 040 € (article 1679).
Exemple pédagogique. Pour un technicien à temps partiel rémunéré 15 000 € brut par an, la taxe théorique est de 882,77 € : 4,25 % de 15 000 €, soit 637,50 €, plus 4,25 % supplémentaires sur la fraction qui dépasse 9 229 € (5 771 €), soit 245,27 €. Elle reste sous 1 200 € : rien n’est dû. Pour un temps plein à 26 000 € brut, le calcul donne 2 204,19 € : 1 105 € au taux de base (4,25 % de 26 000 €), 390,75 € de majoration sur la tranche de 9 229 € à 18 423 € (4,25 % de 9 194 €) et 708,45 € sur la fraction supérieure (9,35 % de 7 577 €). Le seuil de la décote est dépassé : la taxe est due en totalité, et elle doit figurer dans le coût d’un EEG.
Consultations longues, secrétariat et téléexpertise
Pour les maladies chroniques, la valeur du cabinet tient à son organisation :
- un secrétariat capable de gérer des délais de rendez-vous tendus, des urgences relatives et les échanges avec l’hôpital ;
- un logiciel métier et une messagerie sécurisée de santé pour recevoir les comptes rendus et courriers ;
- une politique claire sur les rendez-vous non honorés, qui coûtent cher quand chaque créneau est long.
La téléexpertise (avis donné à un médecin requérant) et la téléconsultation complètent l’activité. Ces actes sont des honoraires comme les autres : ils doivent apparaître dans les recettes de l’année où ils sont encaissés et se rapprocher des relevés de l’Assurance maladie, où ils figurent parfois de façon moins lisible que les actes au cabinet.
Les montants sont connus à l’avance. Depuis le 1er janvier 2026, la téléexpertise est rémunérée 23 € au médecin requis, c’est-à-dire au neurologue qui rend l’avis, et 10 € au médecin requérant, dans la limite de quatre actes par an pour un même patient et un même médecin (ameli.fr, page mise à jour le 5 janvier 2026). Un neurologue qui rend six avis par semaine pendant 44 semaines réalise 264 téléexpertises, soit 6 072 € de recettes (264 × 23) : une ligne modeste, mais qui s’ajoute sans matériel ni consommable, et qu’il faut pouvoir retrouver sur les relevés.
Exercer entre le cabinet et l’hôpital
Une grande partie des neurologues libéraux conserve un lien avec un établissement. Les situations les plus fréquentes :
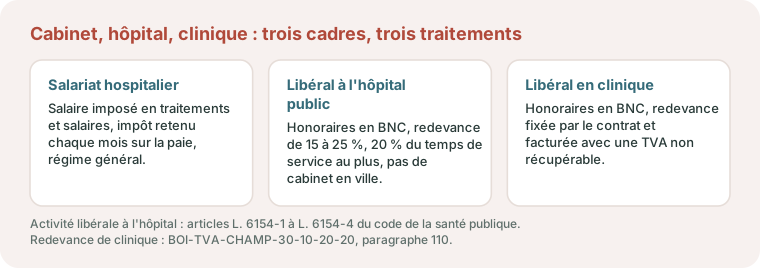
- vacations ou poste d’attaché à l’hôpital : rémunération salariée, imposée en traitements et salaires, avec des cotisations au régime général ;
- praticien hospitalier exerçant une activité libérale au sein de l’hôpital, dans les limites fixées par les textes : un régime particulier, avec une redevance versée à l’établissement, réservé aux praticiens qui n’ont pas d’activité libérale hors de l’hôpital public ;
- activité libérale en clinique (explorations, avis) : honoraires en BNC et redevance déductible.
Deux points de vigilance propres à cette mixité :
- les frais communs (congrès de neurologie, abonnements, ordinateur, trajets entre les deux lieux) ne se déduisent qu’une fois, du bon côté ;
- l’impôt : le prélèvement à la source est calé sur le salaire au fil des mois, tandis que les acomptes sur les BNC reposent sur des revenus antérieurs. Une montée en charge du cabinet se traduit donc souvent par un solde d’impôt à payer l’année suivante. Nous le chiffrons et ajustons les acomptes en cours d’année. Voyez Frais professionnels déductibles.
L’activité libérale à l’hôpital public : des règles chiffrées
Ce régime est réservé aux praticiens hospitaliers qui exercent au moins huit demi-journées par semaine dans un établissement public de santé (article L. 6154-1 du code de la santé publique). L’article L. 6154-2 pose ensuite des limites précises :
- le praticien doit être conventionné et ne pas exercer d’activité libérale en dehors des établissements publics de santé ;
- la durée de l’activité libérale ne dépasse pas 20 % de la durée de service hebdomadaire, soit une demi-journée par semaine pour un praticien à huit ou neuf demi-journées, et deux pour un praticien à dix demi-journées ;
- le nombre de consultations et d’actes réalisés en libéral reste inférieur à celui de l’activité publique.
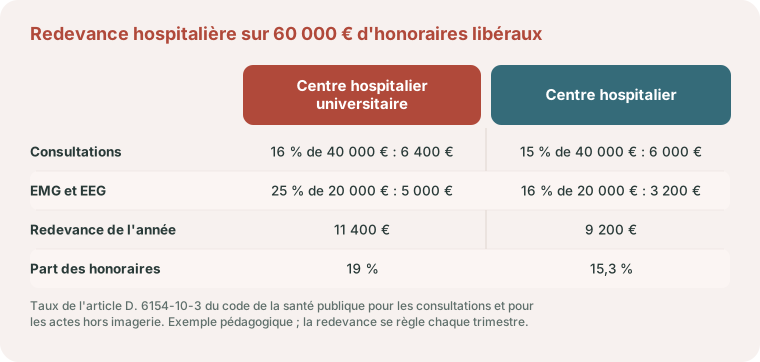
Le contrat d’activité libérale est conclu pour cinq ans et approuvé par le directeur général de l’agence régionale de santé (article L. 6154-4). La redevance due à l’hôpital est un pourcentage des honoraires, fixé par l’article D. 6154-10-3 : pour les consultations, 16 % dans un centre hospitalier universitaire et 15 % dans un centre hospitalier ; pour les actes autres que l’imagerie, la radiothérapie, la médecine nucléaire et la biologie (un EMG ou un EEG en fait partie), 25 % et 16 %. Elle se règle chaque trimestre (article R. 6154-3) et se déduit des recettes sur la 2035.
Deux situations à ne pas confondre. Le neurologue qui tient un cabinet en ville et travaille aussi à l’hôpital y est salarié : il ne relève pas de ce régime, que le texte réserve aux praticiens sans activité libérale hors de l’hôpital public. Inversement, le praticien hospitalier autorisé à exercer en libéral dans son service n’a ni loyer ni secrétariat à déduire, mais une redevance dont le taux change selon qu’il facture une consultation ou un acte.
Exemple pédagogique. Un praticien hospitalier perçoit 60 000 € d’honoraires libéraux dans l’année : 40 000 € de consultations et 20 000 € d’EMG et d’EEG. Dans un centre hospitalier universitaire, la redevance est de 11 400 € (16 % de 40 000, soit 6 400 €, plus 25 % de 20 000, soit 5 000 €), c’est-à-dire 19 % des honoraires. Dans un centre hospitalier, elle est de 9 200 € (6 000 € plus 3 200 €), soit 15,3 %. Le bénéfice avant cotisations est de 48 600 € dans le premier cas et de 50 800 € dans le second, hors autres frais.
En clinique privée, la logique est différente : la redevance est fixée par le contrat d’exercice et l’établissement la facture avec une TVA que le neurologue ne récupère pas (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110).
Moduler l’impôt : ce que permet le texte
L’acompte d’impôt sur les BNC est prélevé au plus tard le 15 de chaque mois, ou par quart les 15 février, 15 mai, 15 août et 15 novembre sur option (article 1663 C du CGI). L’article 204 J permet de le moduler librement à la hausse, avec une prise en compte au plus tard le troisième mois qui suit la demande. La modulation à la baisse n’est ouverte que si le prélèvement estimé pour l’année est inférieur de plus de 5 % à celui qui serait supporté sans elle. Pour un neurologue dont le cabinet monte en charge, la décision utile est donc presque toujours une hausse volontaire, à demander dès que le bénéfice de l’année se dessine. Le simulateur de bénéfice et de cotisations du médecin aide à estimer ce bénéfice en cours d’année, et le comparateur barème kilométrique ou frais réels à chiffrer les trajets entre vos deux lieux d’exercice.
Exemple chiffré : l’EMG et l’activité mixte
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Une neurologue exerce deux jours par semaine à l’hôpital (salaire imposable de 45 000 €) et trois jours au cabinet. Elle achète un électromyographe 30 000 € TTC, amorti par hypothèse sur 6 ans : 5 000 € de charge annuelle. Elle réalise environ 600 examens de détection par an ; avec des aiguilles à usage unique et les électrodes, les consommables représentent quelques milliers d’euros supplémentaires.
Son bénéfice libéral passe de 60 000 € à 90 000 € en deux ans. Ses acomptes d’impôt sur les BNC restent calés sur l’ancien niveau : sans ajustement, le solde de l’année suivante s’additionne aux cotisations sociales régularisées sur ce même revenu plus élevé. Moduler les acomptes et provisionner au fil des mois évite ce double choc de trésorerie.
Cotisations, prévoyance et retraite du neurologue
Sur sa part libérale, le neurologue cotise à l’URSSAF et à la CARMF ; en secteur 1, l’Assurance maladie prend en charge une partie de ces cotisations et les déductions spécifiques des conventionnés s’appliquent. En activité mixte, les droits à retraite et les indemnités en cas d’arrêt se calculent séparément sur le salaire et sur les honoraires.
La prévoyance se dimensionne donc sur la seule part libérale et sur les frais fixes du cabinet : loyer, secrétariat, technicien d’EEG, crédit-bail de l’électromyographe. Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Avant un premier échange : les pièces à réunir
Pour un neurologue en activité mixte, le dossier de départ tient en peu de pièces :
- la dernière déclaration 2035 et le dernier avis d’impôt, avec l’échéancier des acomptes ;
- les bulletins de salaire hospitaliers de l’année, ou le contrat d’activité libérale approuvé par l’agence régionale de santé et les états trimestriels de redevance ;
- l’inventaire de l’électromyographe, du poste d’EEG et des enregistreurs portables, avec leurs contrats d’entretien ;
- le nombre d’EMG, d’EEG et de téléexpertises de l’année, d’après vos relevés de l’Assurance maladie ;
- le contrat de travail et les bulletins du technicien ou de la secrétaire.
Nous en tirons un compte de résultat libéral séparé du salaire, un coût par examen et un calendrier de trésorerie qui place sur la même ligne les acomptes d’impôt et les appels de cotisations. Si vous préparez une première installation en ville, notre guide sur le prévisionnel d’installation d’un médecin à Bordeaux détaille le besoin de financement des premiers mois.
Selon votre mode d’exercice, ces autres pages peuvent aussi vous concerner : la comptabilité du psychiatre (expertises judiciaires et téléconsultation), la comptabilité de l’ophtalmologue (orthoptistes salariés et chirurgie réfractive) et la comptabilité du rhumatologue (expertises médicales et densitomètre).
Neurologue à Bordeaux et en Gironde : repères locaux
Si votre lien avec l’hôpital passe par le CHU de Bordeaux, organisé en trois groupes hospitaliers (Pellegrin, Sud et Saint-André), deux situations se présentent. Attaché ou vacataire, vous recevez un salaire. Praticien hospitalier autorisé à exercer une activité libérale, vous signez un contrat de cinq ans approuvé par le directeur général de l’ARS Nouvelle-Aquitaine et vous versez une redevance à l’établissement. Les internes de l’université de Bordeaux qui vous remplacent au cabinet doivent détenir une licence de remplacement, sur laquelle le conseil départemental de la Gironde de l’Ordre des médecins les renseigne.
Au cabinet, la caisse primaire d’assurance maladie de la Gironde est votre caisse de rattachement pour les consultations comme pour les explorations. L’Urssaf Aquitaine calcule vos cotisations sur le seul revenu libéral, le salaire hospitalier relevant du régime général. Bordeaux figure hors zonage dans l’arrêté pris par l’ARS le 30 janvier 2026, lequel repose sur l’accessibilité aux généralistes.
Notre cabinet est à Bordeaux et travaille avec les neurologues de la métropole sur Pennylane, où le résultat libéral est tenu à part du salaire, avec des rendez-vous en visioconférence fixés hors des demi-journées d’explorations. Notre page expert-comptable à Bordeaux, suivi à distance précise le déroulement d’une mission.
Sources officielles
- Article L. 6154-2 du code de la santé publique : conditions de l’activité libérale des praticiens hospitaliers, limite de 20 % du temps de service
- Article D. 6154-10-3 du code de la santé publique : taux de la redevance due à l’hôpital selon la nature des actes
- Article 204 J du code général des impôts : modulation à la hausse ou à la baisse du prélèvement à la source et des acomptes
- La téléexpertise, ameli.fr : rémunération du médecin requis et du médecin requérant, limite de quatre actes par an et par patient
- BOI-TVA-CHAMP-30-10-20-20 : TVA sur les sommes versées aux établissements de soins par les praticiens libéraux
- CHU de Bordeaux : groupes hospitaliers Pellegrin, Sud et Saint-André
- Conseil départemental de la Gironde de l’Ordre des médecins : inscription au tableau, contrats, remplacements, licence de remplacement
Votre cabinet de neurologie
Répartition entre cabinet et hôpital, coût réel d’un EMG ou d’un EEG ambulatoire, anticipation de l’impôt quand la part libérale progresse : nous pouvons analyser votre activité et caler vos provisions.
Parlons-en
Neurologue : votre activité mixte bien déclarée
EEG et EMG à amortir, cumul hospitalier et libéral, double déclaration : nous clarifions votre situation de neurologue. Contactez-nous : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les aiguilles d'EMG à usage unique sont-elles déductibles ?
Oui. Ce sont des consommables comptabilisés en charges lors de leur achat, comme les électrodes et l’élimination des déchets piquants. La TVA payée n’est pas récupérable, les examens étant exonérés.
Que faire d'un enregistreur d'EEG ambulatoire non restitué ?
L’appareil sort de l’actif : sa valeur non encore amortie devient une charge de l’exercice, et une éventuelle indemnité d’assurance est enregistrée en recette. Son remplacement constitue un nouvel investissement.
Comment éviter un gros solde d'impôt quand l'activité libérale augmente ?
En projetant le cumul du salaire hospitalier et du bénéfice libéral, puis en modulant les acomptes d’impôt sur les BNC en cours d’année. Les cotisations sociales régularisées sur le nouveau revenu sont à provisionner en parallèle.
Les actes de téléexpertise sont-ils des recettes comme les autres ?
Oui. Ils sont imposés en BNC l’année de leur encaissement et doivent être rapprochés des relevés de l’Assurance maladie, où ils apparaissent parfois séparément des actes réalisés au cabinet.
Le salaire d'un technicien d'EEG est-il déductible ?
Oui. La rémunération et les cotisations patronales d’un salarié du cabinet sont des charges déductibles. Rapportées au nombre d’EEG réalisés, elles permettent de mesurer la rentabilité réelle de l’examen.
Quelle redevance un praticien hospitalier verse-t-il sur son activité libérale ?
Un pourcentage de ses honoraires, fixé par l’article D. 6154-10-3 du code de la santé publique : 16 % pour les consultations en centre hospitalier universitaire et 15 % en centre hospitalier ; 25 % et 16 % pour les actes hors imagerie comme l’EMG ou l’EEG. Elle se paie chaque trimestre et se déduit des recettes libérales.
Combien rapporte une téléexpertise à un neurologue en 2026 ?
Depuis le 1er janvier 2026, le médecin requis, qui rend l’avis, perçoit 23 € par téléexpertise, et le médecin requérant 10 €, dans la limite de quatre actes par an pour un même patient. Ces honoraires sont des recettes BNC de l’année de leur encaissement.
Travaillez-vous avec des neurologues installés à Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les neurologues de la métropole sur Pennylane, avec des rendez-vous en visioconférence. Pour une activité partagée entre le cabinet et l’hôpital, nous tenons un compte de résultat libéral distinct du salaire et un calendrier de trésorerie commun. Pour un cabinet équipé, nous suivons le coût de chaque examen d’EMG ou d’EEG.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Le matériel d’explorations partagé entre neurologues se finance plus sereinement avec un budget de cabinet commun établi à l’avance. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 1663 C du Code général des impôts (CGI)
- Article 204 J du Code général des impôts (CGI)
- Article 231 du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


