
Médecins
Expert-comptable pour psychiatre : secteur 2, actes longs et faibles charges
En résumé
Secteur 2, actes longs, charges de matériel faibles : un bénéfice imposable vite élevé. Votre expert-comptable à Bordeaux.
En bref : Le psychiatre libéral est imposé dans la catégorie des bénéfices non commerciaux (déclaration 2035), cotise à l’Urssaf et à la CARMF, et ses soins sont exonérés de TVA. Ses expertises judiciaires ou pour des assureurs sont en revanche taxables, avec une franchise tant qu’elles ne dépassent pas 37 500 € par an. Comme son cabinet coûte peu, trois sujets font l’essentiel du travail comptable : la frontière entre soin et expertise, les acomptes d’impôt quand un salaire hospitalier s’ajoute, et une prévoyance qui couvre vraiment un arrêt long.
Note de l’expert-comptable : règles conventionnelles, seuils de TVA et régime des expertises évoluent. À confirmer avec le cabinet.
Le psychiatre libéral n’a pas de plateau technique à financer. Sa comptabilité paraît simple, et c’est justement là que les erreurs se cachent : des expertises facturées comme des soins alors qu’elles n’en sont pas, des vacations hospitalières oubliées dans le calcul de l’impôt, une prévoyance qui exclut précisément les arrêts pour motif psychique. Ce guide détaille ce qui est propre à la psychiatrie, avec un outil pour visualiser votre bénéfice.
Mesurer la capacité du cabinet sans réduire le soin à un volume
Le budget repose sur le temps disponible et les charges fixes, davantage que sur un parc technique. Prévoir les congés, les absences et les activités salariées évite de confondre un agenda théorique avec les recettes encaissables.
Les pièces utiles pour travailler ce point : répartition du temps entre salariat et libéral, charges du local et recettes mensuelles agrégées.
Le suivi à construire : nombre de demi-journées travaillées, encaissements moyens et mois de charges couverts. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Des consultations longues : un modèle économique à part
Une consultation de psychiatrie ou une séance de psychothérapie dure longtemps, et le nombre de patients vus par jour reste limité. Le revenu dépend donc de trois paramètres : le temps réellement facturé dans la semaine, le tarif appliqué et le taux d’absence des patients. Un rendez-vous non honoré est une heure perdue, qu’aucune autre spécialité ne ressent aussi fortement.
| Mode d’exercice | Honoraires | Ce qu’il faut savoir |
|---|---|---|
| Secteur 1 | Tarifs conventionnels | Prise en charge d’une partie des cotisations, déductions spécifiques |
| Secteur 2 avec OPTAM | Dépassements encadrés par l’engagement | Meilleur remboursement des patients, avantages selon la convention |
| Secteur 2 sans OPTAM | Dépassements avec tact et mesure | Aucune prise en charge des cotisations |
Le secteur 2 est fréquent en psychiatrie libérale, surtout en ville. Il améliore le revenu horaire, mais les cotisations sont alors calculées sur la totalité du bénéfice sans participation de l’Assurance maladie. Le bon choix se mesure sur votre patientèle : un psychiatre qui suit beaucoup de patients précaires ou au long cours ne tire pas le même profit d’un dépassement qu’un praticien de centre-ville.
Autre conséquence : avec des charges faibles, chaque euro d’honoraires se transforme presque intégralement en bénéfice. La déduction rigoureuse des charges réelles et le pilotage de l’impôt comptent donc davantage que la recherche d’amortissements.
Les tarifs de référence au 1er janvier 2026. D’après les tableaux publiés par l’Assurance maladie, la consultation d’un psychiatre correspondant pour un suivi régulier est fixée à 57 € pour un patient de plus de 25 ans et à 75 € en dessous de cet âge en secteur 1, et ces montants servent aussi de base de remboursement en secteur 2 avec OPTAM. Pour le psychiatre de secteur 2 qui n’a pas adhéré à l’option, la base de remboursement du patient tombe à 42,50 € : c’est ce chiffre, et non votre tarif, que retient sa caisse. À ces niveaux, une demi-journée de quatre consultations à 57 € dont une n’est pas honorée rapporte 171 € au lieu de 228 €, soit un quart de recette en moins pour un temps de présence identique. Le taux de rendez-vous manqués mérite donc une ligne dans votre tableau de bord, au même titre que le loyer. Notre simulateur du bénéfice fiscal et social du médecin donne un premier ordre de grandeur à partir de vos propres recettes et de vos charges.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Expertises, certificats et TVA : la vraie particularité du psychiatre
Les soins, y compris la psychothérapie pratiquée par un médecin, sont exonérés de TVA (art. 261, 4-1° du CGI). Mais le psychiatre est aussi très sollicité pour des missions qui ne sont pas des soins :
- expertises judiciaires pénales (responsabilité, dangerosité) ou civiles, sur désignation d’un magistrat ;
- expertises pour des assureurs (prévoyance, invalidité, accident) ou pour des employeurs ;
- certificats circonstanciés en vue d’une mesure de protection juridique, établis par un médecin inscrit sur la liste du procureur de la République ;
- avis et rapports demandés par des tiers, hors de toute prise en charge du patient.
Ces missions n’ont pas de finalité thérapeutique pour la personne examinée : elles relèvent en principe de la TVA. Tant que vos recettes taxables restent sous les seuils de la franchise en base, vous facturez sans TVA avec la mention adaptée ; au-delà, vous facturez la TVA sur ces missions et vous déposez des déclarations. À l’inverse, un certificat établi dans le cadre des soins (par exemple lors d’une prise en charge psychiatrique) reste rattaché au soin. Les situations intermédiaires se qualifient au cas par cas.
Deux points de vigilance sur les expertises judiciaires. Leur facturation passe par les circuits de l’État (plateforme de facturation publique), avec des délais de paiement parfois longs à intégrer à votre trésorerie. Et le régime social des expertises pénales se vérifie : le statut de collaborateur occasionnel du service public ne vise que les médecins qui ne sont pas déjà affiliés comme indépendants, ce qui en écarte le psychiatre installé en libéral, dont les expertises rejoignent les recettes du cabinet.
Expertises et certificats : les textes à connaître avant d’accepter une mission
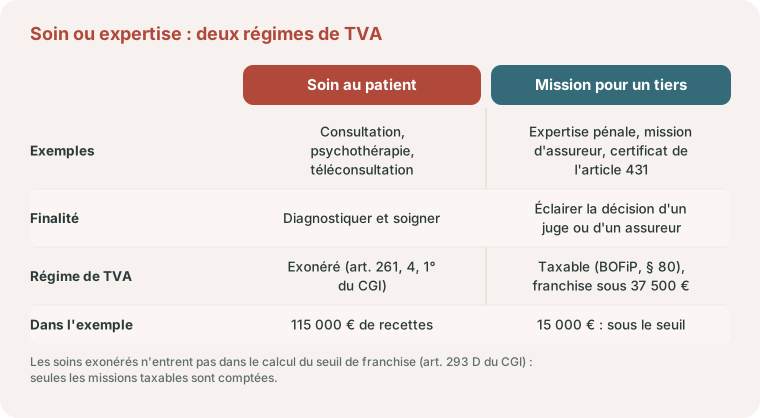
La TVA. La doctrine fiscale est nette : les expertises médicales, qu’elles soient réalisées dans le cadre d’une instance ou d’un contrat d’assurance, sont soumises à la TVA, parce qu’elles servent à éclairer la décision d’un tiers et non à soigner (BOI-TVA-CHAMP-30-10-20-10, § 80). La psychanalyse pratiquée par un médecin reste en revanche du côté des soins lorsqu’elle se rattache au diagnostic et au traitement de troubles psychologiques (même texte, § 120 et 130).
Le seuil qui compte. La franchise en base vous dispense de facturer la TVA tant que vos prestations taxables de l’année précédente n’ont pas dépassé 37 500 € (article 293 B du CGI). Vos consultations n’entrent pas dans ce calcul : seules sont comptées les opérations qui seraient taxées sans la franchise (article 293 D). Un psychiatre qui encaisse 115 000 € de soins et 15 000 € d’expertises compare donc 15 000 €, et non 130 000 €, au seuil. Les règles générales sont détaillées dans notre guide sur les régimes de TVA et la déclaration.
Exemple pédagogique. Une psychiatre réalise 15 000 € d’expertises en année N : elle reste en franchise. En N+1, elle accepte davantage de missions pénales et atteint 39 000 €. Le seuil de 37 500 € est dépassé, mais pas le seuil majoré de 41 250 € : elle termine l’année sans TVA et devient redevable au 1er janvier N+2. Si elle avait atteint 43 000 €, la franchise aurait cessé à la date du dépassement de 41 250 €, et les missions réalisées à compter de cette date auraient supporté la TVA. Sur 1 750 € d’honoraires concernés (43 000 € moins 41 250 €), la taxe au taux normal de 20 % représente 350 €.
Le régime social. Le statut de collaborateur occasionnel du service public rattache au régime général les médecins qui réalisent des expertises psychiatriques rémunérées sur frais de justice, mais seulement s’ils ne sont pas déjà affiliés à un régime de travailleurs non salariés (article D. 311-1, 3° du code de la sécurité sociale, et article L. 311-3, 21°). Le psychiatre installé en libéral n’est donc pas concerné : ses honoraires d’expertise rejoignent ses recettes professionnelles et supportent les cotisations de l’Urssaf et de la CARMF avec le reste. Le praticien exclusivement hospitalier, lui, relève en principe de ce statut pour ses missions occasionnelles. Avant de déclarer, vérifiez de quel côté vous vous trouvez.
Le certificat circonstancié. Celui que l’article 431 du code civil exige pour ouvrir une mesure de protection est rémunéré 160 €, somme fixée par l’article R. 217-1 du code de procédure pénale. Le même texte prévoit une indemnité de 30 € lorsque le médecin, requis par le procureur ou commis par le juge, n’a pu l’établir du fait de la carence de la personne, et le remboursement des frais de déplacement justifiés dans ce cadre. Ce tarif est réglementaire : il ne se négocie pas.
La demande de paiement des missions pénales. Les honoraires sont calculés par référence aux tarifs conventionnels, affectés de coefficients fixés par arrêté (article R. 117 du code de procédure pénale). La demande doit être présentée dans le délai d’un an à compter de l’achèvement de la mission, par voie dématérialisée sauf dérogation, c’est-à-dire en pratique sur le portail Chorus Pro (article 800 du même code). Passé ce délai, le magistrat constate la forclusion.
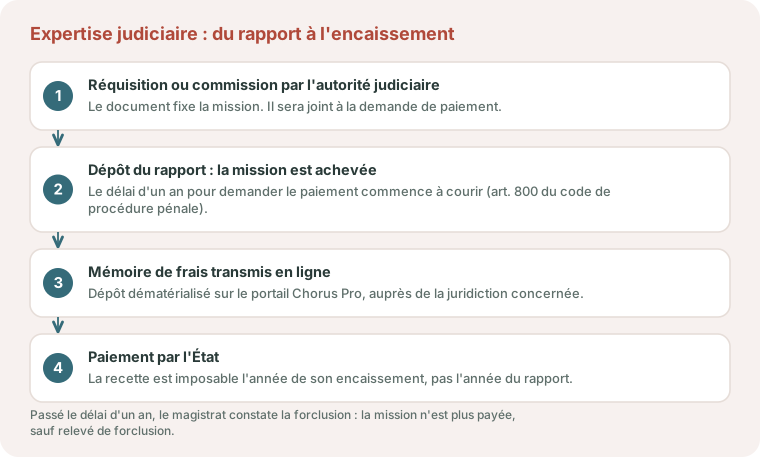
Nous tenons pour nos clients experts un tableau des missions : date du rapport, date du dépôt du mémoire, montant, date de paiement. Il sert à la fois à ne laisser aucune mission se prescrire et à rattacher chaque recette à la bonne année, puisqu’en bénéfices non commerciaux la recette est imposée quand elle est encaissée.
Si vous partagez vos locaux en SCM. L’exonération de TVA des appels de fonds de la société (article 261 B du CGI) suppose que l’activité de chaque associé reste très majoritairement exonérée : l’administration présume la condition remplie tant que les recettes sur lesquelles il paie la TVA restent inférieures à 20 % de ses recettes totales (BOI-TVA-CHAMP-30-10-40, § 50). Avec 15 000 € d’expertises en franchise sur 130 000 € de recettes, la question ne se pose pas. Un psychiatre qui facturerait 45 000 € d’expertises avec TVA sur 150 000 € de recettes serait à 30 % : le sujet doit alors être posé à ses associés avant la clôture, pas après.
Cabinet, hôpital, CMP, clinique : l’exercice mixte du psychiatre
Beaucoup de psychiatres partagent leur semaine entre plusieurs cadres.
| Cadre | Statut habituel | Imposition |
|---|---|---|
| Cabinet libéral, téléconsultation | Libéral | BNC, déclaration 2035 |
| Hôpital, CMP, secteur psychiatrique | Praticien hospitalier ou contractuel | Traitements et salaires |
| Activité libérale d’un praticien hospitalier | Libéral à l’hôpital, avec redevance | BNC ; redevance déductible |
| Clinique psychiatrique privée | Contrat libéral avec redevance, ou salariat | BNC ou salaires selon le contrat |
| Établissements médico-sociaux (IME, EHPAD…) | Vacations | Selon le contrat |
Les salaires sont prélevés à la source par l’employeur, tandis que les BNC font l’objet d’acomptes calculés sur vos derniers revenus déclarés. Quand la part libérale augmente, l’écart se paie au solde de l’année suivante : nous ajustons vos acomptes pour l’éviter. Côté salaires, les frais de trajet entre cabinet et hôpital se rattachent à l’une ou l’autre activité, jamais aux deux.
La téléconsultation obéit aux règles conventionnelles (alternance de consultations en présentiel et à distance, part de l’activité plafonnée) ; ses recettes sont des honoraires comme les autres. L’abonnement à une plateforme, la caméra et le casque sont déductibles.
La psychiatrie bénéficie ici d’une règle à part. La convention plafonne l’activité à distance d’un médecin à 20 % de son volume d’activité sur une année civile, mais ce plafond est porté à 40 % des actes pour les psychiatres, selon la page que l’Assurance maladie consacre à la téléconsultation. Le suivi régulier suppose toujours d’alterner consultations en présence du patient et consultations à distance. Sur le plan comptable, cela justifie de suivre la part de téléconsultations dans l’année : c’est un ratio que la caisse peut calculer, autant le connaître avant elle.
Un cabinet sobre, mais des charges à ne pas négliger
- Le local. La confidentialité exige une bonne isolation phonique : les travaux d’insonorisation s’amortissent. Si vous consultez à domicile, la quote-part professionnelle du logement se calcule sur des bases documentées, et son traitement diffère selon que vous êtes locataire ou propriétaire.
- Le secrétariat. Souvent un télésecrétariat, facturé au forfait ou à l’appel.
- Les données de santé. Logiciel, dossier patient et hébergement doivent répondre aux exigences d’hébergement des données de santé : un poste déductible, à ne pas sacrifier.
- La formation. Au-delà du DPC, les formations en psychothérapie (thérapies cognitives et comportementales, thérapie familiale, EMDR…) et la supervision sont en principe déductibles lorsqu’elles entretiennent ou développent vos compétences d’exercice.
- La RC professionnelle, les congrès et la documentation complètent le tableau.
Exemple chiffré : un psychiatre en secteur 2 avec une activité mixte
Ordre de grandeur pédagogique, montants arrondis :
| Poste | Montant annuel |
|---|---|
| Consultations et psychothérapies | 115 000 € |
| Expertises judiciaires et pour assureurs | 15 000 € |
| Total des recettes libérales | 130 000 € |
| Loyer, télésecrétariat, logiciel | 17 000 € |
| Formation, supervision, assurances, divers | 9 000 € |
| Bénéfice avant cotisations personnelles | 104 000 € |
| Vacations en CMP (traitements et salaires) | 20 000 € |
Trois questions naissent de ce tableau : les 15 000 € d’expertises restent-ils sous le seuil de la franchise en base de TVA ; les acomptes d’impôt tiennent-ils compte des 20 000 € de salaires ; la prévoyance couvre-t-elle un arrêt long ?
Micro-BNC ou déclaration contrôlée : le piège des faibles charges
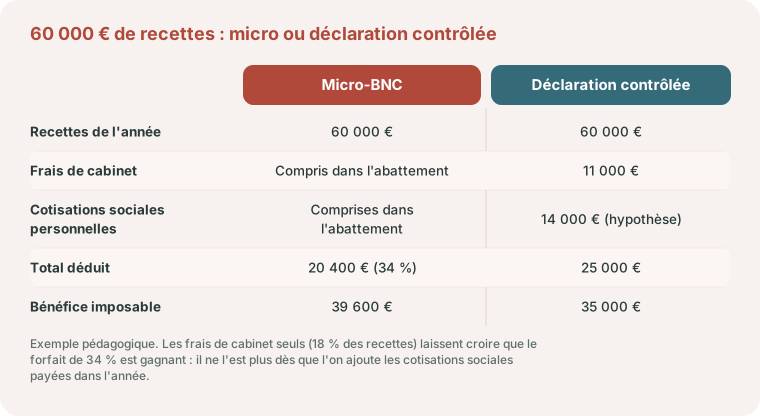
Beaucoup de psychiatres n’exercent en libéral qu’une partie de la semaine, à côté d’un poste salarié. Lorsque les recettes libérales de l’année précédente ou de l’avant-dernière année n’excèdent pas 83 600 €, le régime micro-BNC s’applique : le bénéfice imposable est égal aux recettes diminuées d’un abattement forfaitaire de 34 % (article 102 ter du CGI), sans aucune autre déduction. La déclaration contrôlée, avec sa 2035, reste possible sur option.
Avec un bureau sous-loué et un télésecrétariat, la tentation est grande de conclure que le forfait est gagnant. Le raisonnement oublie une ligne : en déclaration contrôlée, vos cotisations sociales obligatoires sont déductibles du bénéfice (article 154 bis du CGI), alors qu’au micro elles sont réputées couvertes par les 34 %.
Exemple pédagogique. Un psychiatre salarié à mi-temps encaisse 60 000 € d’honoraires en ville. Ses frais de cabinet s’élèvent à 11 000 € (bureau, télésecrétariat, logiciel, assurance), soit 18 % des recettes, et il a payé dans l’année 14 000 € de cotisations sociales personnelles, par hypothèse. Au micro-BNC, l’abattement est de 60 000 € × 34 % = 20 400 € et le bénéfice imposable de 39 600 €. En déclaration contrôlée, les charges déductibles atteignent 11 000 € + 14 000 € = 25 000 € et le bénéfice imposable 35 000 €. L’écart est de 4 600 € de base imposable en faveur de la déclaration contrôlée, alors que les seuls frais de cabinet désignaient le micro.
Deux autres éléments pèsent dans le même sens. Au micro, ni les cotisations facultatives de prévoyance et de retraite ni les abattements propres aux médecins conventionnés de secteur 1 ne viennent en déduction. À l’inverse, un psychiatre dont une large part des cotisations est prise en charge par l’Assurance maladie peut voir le forfait repasser devant. Le calcul se refait donc chaque année, avec vos montants : notre comparateur micro ou réel donne le sens du résultat, et le guide sur le régime de la micro-entreprise et ses seuils en détaille le fonctionnement.
Cotisations, prévoyance et retraite du psychiatre
Sur votre activité libérale, vous cotisez à l’URSSAF et à la CARMF, sans participation de l’Assurance maladie si vous êtes en secteur 2. Vos vacations hospitalières ouvrent des droits au régime général et à l’IRCANTEC : votre retraite se construit dans plusieurs régimes.
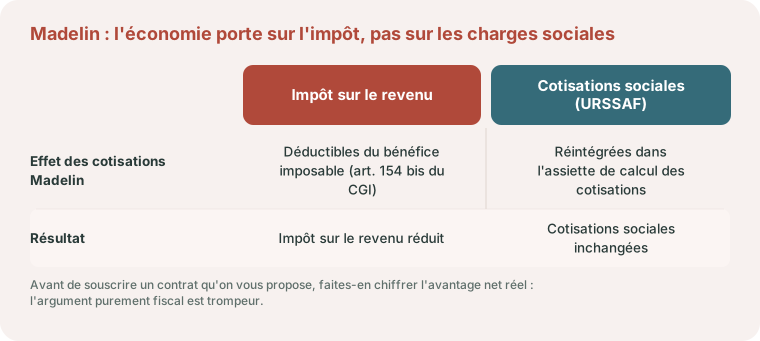
Votre activité repose entièrement sur votre présence, et un confrère remplaçant est rare en psychiatrie. Relisez surtout votre contrat de prévoyance : beaucoup de contrats limitent ou excluent les arrêts pour affection psychique, parfois après une durée minimale d’hospitalisation. C’est pourtant un risque réel pour un métier exposé à l’épuisement. Les cotisations Madelin se déduisent de l’impôt, mais restent dans l’assiette des cotisations sociales.
Ce que nous faisons pour un psychiatre, et les pièces à réunir
Le suivi se fait à distance, sur Pennylane, avec des rendez-vous en visioconférence. Pour un psychiatre, il comprend en pratique :
- la tenue de la comptabilité de trésorerie et la déclaration 2035, avec un compte de recettes distinct pour les expertises et les certificats ;
- le suivi mensuel du cumul des recettes taxables par rapport aux seuils de 37 500 € et de 41 250 € ;
- le tableau des missions judiciaires, du dépôt du rapport au paiement ;
- une projection d’impôt qui additionne salaires et bénéfice libéral, et la modulation des acomptes quand la répartition change ;
- la comparaison annuelle entre micro-BNC et déclaration contrôlée pour les activités libérales à temps partiel.
Avant un premier échange, réunissez vos relevés bancaires professionnels, le relevé annuel d’honoraires transmis par votre caisse, vos bulletins de salaire hospitaliers, la liste de vos missions d’expertise de l’année avec leur date de dépôt, vos appels de cotisations de l’Urssaf et de la CARMF, votre bail ou votre convention de sous-location et les conditions générales de votre contrat de prévoyance. Si vous vous installez, le guide sur le prévisionnel d’installation d’un médecin à Bordeaux décrit la méthode que nous suivons.
Les questions voisines sont traitées spécialité par spécialité : la comptabilité du neurologue (exercice partagé entre hôpital et cabinet), la comptabilité du pédiatre (consultations complexes et congé maternité) et la comptabilité de l’oncologue (redevance d’établissement et recherche clinique).
Psychiatre à Bordeaux et en Gironde : expertises et établissements
Pour un psychiatre girondin, l’expertise judiciaire passe par la cour d’appel de Bordeaux, qui publie chaque année sa liste d’experts. La demande d’inscription se dépose en ligne, sur le site Démarches numériques, auprès du tribunal du domicile de l’expert : pour la liste de 2027, elle devait être formulée entre le 1er janvier et le 28 février 2026. La page de la cour mentionne les tribunaux judiciaires de Bordeaux, Libourne, Angoulême, Bergerac et Périgueux. L’inscription ne change rien au régime décrit plus haut : ces honoraires restent soumis à la TVA au-delà de la franchise et s’ajoutent à vos recettes libérales.
Côté soins, le centre hospitalier Charles Perrens, à Bordeaux, réunit psychiatrie adulte, pédopsychiatrie et addictologie. Des vacations hospitalières de ce type sont des salaires, à déclarer à part du cabinet. Celui-ci dépend de la caisse primaire d’assurance maladie de la Gironde, de l’Urssaf Aquitaine et du conseil départemental de la Gironde de l’Ordre des médecins. Dans l’arrêté de zonage pris par l’ARS Nouvelle-Aquitaine le 30 janvier 2026, Bordeaux est hors zonage.
Notre cabinet, à Bordeaux, travaille avec les psychiatres de la métropole sans les faire se déplacer : relevés bancaires et mémoires d’expertise déposés sur Pennylane, rendez-vous en visioconférence. Voyez notre cabinet d’expertise comptable à Bordeaux.
Parlons de votre cabinet de psychiatrie
Un psychiatre qui cumule cabinet, expertises et vacations a besoin de trois choses : une frontière claire entre soins et missions taxables, des acomptes d’impôt ajustés à ses salaires, et une prévoyance qui couvre vraiment son risque. C’est exactement ce que nous mettons en place avec vous.
Si vous partagez un cabinet avec un psychologue, ses règles de TVA et de cotisations diffèrent des vôtres : elles sont présentées dans expert-comptable pour psychologue libéral. Pour la couverture d’un arrêt maladie, voyez l’arrêt de travail du libéral.
Références
- BOI-TVA-CHAMP-30-10-20-10 : exonération des soins des professions médicales, expertises médicales soumises à la TVA (§ 80), psychanalyse (§ 107 à 130), version du 9 avril 2025
- Article 293 B du CGI : franchise en base de TVA, plafonds de 37 500 € et de 41 250 € pour les prestations de services, effet du dépassement
- Article D. 311-1 du code de la sécurité sociale : collaborateurs occasionnels du service public, cas des médecins experts non affiliés à un régime de non-salariés (3°)
- Article R. 217-1 du code de procédure pénale : honoraires du certificat circonstancié prévu à l’article 431 du code civil
- Article 800 du code de procédure pénale : demande de paiement des frais de justice dans le délai d’un an, par voie dématérialisée
- Assurance maladie : la téléconsultation : plafond d’activité à distance, porté à 40 % des actes pour les psychiatres
- Cour d’appel de Bordeaux : experts judiciaires : liste des experts, modalités et calendrier des demandes d’inscription
- Centre hospitalier Charles Perrens, à Bordeaux : psychiatrie adulte, pédopsychiatrie, addictologie
Tarifs de consultation : tableaux « Consultations en métropole » de l’Assurance maladie, applicables au 1er janvier 2026. Les coefficients des expertises pénales sont fixés par arrêté et ne sont pas repris ici.
Parlons-en
Psychiatre : optimiser un exercice à faibles charges
Secteur 2, psychothérapie exonérée de TVA, téléconsultation : votre bénéfice élevé appelle rémunération et retraite étudiées. Contactez-nous : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Mes expertises judiciaires sont-elles soumises à la TVA ?
En principe oui, car elles n’ont pas de finalité thérapeutique pour la personne examinée. Tant que vos recettes taxables restent sous les seuils de la franchise en base, vous facturez sans TVA ; au-delà, la TVA s’applique à ces missions. Les soins, eux, restent exonérés.
Le certificat pour une mesure de tutelle ou de curatelle est-il un soin ?
Le certificat circonstancié établi par un médecin inscrit sur la liste du procureur sert une procédure judiciaire, pas un traitement : il relève en principe du régime des prestations non thérapeutiques. Chaque situation se vérifie, notamment si le patient est par ailleurs suivi par vous.
Comment déclarer mes vacations en CMP et mon cabinet libéral ?
Les vacations hospitalières relèvent des traitements et salaires, prélevés à la source ; le cabinet relève des BNC sur la 2035. Les deux revenus s’additionnent pour le calcul de l’impôt, d’où l’intérêt d’ajuster vos acomptes sur la part libérale.
Puis-je déduire mes formations en psychothérapie et ma supervision ?
En principe oui, lorsqu’elles se rattachent à votre exercice et entretiennent ou développent vos compétences professionnelles. Conservez les programmes, attestations et factures pour justifier leur lien avec votre activité.
Ma prévoyance couvre-t-elle un arrêt pour épuisement professionnel ?
Pas toujours. De nombreux contrats limitent la prise en charge des affections psychiques, par exemple à une durée maximale ou sous condition d’hospitalisation. Faites relire les exclusions de votre contrat avant d’en avoir besoin.
Un psychiatre libéral cotise-t-il à l'Urssaf et à la CARMF sur ses expertises judiciaires ?
Oui s’il est installé en libéral : le statut de collaborateur occasionnel du service public ne vise que les médecins experts qui ne sont pas déjà affiliés à un régime de non-salariés (article D. 311-1, 3° du code de la sécurité sociale). Ses honoraires d’expertise s’ajoutent donc à ses recettes professionnelles et entrent dans l’assiette de ses cotisations habituelles.
Combien est payé le certificat médical exigé pour une tutelle ou une curatelle ?
Le certificat circonstancié prévu à l’article 431 du code civil est rémunéré 160 €, montant fixé par l’article R. 217-1 du code de procédure pénale. Une indemnité de 30 € est prévue lorsque le médecin, requis par le procureur ou commis par le juge, n’a pas pu l’établir du fait de la carence de la personne.
Dans quel délai demander le paiement d'une expertise pénale ?
Dans l’année qui suit l’achèvement de la mission, par voie dématérialisée, en pratique sur le portail Chorus Pro (article 800 du code de procédure pénale). Au-delà, le magistrat constate la forclusion et la mission n’est plus payée, sauf relevé de forclusion.
Le micro-BNC est-il intéressant pour un psychiatre qui a peu de charges ?
Pas toujours. L’abattement de 34 % doit être comparé à la somme des frais de cabinet et des cotisations sociales personnelles, qui sont déductibles en déclaration contrôlée. Dans notre exemple à 60 000 € de recettes, la déclaration contrôlée aboutit à 35 000 € de bénéfice imposable contre 39 600 € au micro.
Quelle part de son activité un psychiatre peut-il réaliser en téléconsultation ?
Le plafond général de 20 % du volume d’activité est porté à 40 % des actes pour les psychiatres, d’après la page de l’Assurance maladie sur la téléconsultation. Le suivi régulier doit alterner consultations en présence du patient et consultations à distance.
Comment un psychiatre de Bordeaux demande-t-il son inscription sur la liste des experts judiciaires ?
La cour d’appel de Bordeaux publie chaque année une liste d’experts. La candidature se dépose en ligne, sur le site Démarches numériques, auprès du tribunal du domicile, dans une fenêtre fixée à l’avance : du 1er janvier au 28 février 2026 pour la liste de 2027. Avant de candidater, mesurez l’effet de ces missions sur votre seuil de franchise de TVA, ce que notre cabinet, situé à Bordeaux, chiffre avec vous en visioconférence.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Un psychiatre qui sous-loue un bureau ou partage un secrétariat trouvera une méthode pour budgéter un cabinet à plusieurs. Adaptez les hypothèses à vos contrats et à votre organisation.


