
Conseil
Installation médecin à Bordeaux : préparer le financement
En résumé
Médecin à Bordeaux : préparez votre budget d’installation, votre trésorerie et les pièces du dossier bancaire avant de vous engager.
L’essentiel. Pour préparer le financement d’une installation médicale à Bordeaux, il faut chiffrer les dépenses avant ouverture, les encaissements progressifs et les besoins personnels du praticien. Un bénéfice annuel prévisionnel ne suffit pas : le dossier doit montrer le solde de trésorerie mois par mois et ce qui se passe si l’ouverture ou les recettes prennent du retard.
Partir du mode d’exercice envisagé
Une première installation seul, une entrée dans un cabinet partagé et une reprise de patientèle ne demandent pas le même financement. Commencez par décrire le projet : spécialité, jours de consultation, temps en établissement, activité de remplacement conservée et organisation du secrétariat. Une activité maintenue ailleurs ne doit pas être comptée deux fois dans le calendrier de travail. Si une part de l’activité se fait en clinique, le contrat d’exercice et la redevance due à l’établissement entrent aussi dans le prévisionnel.
Pour un projet à Bordeaux ou dans sa métropole, comparez les locaux réellement envisagés à partir des devis et projets de bail. Le nom du quartier ne permet pas, à lui seul, de déduire le niveau des charges ou la fréquentation future. Notez les temps de déplacement entre lieux d’exercice, les surfaces utiles et les travaux indispensables à votre pratique.
Faut-il encore racheter une patientèle pour s’installer ?
Le rachat de patientèle n’est pas un passage obligé. Certaines successions sont proposées sans prix de présentation, tandis que d’autres donnent lieu à une négociation. Le Conseil départemental de l’Ordre des médecins de Loire-Atlantique diffuse notamment une annonce de reprise gracieuse à La Baule en septembre 2026. Cet exemple montre la diversité des situations ; il ne mesure pas l’évolution nationale du nombre de rachats.
Dire que les rachats deviennent « de plus en plus rares » demanderait une série de données comparables dans le temps. Les sources consultées ne permettent pas de chiffrer cette tendance récente pour l’ensemble des médecins. Pour votre budget, la bonne question reste donc : quelle contrepartie concrète le prix demandé finance-t-il, et quelle valeur apporte-t-elle par rapport à une création ?
Une reprise payante reste possible en ville
Des offres de vente de cabinets avec patientèle subsistent en milieu urbain : une annonce de cession d’un cabinet spécialisé à Toulon, publiée en septembre 2026, en fournit un exemple. Une annonce prouve l’existence d’une offre, pas la réalisation de la vente ni son prix final. Elle ne permet pas non plus de fixer une valeur de référence à Bordeaux.
Interfimo explique les critères d’évaluation d’un cabinet libéral : adresse, organisation, équipements et conditions de poursuite de l’activité comptent dans l’analyse. Pour un médecin exerçant en clinique, la pérennité des contrats d’exercice doit également être examinée. La seule mention « Bordeaux centre » ne suffit donc pas à justifier un prix : il faut regarder ce qui est réellement transmis et utilisable par le repreneur.
Distinguer le droit de présentation du matériel et des locaux
Le terme courant « rachat de patientèle » ne signifie pas acheter la fidélité des patients. L’URPS médecins libéraux Île-de-France rappelle qu’ils restent libres de poursuivre ou non leurs soins avec le successeur. Le prévisionnel ne doit pas supposer que toutes les recettes historiques seront conservées.
Demandez une ventilation du projet entre droit de présentation, matériel, éventuels droits liés aux locaux et, s’il y a lieu, parts de société. Examinez la période de transition, les jours d’exercice du cédant, l’évolution des recettes et l’organisation que vous souhaitez reprendre. L’achat de murs constitue encore un poste distinct. Le contrat et les modalités de transmission des informations médicales doivent être examinés dans leur cadre juridique et déontologique.
Quel effet sur le plan de financement ?
Comparez deux scénarios : créer votre activité et reprendre le cabinet proposé. Pour chacun, chiffrez les paiements initiaux, les travaux, les équipements, la montée en charge et la réserve de trésorerie. Une présentation sans prix ne rend pas les locaux, le matériel ou l’ensemble de l’opération gratuits. À l’inverse, un prix de reprise doit pouvoir être discuté au regard du revenu et de la capacité de remboursement prévisionnels.
Dans l’exemple ci-dessous, aucun prix de patientèle n’est inclus. Si un droit de présentation était négocié à 20 000 €, le besoin total passerait de 68 000 € à 88 000 €, et le financement restant après 20 000 € d’apport de 48 000 € à 68 000 €, avant frais supplémentaires. Ce montant est purement pédagogique, sans valeur de marché à Bordeaux. Il faut ensuite vérifier les échéances du financement dans le scénario de recettes prudent.
Construire le besoin initial ligne par ligne
Distinguez dépôt de garantie, travaux, équipements, mobilier, logiciels, frais de démarrage et trésorerie de sécurité. Précisez pour chaque poste le montant à payer, la date, le justificatif et le financement prévu. Un financement accordé mais débloqué après la facture ne supprime pas le besoin temporaire de liquidités.
Le montant payé au fournisseur n’est pas nécessairement la charge comptable de l’année. Le budget bancaire doit partir des décaissements ; le compte de résultat applique ensuite les traitements comptables et fiscaux adaptés. Ne supposez pas une récupération de TVA sur tous les équipements sans vérifier le régime de vos opérations. Les soins dispensés aux personnes par les médecins sont exonérés de TVA (art. 261, 4, 1° du CGI) : sauf activité taxable particulière, la taxe payée sur le matériel et les travaux reste à votre charge, et le budget se raisonne toutes taxes comprises. Le matériel se déduit ensuite par fractions annuelles, selon les règles décrites dans le guide des amortissements comptables : la charge s’étale, pas le paiement.
Exemple : mesurer le besoin avant de demander un prêt
Exemple pédagogique, sans valeur de prix de marché bordelais : un projet prévoit 28 000 € de matériel, 12 000 € de travaux, 4 000 € de dépôt de garantie et 6 000 € d’autres paiements de lancement. Les sorties initiales représentent 50 000 €. Avec 18 000 € de réserve de trésorerie, le besoin total atteint 68 000 €. Un apport de 20 000 € laisse 48 000 € à financer, avant les coûts éventuels du financement à ajouter au budget.
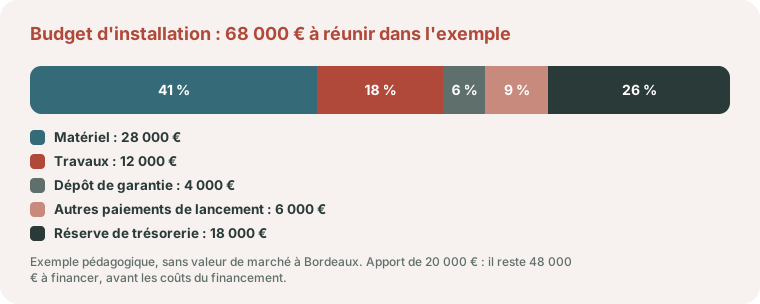
La réserve pèse plus d’un quart du besoin. C’est le poste que l’on est tenté de réduire pour emprunter moins, et celui qui manque le plus quand l’ouverture glisse.
Si les travaux augmentent de 5 000 € et qu’un mois de décalage coûte 4 000 € supplémentaires sans recettes, le besoin augmente de 9 000 €. Ce test permet de discuter du financement et de la réserve avant de signer. Il ne constitue ni un accord bancaire ni une recommandation d’endettement.
Montrer une montée en charge crédible
Documentez le nombre de jours travaillés, les créneaux possibles, les actes effectivement réalisables et les délais d’encaissement. Distinguez les recettes régulières des versements ponctuels. Prévoyez les congés et le temps administratif. Une hypothèse de remplissage immédiat mérite une justification, surtout lors d’une création sans historique.
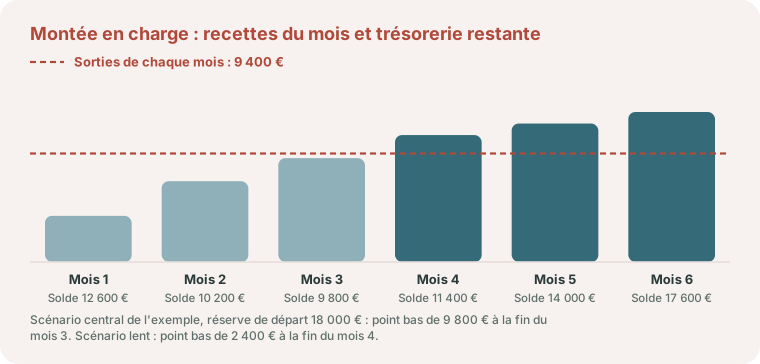
Préparez un scénario central et un scénario plus lent. Dans chacun, faites apparaître les frais professionnels, remboursements d’emprunts, cotisations estimées et prélèvements personnels nécessaires. Réservez une ligne aux régularisations anticipées avec votre conseil. Le point à surveiller est le mois où la trésorerie devient la plus faible, même si l’année finit bénéficiaire.
Exemple pédagogique de montée en charge, sans valeur de référence pour une spécialité. Le cabinet ouvre avec la réserve de 18 000 €. Chaque mois, 9 400 € sortent : 5 000 € de frais du cabinet, 900 € d’échéance d’emprunt et 3 500 € de prélèvement personnel, hors cotisations sociales. Les encaissements progressent : 4 000 €, 7 000 €, 9 000 €, 11 000 €, 12 000 € puis 13 000 €. La trésorerie descend à 12 600 €, 10 200 € puis 9 800 € à la fin du troisième mois, avant de remonter à 17 600 € au sixième. Dans un scénario plus lent (2 000 €, 4 000 €, 7 000 €, 9 000 €, 11 000 € puis 12 000 €), le point bas tombe à 2 400 € à la fin du quatrième mois : la réserve est presque consommée alors que l’activité finit par dégager un excédent mensuel.
Les cotisations arrivent après les recettes. L’Urssaf indique que le premier appel n’intervient que dans les 90 jours suivant le début d’activité et que, les deux premières années, les cotisations provisoires sont calculées sur des bases forfaitaires, puis recalculées une fois le revenu déclaré. Un bon démarrage se paie donc l’année suivante, par une régularisation. Une estimation de revenu peut être transmise dès la première année pour ajuster les appels. La caisse de retraite des médecins appelle ses propres cotisations : demandez les deux échéanciers et provisionnez chaque mois.
Pour chiffrer cette provision, le simulateur du bénéfice fiscal et social du médecin estime le bénéfice et la base de cotisations à partir des recettes et des charges prévues ; l’estimateur de cotisations sociales donne une fourchette de prélèvements. En secteur 1, le prévisionnel intègre aussi les déductions fiscales propres au médecin conventionné.
Quelles pièces réunir pour le rendez-vous ?
- Présentation de l’activité et calendrier d’installation.
- Devis de travaux et d’équipements, projet de bail et accords de partage des charges.
- Plan de financement, trésorerie mensuelle et hypothèses de recettes expliquées.
- Historique financier disponible en cas de reprise, sans transmettre de dossiers de patients.
- État des engagements financiers et justificatifs d’apport demandés par la banque.
La liste définitive dépend du prêteur et du montage. Les pièces financières peuvent être échangées à distance ; les informations médicales individuelles ne sont pas utiles à cette préparation.
Prévoyez aussi le circuit ordinal. Les contrats ayant pour objet l’exercice de la profession, ainsi que ceux qui assurent l’usage du matériel et du local quand le médecin n’en est pas propriétaire, sont communiqués au conseil départemental de l’Ordre dans le mois qui suit leur conclusion (art. L. 4113-9 du Code de la santé publique). Bail, contrat d’association ou de collaboration : gardez une version signée et datée de chacun. Les clauses d’un contrat de collaboration ou de remplacement, et sa communication à l’Ordre, sont reprises dans notre guide de la collaboration libérale et de la rétrocession.
Les interlocuteurs pour un projet en Gironde
Le portail PAPS Nouvelle-Aquitaine oriente les professionnels de santé et propose une entrée sur les zonages. Vérifiez le dispositif et l’adresse exacte avant de retenir une aide : être installé en Gironde ne vaut pas validation d’éligibilité. Le parcours d’installation de l’Assurance Maladie complète la préparation des démarches. Dans un budget prudent, séparez les aides confirmées des hypothèses en attente. L’article sur les aides à l’installation du médecin généraliste en zone sous-dotée détaille le zonage et les contrats concernés.
Parlons-en
Une question sur votre situation ?
Vous souhaitez en discuter ? Prenez rendez-vous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Faut-il déjà avoir signé le bail ?
Les hypothèses peuvent être étudiées à partir d’un projet de bail et de devis. Faire examiner le budget avant un engagement ferme permet d’identifier un besoin de financement ou un coût oublié. Les conditions juridiques de signature et les éventuelles conditions suspensives sont à examiner avec le conseil chargé du contrat.
Quelle réserve de trésorerie prévoir à l’ouverture ?
Aucune norme ne la fixe : elle se déduit du scénario lent. Dans notre exemple, 18 000 € de réserve couvrent un point bas à 9 800 € dans le scénario central, mais il ne reste que 2 400 € si les recettes démarrent plus lentement.
Quand tombent les premières cotisations Urssaf ?
Le premier appel n’intervient que dans les 90 jours suivant le début d’activité. Les deux premières années, les cotisations provisoires reposent sur des bases forfaitaires, puis sont recalculées sur le revenu déclaré : la régularisation se provisionne dès le premier mois.
La TVA payée sur le matériel médical est-elle récupérable ?
En principe non : les soins dispensés par les médecins sont exonérés de TVA, ce qui prive du droit à déduction sur les achats correspondants. Le budget d’équipement se chiffre donc toutes taxes comprises, sauf activité taxable à examiner.
Faut-il inscrire un prix de patientèle dans le prévisionnel ?
Seulement s’il est réellement négocié. Dans l’exemple, un droit de présentation de 20 000 € porterait le besoin de 68 000 € à 88 000 €, à comparer au revenu attendu et à la capacité de remboursement dans le scénario prudent.
Le prévisionnel prend tout son sens une fois déroulé sur douze mois : c’est l’objet de notre cas pratique chiffré d’une première année d’installation en Gironde.
Sources officielles
- Urssaf : premières démarches du praticien ou auxiliaire médical : premier appel, bases forfaitaires de début d’activité et estimation de revenu.
- Légifrance : article L. 4113-9 du Code de la santé publique : communication des contrats au conseil départemental de l’Ordre.
- BOFiP : TVA des professions médicales et paramédicales : exonération des soins dispensés aux personnes.
Ce guide complète le parcours médecins et le dossier médecin généraliste. Pour un local commun, consultez la méthode de répartition des charges d’un cabinet partagé. Le guide des frais professionnels déductibles précise ce qui entre en charge une fois l’activité lancée.
Cabinet Gras accompagne les projets à Bordeaux avec des rendez-vous exclusivement à distance. Préparer un échange sur votre installation permet de définir les documents et le périmètre de l’étude avant de lancer le prévisionnel.
Références
- Article 261, 4, 1° du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


