
Médecins
Expert-comptable pour médecin généraliste : secteur 1, ROSP et zones sous-denses
En résumé
Secteur 1, ROSP, forfaits et zones sous-denses : la 2035 d'un généraliste se prépare toute l'année. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le médecin généraliste libéral relève des bénéfices non commerciaux et dépose une déclaration 2035 tenue en comptabilité de trésorerie : un forfait se déclare l’année où il est encaissé, pas l’année qu’il rémunère. Depuis le 1er janvier 2026, le forfait médecin traitant remplace le forfait patientèle et la ROSP, et la dotation numérique remplace le forfait structure : les lignes de vos relevés et leur calendrier ont changé. Actes, forfaits, gardes, aide à l’assistant médical, SCM et SISA se suivent donc séparément, faute de quoi le bénéfice déclaré ne correspond plus à l’activité réelle.
Note de l’expert-comptable : la convention médicale 2024-2029 fait évoluer les forfaits et les aides. Dispositifs, conditions et montants sont à confirmer avec le cabinet pour votre situation.
Le généraliste est le médecin dont les recettes sont les plus éclatées : des actes payés au fil de l’eau, des forfaits versés une ou plusieurs fois par an par l’Assurance maladie, des gardes réglées par d’autres circuits, et parfois des financements collectifs perçus par une maison de santé. Ajoutez un assistant médical, une SCM avec des confrères et des visites à domicile, et la 2035 devient un vrai travail de rapprochement. Ce guide détaille ce qui est propre à la médecine générale, avec un outil pour visualiser votre bénéfice.
Pour passer à la préparation concrète, consultez notre guide pour préparer le financement de votre installation à Bordeaux.
Installation, remplacement et montée en charge
Distinguer les honoraires de remplacement des recettes du cabinet évite de bâtir le budget d’installation sur une activité déjà pleine. Le prévisionnel doit intégrer le temps de constitution de la patientèle, le secrétariat et les premières échéances du local.
Les pièces utiles pour travailler ce point : relevés de recettes par mode d’exercice, contrats de remplacement, projet de bail et devis du secrétariat.
Le suivi à construire : recettes encaissées par demi-journée ouverte, charges fixes mensuelles et réserve de trésorerie. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Si vous remplacez avant de vous installer, le micro-BNC s’applique jusqu’à 83 600 € de recettes annuelles, avec un abattement forfaitaire de 34 % (article 102 ter du CGI). L’Urssaf réserve en outre une offre simplifiée aux médecins qui effectuent exclusivement des remplacements et dont les honoraires rétrocédés n’excèdent pas 19 000 € par année civile : cotisations calculées à 13,50 % des honoraires déclarés, puis 21,20 % au-delà de 19 000 €, et sortie du dispositif l’année suivante si les rétrocessions dépassent 38 000 € sur l’année, ou 19 000 € deux années de suite. Le comparateur micro ou réel donne un premier ordre de grandeur.
Des recettes à plusieurs étages : actes, forfaits et objectifs
En médecine générale, les consultations ne sont qu’une partie du revenu. Le reste arrive par des canaux distincts, qu’il faut savoir reconnaître sur vos relevés bancaires.
| Flux | Qui paie | Point d’attention |
|---|---|---|
| Consultations, visites, téléconsultations | Patients, CPAM et complémentaires (tiers payant) | Rapprocher les virements des feuilles de soins, suivre les rejets |
| Forfait médecin traitant | Assurance maladie | Dépend de la composition de votre patientèle ; versements échelonnés |
| Forfait structure | Assurance maladie | Lié à des indicateurs d’équipement et d’organisation du cabinet |
| Rémunération sur objectifs (ROSP) | Assurance maladie | Versée l’année suivant l’année de référence |
| Gardes et régulation | Circuits de la permanence des soins | Isoler ces sommes, qui peuvent être exonérées |
La règle qui compte : au régime de la déclaration contrôlée, le généraliste tient une comptabilité de trésorerie. Un forfait ou une rémunération sur objectifs se déclare donc l’année où il est encaissé, et non l’année d’activité qu’il récompense. Un versement de rattrapage important peut ainsi gonfler une année sans que votre activité ait changé : il faut l’anticiper pour vos acomptes d’impôt et vos cotisations.
La convention 2024-2029 refond progressivement les forfaits du médecin traitant et les indicateurs de la ROSP. Les intitulés de vos relevés changent : nous rapprochons chaque ligne de votre relevé annuel d’activité pour qu’aucun versement ne soit oublié ni compté deux fois.
Le tiers payant (patients en ALD, maternité, complémentaire santé solidaire) multiplie les petits virements groupés. Un logiciel de suivi des télétransmissions, rapproché chaque mois de la banque, évite de découvrir en fin d’année des actes jamais payés.
Depuis 2026 : forfait médecin traitant et dotation numérique
Les lignes de forfaits du tableau ci-dessus ont changé de nom et de calendrier. Depuis le 1er janvier 2026, le forfait médecin traitant (FMT) se substitue au forfait patientèle médecin traitant et à la ROSP, et la dotation numérique (Donum) remplace le forfait structure.
Le socle du FMT est calculé patient par patient, sur la patientèle arrêtée au 31 décembre de l’année précédente. Les montants publiés par l’Assurance maladie pour 2026 :
| Patient dont vous êtes le médecin traitant | Socle annuel |
|---|---|
| Sans ALD, de 7 à 74 ans | 5 € |
| Sans ALD, moins de 7 ans ou de 75 à 79 ans | 15 € |
| Sans ALD de 80 ans et plus, ou en ALD de moins de 80 ans | 55 € |
| En ALD, 80 ans et plus | 100 € |
S’y ajoutent 10 € par patient bénéficiaire de la complémentaire santé solidaire et une part prévention de 5 € par indicateur validé et par patient, sur quinze indicateurs (vaccinations, dépistages, suivis). Le forfait est ouvert aux médecins traitants de secteur 1 et à ceux de secteur 2 qui adhèrent à l’OPTAM.
Exemple pédagogique. Un généraliste de secteur 1 est médecin traitant de 1 000 patients, répartis par hypothèse ainsi : 600 patients de 7 à 74 ans sans ALD, 100 enfants de moins de 7 ans, 60 patients de 75 à 79 ans sans ALD, 40 patients de 80 ans et plus sans ALD, 170 patients en ALD de moins de 80 ans et 30 patients en ALD de 80 ans et plus. Le socle se calcule ligne à ligne : 600 × 5 € = 3 000 € ; 100 × 15 € = 1 500 € ; 60 × 15 € = 900 € ; 40 × 55 € = 2 200 € ; 170 × 55 € = 9 350 € ; 30 × 100 € = 3 000 €, soit 19 950 €. Avec 80 patients bénéficiaires de la complémentaire santé solidaire, on ajoute 80 × 10 € = 800 €, pour un total de 20 750 €, versé en quatre échéances de 5 187,50 €. Cette répartition est une hypothèse de calcul, pas une patientèle type.
Pour 2026, l’Assurance maladie a annoncé le solde du dernier forfait patientèle en mars, la dernière ROSP en avril, puis les quatre versements du FMT (deux en juin, un en septembre, un en novembre). La part prévention de 2026 ne sera versée qu’en avril 2027. La dotation numérique, plafonnée à 2 940 € par an (420 points à 7 €), est versée au premier semestre de l’année suivante, selon les indicateurs atteints au 31 décembre.
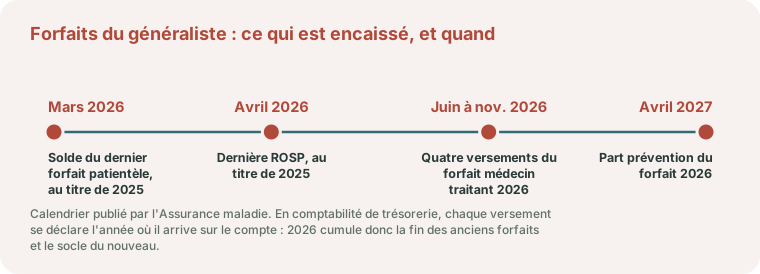
L’année 2026 encaisse donc à la fois la fin des anciens forfaits et le socle du nouveau : comparer vos recettes de forfaits d’une année sur l’autre sans ce calendrier fausse la lecture de l’activité, et le calcul des acomptes.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Visites à domicile, gardes et permanence des soins
Les visites : ne pas confondre les deux « IK »
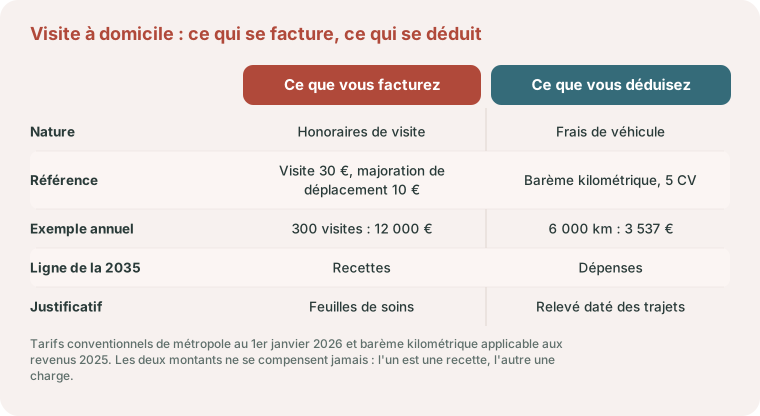
Lors d’une visite, les indemnités de déplacement que vous facturez au patient sont des honoraires : elles entrent dans vos recettes. Vos frais de voiture, eux, sont une charge, que vous pouvez retenir au réel ou via le barème kilométrique, utilisable en BNC. Ce sont deux sujets distincts, et le barème suppose un relevé des trajets (dates, patients ou secteurs, kilomètres). Pour un généraliste qui fait beaucoup de visites, le choix entre barème et frais réels se chiffre, notamment selon la puissance et le coût du véhicule.
Au 1er janvier 2026, les tarifs conventionnels de métropole fixent la visite du généraliste à 30 €, la majoration de déplacement pour une visite justifiée à 10 € et l’indemnité kilométrique en plaine à 0,61 € par kilomètre. Toutes ces sommes sont des recettes. Côté charges, le simulateur barème kilométrique ou frais réels compare les deux méthodes à partir de vos kilomètres.
Exemple pédagogique. Un généraliste réalise par hypothèse 300 visites justifiées dans l’année et parcourt 6 000 km professionnels avec une voiture de 5 CV. Recettes de visite, hors indemnités kilométriques : 300 × (30 € + 10 €) = 12 000 €. Déduction au barème kilométrique applicable aux revenus 2025 : (6 000 × 0,357) + 1 395 = 2 142 + 1 395 = 3 537 €. Les 12 000 € figurent en recettes de la 2035 et les 3 537 € en dépenses, sans compensation entre les deux. Le barème couvre déjà carburant, entretien, assurance et dépréciation : ces frais ne se déduisent pas une seconde fois.
Gardes, régulation et exonération
Les gardes, astreintes et heures de régulation de la permanence des soins ambulatoires sont rémunérées selon des circuits propres, distincts de vos télétransmissions habituelles. Si vous exercez en zone sous-dense, ces rémunérations peuvent être exonérées d’impôt sur le revenu dans la limite de 60 jours par an (art. 151 ter du CGI) : elles doivent alors être isolées dans votre comptabilité pour être correctement retraitées sur la 2035. Les conditions de zonage sont détaillées dans notre guide Médecin généraliste : les aides en zone sous-dotée.
Si vous exercez au sein d’une association de type SOS Médecins, vous reversez en général une participation à la structure (standard, régulation, parfois véhicule) : c’est une charge déductible, à justifier par les relevés de l’association.
L’assistant médical : un recrutement en partie financé
La convention prévoit une aide au financement d’un poste d’assistant médical, en contrepartie d’engagements sur le nombre de patients suivis. Sur le plan comptable, deux mouvements à ne pas mélanger :
- l’aide conventionnelle est une recette imposable, déclarée en BNC l’année de son encaissement ;
- le salaire et les charges patronales de l’assistant sont des charges déductibles, au même titre que votre secrétariat.
Devenir employeur implique aussi des obligations : contrat, convention collective du personnel des cabinets médicaux, médecine du travail, mutuelle d’entreprise, paie. Et comme vos soins sont exonérés de TVA, vous pouvez être redevable de la taxe sur les salaires, souvent réduite ou neutralisée par les mécanismes de franchise et de décote pour un seul poste. Plusieurs confrères peuvent partager un assistant via leur SCM : l’aide et la répartition du coût doivent alors être cohérentes avec les engagements de chacun.
Les montants maximaux publiés par l’Assurance maladie sont dégressifs : pour un assistant à temps plein, 38 000 € la première année, 28 000 € la deuxième, puis 22 000 € par an à partir de la troisième (moitié moins pour un mi-temps : 19 000 €, 14 000 € et 11 000 €). Le contrat est signé pour cinq ans avec la caisse, par un médecin de secteur 1 ou adhérent à l’OPTAM. Les deux premières années, l’aide est versée en une fois ; à partir de la troisième, un acompte de 50 % est suivi d’un solde qui dépend de l’atteinte de vos objectifs de patientèle. Avec un poste qui coûterait par hypothèse 34 000 € par an, charges patronales comprises, l’aide dépasse ce coût de 4 000 € la première année, puis laisse 12 000 € à votre charge à partir de la troisième : c’est ce montant que l’activité supplémentaire doit couvrir.
La taxe sur les salaires se calcule par salarié sur la rémunération brute : 4,25 % jusqu’à 9 229 €, 8,50 % de 9 229 € à 18 423 € et 13,60 % au-delà, pour les salaires versés en 2026 (article 231 du CGI). Elle n’est pas due lorsque son montant annuel, tous salariés confondus, ne dépasse pas 1 200 €, et une décote s’applique jusqu’à 2 040 € (article 1679 du CGI). Pour un assistant à mi-temps payé par hypothèse 14 000 € brut par an : 9 229 × 4,25 % = 392,23 €, puis 4 771 × 8,50 % = 405,54 €, soit 797,77 €, donc rien à payer. À temps plein, le seuil est vite franchi.
Cabinet de groupe, SCM, maison de santé et SISA
En cabinet de groupe, la SCM porte les frais communs (loyer, secrétariat, assistant, logiciel). Elle dépose une déclaration 2036 et chaque médecin déduit sa quote-part sur sa 2035. Elle ne partage jamais les honoraires : chacun garde ses recettes et ses forfaits.
En maison de santé pluriprofessionnelle, les financements collectifs de coordination (accord conventionnel interprofessionnel) sont versés à une SISA, la seule structure qui permette de les percevoir. La SISA les affecte aux dépenses de coordination ou les répartit entre associés selon ses statuts ; la part qui vous revient s’ajoute à vos BNC. Beaucoup de maisons de santé combinent une SCM pour les frais et une SISA pour ces rémunérations : deux comptabilités, deux calendriers, et des flux à ne pas croiser.
Remplacements et collaboration : le remplaçant déclare ses rétrocessions en BNC ; le titulaire enregistre l’ensemble des honoraires encaissés sur son compte et déduit la rétrocession versée. Un contrat écrit, communiqué à l’Ordre, fixe le pourcentage et évite les litiges.
En SEL (SELARL, SELAS), depuis l’imposition des revenus 2024, la rémunération de votre activité libérale dans la société relève en principe des BNC. Le passage en société se raisonne sur votre revenu et vos projets, pas comme un automatisme.
Zones sous-denses, secteur 1 et fin de carrière
L’installation en zone sous-dense (aides conventionnelles, ZFRR, contrats d’engagement) fait l’objet d’un guide dédié, et les déductions forfaitaires propres au secteur 1 (groupe III, 3 %) sont détaillées dans Médecin conventionné secteur 1 : les déductions fiscales. Nous ne les reprenons pas ici, mais nous les appliquons systématiquement.
À l’autre bout de la carrière, la cession de patientèle a changé de nature : dans de nombreux territoires, la demande de soins est telle que le successeur n’achète plus grand-chose, et c’est parfois le cabinet, les murs ou les parts de SCM qui portent la valeur. Anticiper ce scénario évite de compter sur un prix de cession qui ne viendra pas. Voyez aussi Céder son entreprise individuelle.
Exemple chiffré : un généraliste en cabinet de groupe
Ordre de grandeur pédagogique, montants arrondis, pour un généraliste en secteur 1 associé d’une SCM :
| Poste | Montant annuel |
|---|---|
| Consultations, visites et téléconsultations encaissées | 125 000 € |
| Forfaits et rémunération sur objectifs encaissés | 30 000 € |
| Permanence des soins | 10 000 € |
| Total des recettes | 165 000 € |
| Quote-part SCM (loyer, secrétariat, assistant) | 32 000 € |
| Véhicule, logiciel, assurances, formation, divers | 13 000 € |
| Bénéfice avant cotisations personnelles | 120 000 € |
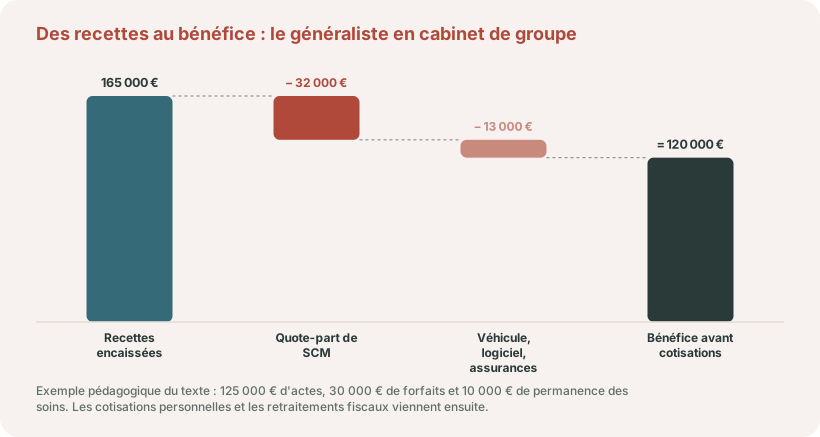
Deux retraitements peuvent ensuite modifier le résultat fiscal : l’exonération des gardes si vous exercez en zone sous-dense, et les déductions forfaitaires du secteur 1. À l’inverse, un rattrapage de forfaits encaissé en fin d’année l’augmente d’autant.
Cotisations, prévoyance et retraite du généraliste
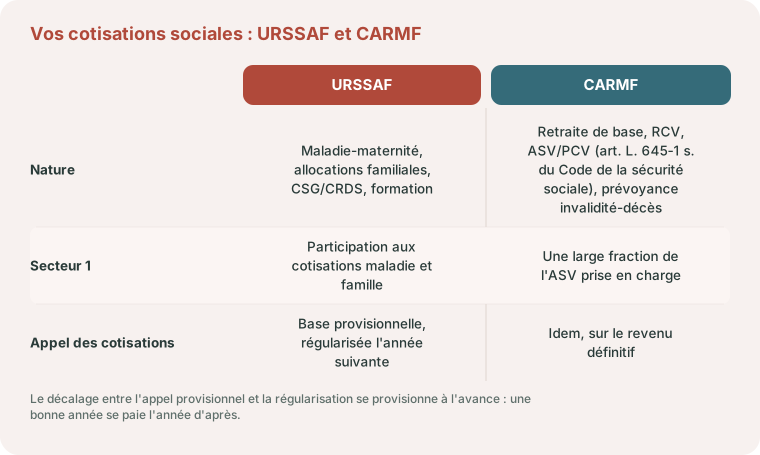
Vous cotisez à l’URSSAF pour la maladie et les allocations familiales, et à la CARMF pour la retraite (base, complémentaire et ASV) et l’invalidité-décès. En secteur 1, l’Assurance maladie prend en charge une partie de vos cotisations, dont les deux tiers de l’ASV : c’est un avantage réel, à intégrer avant toute réflexion sur un autre mode d’exercice.
Le point faible du généraliste est l’arrêt de travail. L’Assurance maladie verse des indemnités journalières du 4e au 90e jour, la CARMF prend le relais à partir du 91e jour, mais pendant ce temps la quote-part de SCM, le salaire de l’assistant et le loyer continuent de tomber. Une garantie frais généraux et des indemnités journalières complémentaires méritent d’être dimensionnées sur ces charges fixes. Les contrats Madelin se déduisent de l’impôt, mais pas de l’assiette des cotisations sociales. Le PER reste un levier dans la limite de son plafond.
Avant un premier échange : les pièces que nous demandons
Pour un généraliste, quatre documents suffisent à démarrer : le relevé annuel d’activité de l’Assurance maladie (actes et forfaits), les relevés bancaires professionnels, la dernière déclaration 2035 et les comptes de la SCM ou de la SISA. Nous y rapprochons chaque forfait de son encaissement, nous isolons les gardes susceptibles d’être exonérées et nous estimons vos cotisations avec le simulateur de cotisations sociales. Le suivi se fait ensuite à distance, sur Pennylane, avec des points en visioconférence.
Les questions voisines sont traitées spécialité par spécialité : la comptabilité du pédiatre (consultations complexes et congé maternité), la comptabilité du psychiatre (expertises judiciaires et téléconsultation) et la comptabilité du rhumatologue (expertises médicales et densitomètre).
Généraliste à Bordeaux et en Gironde : zonage et interlocuteurs
Le zonage des médecins arrêté par l’ARS Nouvelle-Aquitaine le 30 janvier 2026 ne traite pas la Gironde d’un seul bloc. Sur ses 535 communes, 163 sont classées en zone d’intervention prioritaire (ZIP), 317 en zone d’action complémentaire (ZAC) et 55 hors zonage. Bordeaux est hors zonage, sauf le quartier prioritaire du Lac, classé en ZIP. Dans Bordeaux Métropole, la plupart des communes sont hors zonage, dont Mérignac, Pessac, Talence et Bègles, et quelques-unes sont en ZAC, parmi lesquelles Blanquefort, Bassens, Parempuyre et Saint-Médard-en-Jalles. Les ZIP girondines couvrent notamment les territoires de Blaye, Coutras, Castillon-la-Bataille, Sainte-Foy-la-Grande, La Réole et Salles. Ce classement conditionne les aides à l’installation et l’exonération des gardes : vérifiez-le commune par commune avant de signer un bail.
Trois guichets reviennent ensuite toute l’année : la caisse primaire d’assurance maladie de la Gironde pour le conventionnement et les forfaits, l’Urssaf Aquitaine pour les cotisations, le conseil départemental de la Gironde de l’Ordre des médecins pour l’inscription au tableau, les contrats et la licence de remplacement des étudiants en médecine. L’ARS organise la permanence des soins ambulatoires selon un cahier des charges régional, avec un accès au médecin de garde par le 15.
Notre cabinet, situé à Bordeaux, travaille avec les généralistes de la métropole sur Pennylane et en visioconférence : voyez la page expert-comptable à Bordeaux et le guide pour chiffrer une installation de médecin à Bordeaux.
Parlons de votre cabinet de médecine générale
Un généraliste qui combine forfaits, gardes, SCM et parfois SISA a besoin d’une comptabilité qui distingue chaque flux et chaque structure. Nous rapprochons vos relevés de l’Assurance maladie, sécurisons vos exonérations et chiffrons vos projets (assistant médical, maison de santé, société).
Pour voir ces règles appliquées mois par mois, du remplacement à l’installation, suivez notre cas pratique chiffré d’une première année d’installation en Gironde.
En fin de carrière, trois sujets se préparent plusieurs années à l’avance : les droits acquis auprès de la CARMF et de la CNAVPL, présentés dans la retraite des professions libérales, la poursuite d’une activité après la liquidation, expliquée dans le cumul emploi retraite des libéraux, et la présentation de la patientèle à un successeur, détaillée dans céder ou racheter une patientèle.
Parlons-en
Généraliste : votre ROSP est-elle bien déclarée ?
ROSP, forfait médecin traitant, déductions du groupe III, exonérations ZFRR : votre 2035 de généraliste a ses leviers. Faisons le point : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
La ROSP versée cette année au titre de l'an dernier est-elle imposée sur quelle année ?
En comptabilité de trésorerie, une recette se déclare l’année de son encaissement. Une rémunération sur objectifs ou un forfait perçu cette année au titre de l’année précédente s’ajoute donc aux recettes de cette année, même s’il récompense l’activité passée.
L'aide pour un assistant médical est-elle imposable ?
Oui, l’aide conventionnelle est une recette imposable en BNC. En face, le salaire et les charges patronales de l’assistant sont déductibles. Le gain net dépend donc surtout de l’activité supplémentaire que le poste vous permet d’assurer.
Les indemnités de déplacement facturées en visite sont-elles des recettes ?
Oui, ce sont des honoraires. Elles ne se confondent pas avec la déduction de vos frais de voiture, que vous pouvez calculer au réel ou avec le barème kilométrique, sur la base d’un relevé de vos trajets.
Comment sont imposées les sommes versées à la SISA de ma maison de santé ?
La SISA perçoit les financements collectifs de coordination et les affecte ou les répartit selon ses statuts. La part qui revient à chaque associé s’intègre à ses bénéfices non commerciaux. Les statuts et la comptabilité de la SISA doivent être clairs sur cette répartition.
Faut-il une SCM et une SISA dans une maison de santé ?
Ce n’est pas obligatoire, mais c’est fréquent : la SCM partage les frais de fonctionnement, la SISA perçoit les rémunérations collectives. Les deux structures ont des objets différents et chacune tient sa propre comptabilité.
Que devient mon cabinet si je ne trouve pas de successeur qui rachète la patientèle ?
La valeur se reporte alors sur les autres éléments : locaux, matériel, parts de SCM. Anticiper quelques années avant le départ permet d’organiser la transmission, d’accueillir un collaborateur ou de préparer la vente des murs.
Le forfait médecin traitant de 2026 remplace-t-il la ROSP ?
Oui. Depuis le 1er janvier 2026, le forfait médecin traitant se substitue au forfait patientèle médecin traitant et à la ROSP. La dernière ROSP, au titre de 2025, a été versée en avril 2026, et la part prévention du nouveau forfait pour 2026 sera versée en avril 2027. Chaque versement se déclare l’année de son encaissement.
Bordeaux est-elle classée en zone sous-dense pour un généraliste ?
Pour l’essentiel, non : le zonage arrêté par l’ARS Nouvelle-Aquitaine le 30 janvier 2026 place la commune hors zonage, sauf le quartier prioritaire du Lac, classé en zone d’intervention prioritaire. Huit communes de Bordeaux Métropole, dont Blanquefort et Bassens, sont en zone d’action complémentaire. Notre cabinet, situé à Bordeaux, vérifie ce classement avec vous avant de chiffrer une installation, puis assure le suivi sur Pennylane et en visioconférence.
Sources officielles
- Assurance maladie : le nouveau forfait médecin traitant : socle par patient, majorations, part prévention.
- Assurance maladie : rémunérations forfaitaires en vigueur en 2026 : calendrier des versements, dotation numérique.
- Assurance maladie : tarifs conventionnels des généralistes en métropole : visite, majoration de déplacement, indemnités kilométriques.
- Assurance maladie : aide à l’emploi d’un assistant médical : conditions, montants par année, versement.
- Urssaf : offre simplifiée des médecins remplaçants : seuils et taux de cotisation.
- Légifrance : article 151 ter du CGI : exonération de la permanence des soins en zone sous-dense, soixante jours par an.
- ARS Nouvelle-Aquitaine : le zonage des médecins : arrêté du 30 janvier 2026, carte et liste des communes classées en ZIP, en ZAC ou hors zonage.
- ARS Nouvelle-Aquitaine : permanence des soins ambulatoires : organisation par l’ARS, cahier des charges régional, accès par le 15.
- Conseil départemental de la Gironde de l’Ordre des médecins : inscription au tableau, contrats, remplacements, licence de remplacement.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Si vous partagez un cabinet ou une maison de santé avec d’autres généralistes, notre méthode pour répartir les charges communes entre associés vous aide à bâtir le budget. Adaptez les hypothèses à vos contrats et à votre organisation.
Références
- Article 102 ter du Code général des impôts (CGI)
- Article 151 ter du Code général des impôts (CGI)
- Article 1679 du Code général des impôts (CGI)
- Article 231 du Code général des impôts (CGI)
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


