
Médecins
Expert-comptable pour pédiatre : secteur 1, forfaits et faibles charges
En résumé
Secteur 1, forfaits et faibles charges de matériel : l'optimisation se joue ailleurs. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le pédiatre libéral exerce le plus souvent en secteur 1 : il relève des BNC, voit une partie de ses cotisations prise en charge sur ses revenus conventionnés et tire l’essentiel de ses recettes de consultations et d’examens obligatoires dont la convention fixe le tarif. Sa gestion se joue sur la bonne cotation des actes, sur la trésorerie d’une activité très saisonnière et sur le traitement séparé de ses activités annexes (maternité, PMI, crèche).
Note de l’expert-comptable : dispositifs conventionnels et seuils évoluent. À confirmer avec le cabinet.
Le pédiatre libéral a peu de matériel lourd, mais une activité qui ne ressemble à aucune autre : des consultations de suivi rythmées par l’âge de l’enfant, un cabinet saturé de novembre à février puis plus calme l’été, et souvent plusieurs casquettes (cabinet, maternité privée, PMI, crèches). Chacune de ces activités a son statut fiscal et social. Ce guide détaille ce qui est propre à la pédiatrie, avec un outil pour estimer votre bénéfice.
Préparer une trésorerie qui absorbe les variations d’activité
Un budget mensuel permet de distinguer les variations d’encaissements des charges qui continuent pendant les congés. Lors d’une installation ou d’un passage à temps partiel, simuler plusieurs rythmes de consultation est plus utile qu’une simple projection annuelle. Cette logique de trésorerie mensuelle est développée, dossier bancaire compris, dans notre guide pour chiffrer le financement d’une installation de médecin à Bordeaux.
Les pièces utiles pour travailler ce point : historique mensuel des recettes, calendrier d’ouverture et budget du secrétariat.
Le suivi à construire : écart entre recettes prévues et encaissées, charges fixes et réserve disponible. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Une activité rythmée par le calendrier de l’enfant et les épidémies
Le suivi de l’enfant, cœur des recettes
Une grande partie de l’activité repose sur les examens de suivi obligatoires du nourrisson et de l’enfant, dont ceux qui donnent lieu aux certificats de santé du 8e jour, du 9e mois et du 24e mois, sur les vaccinations et sur le rôle de médecin traitant de l’enfant. La convention valorise certaines consultations pédiatriques et le suivi des plus jeunes selon des modalités qui évoluent : nous vérifions que votre logiciel applique bien les cotations en vigueur, car une majoration oubliée sur des milliers d’actes finit par peser.
Les forfaits versés par l’Assurance maladie (médecin traitant, structure, objectifs) arrivent à d’autres dates que vos honoraires. En comptabilité de trésorerie, ils se déclarent l’année où ils sont encaissés.
Vingt examens obligatoires, six codes à ne pas confondre
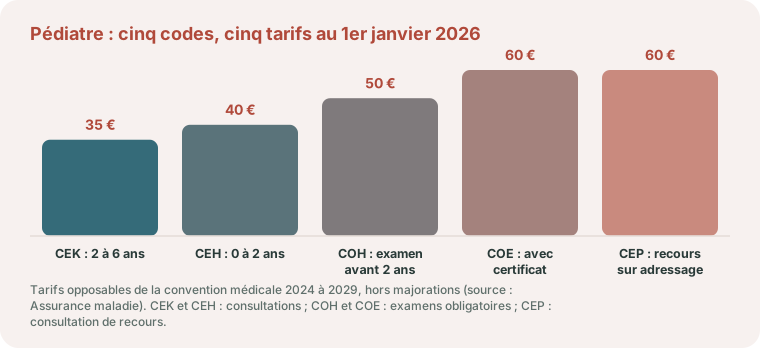
Le suivi préventif de l’enfant comprend vingt examens médicaux obligatoires jusqu’à 18 ans : treize au cours des trois premières années, trois de la quatrième à la sixième année, quatre de la septième à la dix-huitième (article R. 2132-1 du code de la santé publique). Trois d’entre eux, avant trois ans, donnent lieu à un certificat de santé (article R. 2132-2). La convention médicale 2024 à 2029 distingue pour le pédiatre six codes, dont les tarifs opposables sont les suivants depuis le 1er janvier 2026 :
| Code | Acte du pédiatre | Tarif |
|---|---|---|
| CEH | Consultation d’un enfant de 0 à 2 ans | 40 € |
| CEK | Consultation d’un enfant de 2 à 6 ans | 35 € |
| COH | Examen obligatoire jusqu’à 2 ans | 50 € |
| COK | Examen obligatoire de 2 à 6 ans | 35 € |
| COE | Examen obligatoire avec certificat | 60 € |
| CEP | Consultation de recours, sur adressage écrit | 60 € |
La consultation de recours (CEP) suppose un adressage écrit de la PMI, de la médecine scolaire, d’une sage-femme, d’un orthophoniste ou d’un orthoptiste. Ces montants s’entendent hors majorations ; ils sont publiés par l’Assurance maladie et évoluent par étapes, la hausse entrée en vigueur en janvier 2026 ayant d’abord été prévue pour juillet 2025.
Exemple pédagogique. Un logiciel mal paramétré cote en consultation simple (CEH, 40 €) des examens qui relèvent d’un autre code. Sur une année, par hypothèse : 120 examens avec certificat cotés CEH au lieu de COE, soit 120 × 20 € = 2 400 € ; 300 examens obligatoires avant 2 ans cotés CEH au lieu de COH, soit 300 × 10 € = 3 000 €. Total : 5 400 € d’honoraires non facturés, sans un patient de moins. Un relevé des cotations par code, une fois par trimestre, suffit à le repérer.
La saisonnalité : un sujet de trésorerie
Bronchiolite, grippe, gastro-entérites : l’hiver concentre une part importante des consultations. Un pédiatre peut encaisser deux fois plus en janvier qu’en août, alors que le loyer, le secrétariat et les cotisations tombent chaque mois. Or les cotisations sont régularisées l’année suivante sur le revenu réel : un hiver épidémique très chargé se paie en partie l’année d’après.
Nous établissons avec vous un plan de trésorerie mensuel qui met de côté une partie des recettes d’hiver pour couvrir l’été, les régularisations de cotisations et le solde d’impôt.
Pour chiffrer la somme à mettre de côté, l’outil ci-dessous estime votre bénéfice et votre base de cotisations ; il est aussi accessible seul, sur la page du simulateur de bénéfice et de cotisations du médecin.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Cabinet, maternité, PMI, crèches : les casquettes du pédiatre
Beaucoup de pédiatres cumulent plusieurs lieux d’exercice. Le traitement dépend du contrat, pas du lieu.
| Activité | Nature des sommes | Traitement fiscal |
|---|---|---|
| Consultations au cabinet | Honoraires | BNC, déclaration 2035 |
| Examens des nouveau-nés en maternité privée | Honoraires, parfois redevance à la clinique | BNC ; la redevance est déductible |
| Astreintes en maternité ou néonatologie | Forfaits prévus par le contrat avec l’établissement | Honoraires ou salaire selon le contrat |
| Vacations de PMI (département) | Vacations de collectivité | En général traitements et salaires |
| Interventions en crèche (référent santé) | Selon convention avec la structure | Honoraires ou salaire selon le contrat |
Deux conséquences pratiques. D’abord, les salaires et les BNC s’additionnent sur votre déclaration de revenus : la tranche marginale se calcule sur le total. Ensuite, si une maternité privée vous facture une redevance (locaux, secrétariat, participation aux frais), elle est déductible, à condition que le contrat et les relevés permettent de la justifier. Les contrats d’exercice avec une clinique sont à communiquer à l’Ordre : c’est aussi le moment de vérifier que la redevance correspond à des services réellement rendus.
Le rôle en crèche a un cadre précis. Chaque établissement d’accueil du jeune enfant doit disposer d’un référent « Santé et Accueil inclusif », fonction ouverte au médecin qui possède une spécialisation, une qualification ou une expérience en santé du jeune enfant (article R. 2324-39 du code de la santé publique). Ses interventions sont fixées par un contrat de travail ou par une convention passée avec le gestionnaire, avec un nombre minimal d’heures par an qui dépend du type d’établissement. Ce document décide du traitement : salaire s’il s’agit d’un contrat de travail, honoraires à ajouter à la 2035 s’il s’agit d’une convention libérale. Dans ce second cas, vous ne facturez pas un soin à un patient mais une prestation à une structure : la question de la TVA se pose, et se règle le plus souvent par la franchise en base tant que ces recettes restent modestes.
En maternité privée, vous croisez le gynécologue-obstétricien, sa redevance et son assurance ; en ville, le médecin généraliste est l’autre médecin traitant de l’enfant : sa page détaille le calendrier des forfaits versés par l’Assurance maladie.
Un cabinet pensé pour les enfants : locaux, matériel, personnel
Locaux et aménagements
Un cabinet de pédiatrie demande des aménagements que d’autres spécialités n’ont pas : salle d’attente adaptée aux poussettes, espace de change, parfois une séparation entre enfants malades et consultations de suivi. Les travaux qui améliorent durablement le local s’amortissent ; les petites réparations et les dépenses de moins de 500 € HT passent directement en charges. Jouets, livres et petit mobilier de la salle d’attente sont des charges professionnelles.
Matériel du pédiatre
- pèse-bébé, toise, table d’examen à langer ;
- otoscope, oxymètre adapté aux enfants, matériel de dépistage auditif et visuel ;
- réfrigérateur médical avec suivi de température pour la conservation des vaccins ;
- logiciel métier, télétransmission et prise de rendez-vous en ligne.
Ces équipements restent modestes, mais ils se renouvellent : un tableau des immobilisations tenu à jour évite d’oublier des amortissements et justifie les sorties de matériel.
Le téléphone, charge cachée
En période épidémique, le secrétariat est submergé d’appels de parents. Secrétariat physique, télésecrétariat facturé à l’appel ou assistant médical selon les dispositifs conventionnels ouverts à votre spécialité : le coût se compare au temps médical libéré. Ces dépenses sont déductibles, et un emploi salarié implique les obligations d’employeur habituelles, dont la taxe sur les salaires, puisque vos soins sont exonérés de TVA.
Secteur 1, secteur 2 et OPTAM en pédiatrie
La pédiatrie s’exerce en majorité en secteur 1, qui ouvre droit à la prise en charge d’une partie des cotisations et aux déductions spécifiques des conventionnés. En secteur 2, notamment en centre-ville, les dépassements augmentent les recettes, mais les familles y sont très sensibles : l’OPTAM, qui encadre les dépassements en échange d’un meilleur remboursement des patients, est souvent la voie d’équilibre. Le choix se chiffre sur la patientèle réelle, pas sur un tarif théorique.
Côté TVA, les soins et le suivi de l’enfant sont exonérés. Un certificat demandé par un tiers sans lien avec un soin ou une prévention peut poser question : il se qualifie au cas par cas, et, pour des montants limités, relève le plus souvent de la franchise en base.
Exemple chiffré : un pédiatre en cabinet et en maternité
Ordre de grandeur pédagogique, montants arrondis, secteur 1 :
| Poste | Montant annuel |
|---|---|
| Consultations au cabinet | 130 000 € |
| Forfaits de l’Assurance maladie | 12 000 € |
| Honoraires en maternité privée | 8 000 € |
| Total des recettes | 150 000 € |
| Loyer et charges du cabinet | 18 000 € |
| Secrétariat | 20 000 € |
| Matériel, amortissements, logiciel | 4 000 € |
| Redevance maternité, assurances, formation, divers | 8 000 € |
| Bénéfice avant cotisations personnelles | 100 000 € |
Sur ces 130 000 € de consultations, un mois de janvier peut dépasser 15 000 € quand un mois d’août reste sous 8 000 €. Des vacations de PMI s’ajouteraient en salaires, hors de ce tableau, mais dans le calcul de votre impôt.
Cotisations, prévoyance et retraite du pédiatre
Vous relevez de l’URSSAF et de la CARMF. En secteur 1, l’Assurance maladie prend en charge une partie de vos cotisations, dont les deux tiers de l’ASV. Vos salaires de PMI ou de crèche relèvent, eux, du régime général et d’une retraite complémentaire distincte : vos droits se répartissent entre plusieurs caisses, à suivre sur votre relevé de carrière.
Les règles de cette prise en charge sont publiées par l’Urssaf. Pour la cotisation maladie, la caisse peut financer jusqu’à 6,40 points et vous laisser 0,10 %. Pour les allocations familiales, elle prend en charge 100 % de la cotisation si votre revenu est inférieur à 140 % du plafond annuel de la sécurité sociale (67 284 € en 2026), 75 % entre 140 % et 250 % du plafond (120 150 €), 60 % au-delà.
La prise en charge ne porte que sur le revenu conventionné. Elle se calcule sur vos revenus tirés de l’activité conventionnée, nets de dépassements. Des honoraires de référent santé en crèche, d’expertise ou de formation n’y entrent pas : ce reste du revenu supporte au contraire une cotisation maladie sans prise en charge, à un taux majoré de 3,25 points. Un pédiatre de secteur 1 qui développe ces activités annexes ne peut donc pas appliquer à tout son bénéfice le taux de charges de ses consultations.
La pédiatrie compte beaucoup de jeunes praticiennes : les prestations maternité des médecins libérales, complétées par un avantage conventionnel pour le secteur 1 et l’OPTAM, méritent d’être vérifiées avant le congé, tout comme le remplacement du cabinet pendant l’absence. En cas d’arrêt maladie, les indemnités de l’Assurance maladie (du 4e au 90e jour) puis de la CARMF ne couvrent pas les charges fixes, alors que les familles se tournent vite vers un autre pédiatre : une garantie frais généraux est utile. Madelin : déductible de l’impôt, pas des cotisations sociales.
Exemple pédagogique. Pédiatre en secteur 1 à temps plein, premier enfant, congé de 16 semaines (112 jours) en 2026. Elle perçoit l’aide conventionnelle de 3 100 € par mois pendant trois mois, soit 9 300 € ; l’allocation forfaitaire de repos maternel, 4 005 € ; des indemnités journalières forfaitaires plafonnées à 65,84 €, soit au plus 112 × 65,84 = 7 374 €. Total : au plus 20 679 €. Pendant ce temps, les charges du cabinet de l’exemple ci-dessus (50 000 € par an, pour l’essentiel fixes) courent pour 50 000 × 16 / 52 = 15 385 €. Il reste environ 5 300 € pour vivre près de quatre mois si personne ne tient le cabinet : c’est le remplacement, et la rétrocession qu’il laisse, qui équilibre réellement le congé.
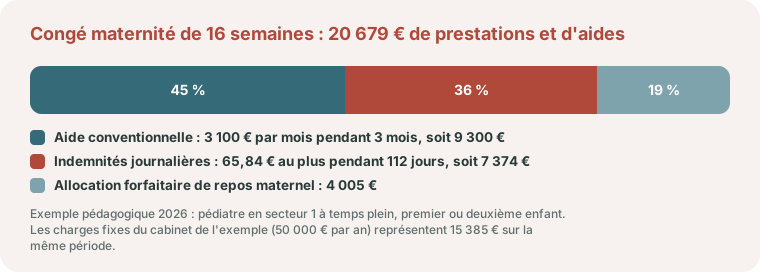
Ces montants viennent de l’Assurance maladie. Les prestations supposent de cesser toute activité pendant au moins huit semaines, dont six après l’accouchement. L’aide conventionnelle, versée dans la limite de trois mois, tombe à 2 066 € par mois en secteur 2 sans OPTAM et se réduit en cas d’exercice à temps partiel ; elle se demande à la caisse du cabinet principal, avec un certificat médical. Elle vise à compenser la perte de revenus et à couvrir les charges du cabinet pendant l’arrêt : c’est avec elle, et non avec les seules indemnités journalières, que se construit le budget du congé.
Selon votre mode d’exercice, ces autres pages peuvent aussi vous concerner : la comptabilité du gynécologue (obstétrique et assurance en responsabilité civile), la comptabilité de l’ORL (chirurgie, audioprothèse et actes esthétiques) et la comptabilité du dermatologue (actes esthétiques et TVA du laser).
Pédiatre à Bordeaux et en Gironde : repères locaux
Le pédiatre libéral bordelais a rarement un seul lieu d’exercice, et chacun a son payeur. Au cabinet, votre caisse est la caisse primaire d’assurance maladie de la Gironde. En maternité privée, vous intervenez sous contrat avec l’établissement : la Polyclinique Bordeaux Nord Aquitaine associe une maternité à une activité de chirurgie et de médecine pédiatrique, et l’Hôpital privé Saint-Martin, à Pessac, compte la pédiatrie parmi ses spécialités. La protection maternelle et infantile est un service du Département de la Gironde : les vacations qu’il rémunère sont en général des salaires, à ne pas mélanger avec les honoraires.
Le zonage des médecins arrêté par l’ARS Nouvelle-Aquitaine le 30 janvier 2026 classe Bordeaux hors zonage ; fondé sur l’accessibilité aux généralistes, il ne dit rien du besoin en pédiatres d’un quartier. L’Urssaf Aquitaine recouvre vos cotisations, et le conseil départemental de la Gironde de l’Ordre des médecins reçoit vos contrats de remplacement, utiles pendant les congés scolaires.
Notre cabinet, situé à Bordeaux, travaille avec les pédiatres de la métropole sur Pennylane, avec un budget de trésorerie mensuel revu en visioconférence. Voir un cabinet d’expertise comptable à Bordeaux et, avant d’ouvrir un cabinet, le prévisionnel d’un médecin qui s’installe à Bordeaux.
Parlons de votre cabinet de pédiatrie
Entre la saisonnalité, les forfaits décalés et les activités en maternité ou en PMI, votre revenu réel se lit rarement sur un seul relevé. Nous consolidons l’ensemble, lissons votre trésorerie et vérifions que chaque contrat est correctement traité.
Parlons-en
Pédiatre : un bénéfice élevé, et après ?
Faibles charges, forfaits spécifiques, arbitrage de rémunération et épargne retraite : optimisons votre résultat de pédiatre. Prenons date : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les honoraires perçus en maternité privée vont-ils dans ma 2035 ?
Oui, s’ils sont perçus dans le cadre d’un exercice libéral : ils s’ajoutent aux honoraires du cabinet. La redevance éventuellement versée à la clinique est déductible, sur la base du contrat et des relevés de l’établissement.
Mes vacations de PMI se déclarent-elles avec mes honoraires ?
En général non : les vacations versées par le département relèvent des traitements et salaires. Elles s’additionnent toutefois à votre bénéfice libéral pour le calcul de l’impôt, et ouvrent des droits sociaux dans d’autres régimes.
Comment gérer la trésorerie entre l'hiver et l'été ?
En mettant de côté une partie des recettes des mois épidémiques pour couvrir les mois creux, les régularisations de cotisations de l’année suivante et le solde d’impôt. Un plan de trésorerie mensuel rend cet effort concret.
Le réfrigérateur à vaccins et le matériel de dépistage sont-ils déductibles ?
Oui. Un équipement de moins de 500 € HT passe directement en charge ; au-delà, il s’amortit sur sa durée d’utilisation. Gardez les factures et un tableau des immobilisations à jour.
Un pédiatre en secteur 2 a-t-il intérêt à adhérer à l'OPTAM ?
Cela dépend de votre patientèle : l’OPTAM limite vos dépassements mais améliore le remboursement des familles, qui y sont très attentives en pédiatrie. La comparaison se fait sur vos recettes réelles et sur les avantages prévus par la convention.
Quelle différence entre les codes CEH, COH et COE ?
CEH est la consultation d’un enfant de moins de 2 ans (40 € au 1er janvier 2026), COH un examen obligatoire avant 2 ans (50 €), COE l’un des trois examens obligatoires donnant lieu à un certificat de santé (60 €). Coter une consultation simple à la place d’un examen obligatoire fait perdre 10 € ou 20 € par acte.
Que perçoit une pédiatre libérale pendant son congé maternité ?
L’allocation forfaitaire de repos maternel (4 005 € en 2026), des indemnités journalières forfaitaires plafonnées à 65,84 € par jour et, pour un exercice à temps plein en secteur 1 ou avec l’OPTAM, une aide conventionnelle de 3 100 € par mois pendant trois mois au plus. Il faut cesser toute activité au moins huit semaines, dont six après l’accouchement.
Mes interventions de référent santé en crèche sont-elles des honoraires ou un salaire ?
Cela dépend du document signé avec le gestionnaire : un contrat de travail donne un salaire, une convention libérale des honoraires à déclarer sur la 2035. Ces honoraires ne font pas partie du revenu conventionné : ils n’ouvrent pas la prise en charge des cotisations par l’Assurance maladie.
Je m'installe comme pédiatre à Bordeaux : ai-je droit aux aides des zones sous-denses ?
La commune de Bordeaux est classée hors zonage par l’arrêté de l’ARS Nouvelle-Aquitaine du 30 janvier 2026, à l’exception du quartier prioritaire du Lac. Les aides conventionnelles liées au zonage supposent une installation dans une commune ou un quartier classé : vérifiez l’adresse exacte du cabinet auprès de l’ARS. Notre cabinet, situé à Bordeaux, bâtit ensuite votre prévisionnel sur cette base, en visioconférence.
Sources officielles
- Article R. 2132-1 du code de la santé publique : vingt examens médicaux obligatoires de l’enfant et leur répartition par âge.
- Assurance maladie : convention médicale, ce qui change en 2026 : tarifs des consultations et examens pédiatriques au 1er janvier 2026.
- Urssaf : les cotisations d’un médecin de secteur 1 : taux et prise en charge par la caisse primaire.
- Assurance maladie : aide financière pour maternité, paternité, adoption : montants mensuels selon le secteur et le temps d’exercice.
- Assurance maladie : prestations maternité des praticiennes : allocation de repos maternel et indemnités journalières 2026.
- Article R. 2324-39 du code de la santé publique : référent « Santé et Accueil inclusif » des établissements d’accueil du jeune enfant.
- ARS Nouvelle-Aquitaine : le zonage des médecins : arrêté du 30 janvier 2026, carte et liste des communes classées en ZIP, en ZAC ou hors zonage.
- Polyclinique Bordeaux Nord Aquitaine : spécialités de l’établissement, rattaché à GBNA Santé.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Dans un cabinet de pédiatres où salle d’attente et secrétariat sont communs, la clé de répartition des charges se décide avant la signature du bail. Adaptez les hypothèses à vos contrats et à votre organisation.


