
Médecins
Expert-comptable pour rhumatologue : infiltrations, échographie et densitométrie
En résumé
Infiltrations, échographie articulaire, densitométrie : consultations et actes techniques mêlés. Un cabinet qui connaît votre métier, à Bordeaux.
En bref : le rhumatologue libéral relève des BNC et de la déclaration 2035, avec deux économies à suivre séparément : les consultations de suivi et les actes techniques (échographie, infiltrations, ostéodensitométrie). Ses soins sont exonérés de TVA, mais pas ses expertises médicales, taxables dès que la franchise en base est dépassée. Le cabinet chiffre le coût complet de chaque examen, vérifie la clé de répartition de la SCM et surveille le seuil de TVA des expertises.
Note de l’expert-comptable : règles conventionnelles, obligations de radioprotection et durées d’amortissement évoluent. Les montants cités sont des ordres de grandeur pédagogiques, à confirmer avec le cabinet.
Le rhumatologue libéral exerce une médecine à deux visages. D’un côté, des consultations longues pour des patients suivis pendant des années (polyarthrite, spondyloarthrite, ostéoporose, arthrose). De l’autre, des gestes techniques qui mobilisent un vrai plateau : infiltrations et ponctions guidées sous échographie, parfois sous radioscopie en clinique, et ostéodensitométrie. S’y ajoute souvent une activité d’expertise médicale, qui obéit à d’autres règles fiscales. Ce guide détaille ces spécificités, avec un outil pour estimer votre bénéfice.
Arbitrer entre consultation et équipement complémentaire
L’achat d’un échographe ou le recours à un plateau partagé doit être comparé à l’activité réellement envisagée. Séparer investissement, consommables et frais du local permet de tester un scénario prudent avant de prendre un engagement de financement.
Les pièces utiles pour travailler ce point : devis d’équipement, modalités de partage du plateau et historique des recettes.
Le suivi à construire : mensualité additionnelle, coût d’utilisation et trésorerie après charges fixes. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Consultations au long cours et gestes techniques : deux économies différentes
En exercice individuel, le rhumatologue relève des BNC et dépose une 2035. Mais la rentabilité se lit par type d’activité, car le temps et le matériel mobilisés n’ont rien à voir :
| Activité | Matériel | Temps | Ce qui pèse sur la marge |
|---|---|---|---|
| Consultation de suivi (rhumatisme inflammatoire, ostéoporose) | Léger | Long, dossier lourd | Temps médical, coordination avec l’hôpital |
| Infiltration ou ponction échoguidée | Échographe, sondes | Court | Consommables stériles, désinfection, amortissement |
| Ostéodensitométrie | Densitomètre | Court, en série | Amortissement, maintenance, radioprotection |
| Geste sous radioscopie | Plateau de la clinique | Court | Redevance à l’établissement |
| Expertise médicale | Aucun | Long (dossier, rapport) | TVA, délais de paiement |
Un cabinet très orienté consultations de suivi aura peu de charges mais un revenu plafonné par le temps disponible ; un cabinet équipé d’un densitomètre et d’un échographe doit, lui, atteindre un volume d’examens suffisant pour couvrir des charges fixes élevées.
L’échographe et les gestes guidés
L’échographie ostéo-articulaire est devenue l’outil quotidien du rhumatologue : diagnostic d’une synovite, guidage d’une infiltration ou d’une ponction. L’échographe et ses sondes s’amortissent sur leur durée d’usage (voyez Les amortissements comptables) ; les sondes haute fréquence, fragiles, se remplacent parfois séparément et constituent alors un nouvel investissement.
Les gestes guidés génèrent des charges récurrentes propres à la spécialité :
- consommables stériles : aiguilles, seringues, gaines de sonde, gel stérile, champs, gants ;
- désinfection des sondes entre deux patients, selon des procédures dont le coût (produits, temps d’assistant, éventuel dispositif de désinfection) est à intégrer ;
- élimination des déchets de soins à risque infectieux, par un prestataire sous contrat ;
- contrat de maintenance de l’échographe.
Ces achats passent en charges au fil de l’eau. Un appareil ou un accessoire de moins de 500 € HT peut aussi être passé directement en charges.
Outil gratuit
Médecin libéral : bénéfice fiscal et social
Estimez votre bénéfice et la base de vos cotisations à partir de vos recettes et de vos charges.
Bénéfice fiscal
105 000 €
imposable au réel (BNC)
Cotisations sociales
Selon votre secteur
secteur 1 ou 2, caisse et plafonds : à chiffrer
Le bénéfice fiscal (base de l'impôt) et l'assiette sociale (base des cotisations URSSAF/CARMF) diffèrent : l'assiette sociale réintègre notamment certaines cotisations facultatives. Au micro-BNC (recettes sous le plafond), le bénéfice fiscal est forfaitaire (abattement de 34 %, sans déduction des charges réelles) ; au-delà du plafond, seul le réel s'applique. Estimation indicative.
Faire chiffrer précisément ma situation →Le densitomètre : un investissement encadré par la radioprotection
L’ostéodensitométrie mobilise un appareil émettant des rayons X. Au-delà de son prix d’achat, le densitomètre entraîne des obligations de radioprotection qui ont un coût récurrent : formalités auprès de l’autorité de sûreté nucléaire, contrôles de qualité périodiques, formation des personnes qui l’utilisent, parfois recours à un conseiller en radioprotection externe. Ces dépenses sont déductibles et doivent figurer dans le coût complet d’un examen.
Le cadre est précis. Les appareils d’ostéodensitométrie figurent dans la liste des appareils de radiodiagnostic médical dont la détention et l’utilisation relèvent du régime de déclaration auprès de l’Autorité de sûreté nucléaire et de radioprotection (décision n° 2018-DC-0649 du 18 octobre 2018, annexe 1). C’est le plus léger des trois régimes prévus par le code de la santé publique, les deux autres étant l’enregistrement et l’autorisation. Le responsable de l’activité doit par ailleurs désigner au moins un conseiller en radioprotection : soit une personne du cabinet titulaire du certificat requis, soit un organisme compétent en radioprotection certifié (article R. 1333-18 du même code). Dans une SCM, le contrat passé avec cet organisme est une charge commune à répartir comme la maintenance. Les confrères qui exploitent des appareils plus lourds trouveront le sujet traité à une autre échelle sur notre page consacrée au radiologue, à son matériel et à ses structures.
Le densitomètre pose aussi une question de volume : l’examen est pris en charge par l’Assurance maladie dans des indications précises, et un appareil sous-utilisé ne couvre pas ses charges. C’est pourquoi il est souvent :
- partagé en SCM entre plusieurs rhumatologues, voire avec des gynécologues ou des médecins généralistes du même ensemble médical ;
- financé en crédit-bail, pour aligner les loyers sur la durée de vie réelle de l’appareil et en faciliter le renouvellement.
La TVA n’est pas récupérable. Les examens étant des soins exonérés de TVA (art. 261, 4-1° du CGI), la TVA payée sur le densitomètre, sa maintenance et ses contrôles est un coût définitif. Comparez donc achat et crédit-bail sur des montants toutes taxes comprises.
Partager le plateau technique en SCM
Pour un rhumatologue, la société civile de moyens est souvent la solution la plus naturelle pour mutualiser échographe, densitomètre, salle de gestes et secrétariat. Quelques points propres à cette organisation :
- la SCM achète et amortit le matériel, puis refacture ses frais aux associés selon une clé de répartition prévue par les statuts ;
- elle dépose sa propre déclaration (2036), et chaque associé déduit sa quote-part dans sa 2035 ;
- elle partage des frais, pas des honoraires : chacun garde sa patientèle et encaisse ses propres actes ;
- la clé de répartition doit refléter l’usage réel : un associé qui réalise l’essentiel des densitométries ne peut pas raisonnablement payer la même part que celui qui n’en fait aucune.
Si les associés veulent aller plus loin et mettre en commun leurs honoraires, c’est une société d’exercice (SELARL, SELAS) qu’il faut envisager, avec des conséquences bien plus larges.
SCM et TVA : la règle des 20 %
Les remboursements de frais que la SCM demande à ses associés échappent à la TVA grâce à l’article 261 B du CGI, à deux conditions : que les services rendus concourent directement et exclusivement à l’activité exonérée des membres, et que les sommes réclamées correspondent exactement à la part de chacun dans les dépenses communes. Une clé forfaitaire sans rapport avec l’usage fragilise donc aussi l’exonération.
L’administration admet qu’un associé réalise par ailleurs des opérations taxables, à condition qu’elles restent nettement minoritaires : la condition est présumée remplie lorsque ses recettes taxables représentent moins de 20 % de ses recettes totales (BOI-TVA-CHAMP-30-10-40, paragraphes 50 à 70). Pour un rhumatologue, les recettes taxables sont d’abord les expertises. Avec 250 000 € de recettes dont 40 000 € d’expertises, le ratio est de 16 %. Avec 60 000 € d’expertises pour 270 000 € de recettes, il passe à 22,2 % et l’exonération de la SCM peut être remise en cause. La même doctrine prévoit une tolérance pour la première année de dépassement, lorsque celui-ci ne vient pas d’un changement d’activité et que l’associé concerné quitte le groupement au plus tard le 1er janvier suivant. Ce ratio se suit donc chaque année, associé par associé, à l’aide de notre méthode pour répartir les charges d’un cabinet partagé.
Gestes en clinique et redevances
Certains gestes (infiltrations rachidiennes sous radioscopie notamment) se pratiquent dans un établissement qui fournit la salle, l’appareil de radioscopie et le personnel. Le rhumatologue perçoit ses honoraires en BNC et verse à la clinique une redevance, déductible, dont le mode de calcul est fixé par le contrat d’exercice. Ce contrat mérite d’être relu avant signature : base de calcul de la redevance, prestations incluses, durée et conditions de sortie.
Un détail pèse sur le calcul : la redevance facturée par l’établissement est soumise à la TVA (BOI-TVA-CHAMP-30-10-20-20, paragraphe 110), et le rhumatologue, dont les infiltrations sont exonérées, ne la récupère pas. Un taux annoncé hors taxe doit donc être majoré de la taxe avant d’être comparé au coût d’une salle de gestes équipée au cabinet.
Expertises médicales : une recette soumise à TVA
Beaucoup de rhumatologues sont sollicités pour des expertises : désignation par un tribunal, missions pour un assureur, évaluation d’un préjudice corporel ou d’une incapacité. Ces missions n’ont pas de finalité thérapeutique : elles sont en principe soumises à la TVA, contrairement aux soins.
En pratique :
- tant que le total des recettes taxables reste sous le seuil de la franchise en base, aucune TVA n’est facturée, avec la mention légale sur les notes d’honoraires ;
- au-delà, il faut facturer la TVA et la déclarer, et une partie de la TVA sur les frais communs devient récupérable au prorata ;
- les expertises judiciaires sont souvent payées tardivement : elles pèsent sur la trésorerie et doivent être suivies une par une.
La qualification d’un acte à la frontière (certificat, bilan demandé par un tiers) se fait au cas par cas. Pour une mission confiée par un assureur, la note d’honoraires entre aussi dans le champ de la facture électronique, même en franchise.
Ce que dit la doctrine, et les seuils de 2026
La position de l’administration est sans ambiguïté : les expertises médicales, qu’elles soient réalisées dans le cadre d’une instance ou d’un contrat d’assurance, sont taxables, parce que leur finalité principale n’est pas la protection, le maintien ou le rétablissement de la santé mais la fourniture d’un avis préalable à une décision (BOI-TVA-CHAMP-30-10-20-10, paragraphe 80, qui s’appuie sur un arrêt de la Cour de justice du 20 novembre 2003).
La franchise en base fonctionne avec deux plafonds pour les prestations de services, fixés par l’article 293 B du CGI dans sa rédaction applicable en 2026 : 37 500 € de recettes l’année précédente et 41 250 € l’année en cours. Seules comptent les opérations qui seraient taxées en l’absence de franchise (article 293 D) : vos honoraires de soins, exonérés, n’entrent pas dans le calcul. Les règles générales du régime sont détaillées dans notre guide sur les seuils de la micro-entreprise et de la franchise de TVA.
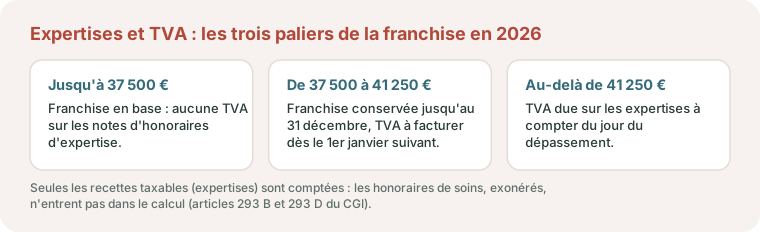
Exemple pédagogique. Une rhumatologue réalise 50 expertises à 800 € en 2026, soit 40 000 € de recettes taxables. Elle dépasse 37 500 € sans atteindre 41 250 € : elle reste en franchise jusqu’au 31 décembre 2026 et devra facturer la TVA à compter du 1er janvier 2027. Si elle avait encaissé une 52e expertise dans l’année (52 × 800 = 41 600 €), la franchise aurait cessé pour les opérations réalisées à compter du jour du dépassement. Une fois redevable, une expertise à 800 € hors taxe est facturée 960 € avec la TVA à 20 %. Si le donneur d’ordre n’accepte pas de payer plus de 800 €, l’honoraire net tombe à 666,67 € (800 / 1,20), soit 133,33 € de moins par dossier.
Expertises judiciaires et cotisations sociales
Le régime des collaborateurs occasionnels du service public, qui rattache certaines rémunérations au régime général, ne vise que les médecins experts qui ne sont pas affiliés à un régime de travailleurs non salariés (article D. 311-1, 3° du code de la sécurité sociale). Le rhumatologue installé en libéral n’en relève donc pas pour ses expertises judiciaires : ces honoraires s’ajoutent aux recettes de sa 2035 et entrent dans l’assiette de ses cotisations d’indépendant. Vous pouvez mesurer leur effet avec le simulateur de cotisations sociales.
Exemple chiffré : un densitomètre partagé et des expertises
Ordre de grandeur pédagogique, montants arrondis et hypothèses simplifiées.
Trois rhumatologues associés en SCM acquièrent un densitomètre pour 54 000 € TTC, amorti par hypothèse sur 6 ans : 9 000 € de charge annuelle dans la SCM, auxquels s’ajoutent 3 000 € de maintenance et de contrôles de radioprotection. Le coût annuel de 12 000 € est réparti selon le nombre d’examens réalisés par chacun : l’associé qui en fait la moitié supporte 6 000 €, les deux autres 3 000 € chacun, déduits dans leur 2035.
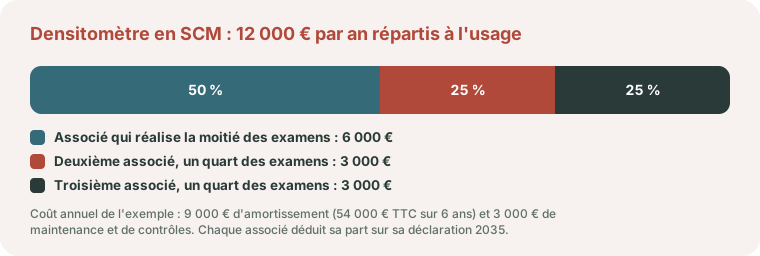
À parts égales, chacun aurait supporté 4 000 € : l’associé le plus utilisateur aurait économisé 2 000 € aux dépens des deux autres, qui auraient payé 1 000 € de trop chacun. Cet écart n’est pas qu’une question d’équité entre confrères, puisque l’exonération de TVA de la SCM suppose que chacun rembourse exactement sa part.
L’un d’eux réalise en outre 15 expertises à 800 €, soit 12 000 € de recettes taxables. Sous le seuil de la franchise en base, il ne facture pas de TVA ; s’il développe cette activité au-delà, ses honoraires d’expertise devront intégrer la TVA, ce qui se négocie avec les assureurs donneurs d’ordre.
Cotisations, prévoyance et retraite du rhumatologue
Le rhumatologue cotise à l’URSSAF et à la CARMF. En secteur 1, l’Assurance maladie prend en charge une partie des cotisations et les déductions spécifiques des conventionnés s’appliquent ; en secteur 2, l’adhésion à l’OPTAM encadre les dépassements. L’arbitrage se chiffre sur votre patientèle réelle.
La prévoyance doit tenir compte d’une particularité du cabinet équipé : en cas d’arrêt, les loyers du densitomètre, la quote-part de SCM et le secrétariat continuent de courir, alors que les recettes s’arrêtent. Le contrat doit couvrir ces frais fixes, pas seulement le revenu. Ses cotisations sont déductibles de l’impôt au titre du Madelin, mais pas de l’assiette des cotisations sociales.
Avant un premier échange : les pièces à réunir
Quelques documents suffisent pour un premier diagnostic chiffré :
- la dernière déclaration 2035 et, si vous êtes en SCM, ses statuts, sa clé de répartition et sa déclaration 2036 ;
- le contrat de crédit-bail ou la facture du densitomètre et de l’échographe, avec les contrats de maintenance ;
- le récépissé de déclaration du densitomètre et le contrat du conseiller en radioprotection ;
- le nombre d’examens réalisés par associé sur l’année ;
- la liste de vos expertises (date de la mission, donneur d’ordre, montant, date d’encaissement) ;
- le contrat d’exercice avec la clinique si vous y pratiquez des gestes sous radioscopie.
Nous en tirons un coût complet par type d’acte, le ratio de recettes taxables de chaque associé et une projection du seuil de franchise sur l’année en cours. Pour situer l’ensemble dans votre résultat, le simulateur de bénéfice et de cotisations du médecin donne un premier ordre de grandeur.
D’autres spécialités rencontrent des sujets proches, que nous détaillons à part : la comptabilité du neurologue (exercice partagé entre hôpital et cabinet), la comptabilité du radiologue (équipements lourds et sociétés de matériel) et la comptabilité du médecin généraliste (forfaits, visites et remplaçants).
Rhumatologue à Bordeaux et en Gironde : repères locaux
Pour un cabinet de rhumatologie, seul ou en SCM, les interlocuteurs girondins sont ceux du cabinet de ville : la caisse primaire d’assurance maladie de la Gironde pour les actes, l’Urssaf Aquitaine pour les cotisations, le conseil départemental de la Gironde de l’Ordre des médecins pour les statuts de la SCM et les contrats de remplacement. L’arrêté de zonage de l’ARS Nouvelle-Aquitaine du 30 janvier 2026 place Bordeaux hors zonage.
Deux particularités de la spécialité ont un prolongement local. Les expertises judiciaires passent par la liste d’experts que la cour d’appel de Bordeaux publie chaque année ; les missions confiées par un assureur n’en dépendent pas, mais suivent le même régime de TVA. Les gestes réalisés en établissement supposent un contrat et une redevance : dans l’agglomération, l’Hôpital privé Saint-Martin, à Pessac, mentionne la rhumatologie parmi ses spécialités. Quant au densitomètre, sa déclaration relève de l’Autorité de sûreté nucléaire et de radioprotection, quel que soit le département.
Notre cabinet est à Bordeaux et travaille avec les rhumatologues de la métropole sur Pennylane, en isolant les expertises des soins dès la saisie, avec des rendez-vous en visioconférence. Si vous créez votre cabinet, lisez le prévisionnel d’installation à Bordeaux, puis notre présentation d’expert-comptable à Bordeaux.
Sources officielles
- BOI-TVA-CHAMP-30-10-20-10 : TVA des professions médicales, expertises médicales taxables (paragraphe 80)
- Article 293 B du code général des impôts : plafonds de la franchise en base, 37 500 € et 41 250 € pour les prestations de services
- BOI-TVA-CHAMP-30-10-40 : exonération des groupements de moyens (article 261 B), tolérance des 20 % de recettes taxables
- Décision n° 2018-DC-0649 de l’Autorité de sûreté nucléaire : appareils d’ostéodensitométrie soumis au régime de déclaration
- BOI-TVA-CHAMP-30-10-20-20 : TVA sur les redevances versées aux établissements de soins (paragraphe 110)
- Cour d’appel de Bordeaux : experts judiciaires : liste des experts, modalités et calendrier des demandes d’inscription
- ELSAN : l’Hôpital privé Saint-Martin, à Pessac : spécialités médicales et pôles de l’établissement
Votre cabinet de rhumatologie
Coût complet d’une densitométrie, clé de répartition de votre SCM, traitement de vos expertises : nous pouvons analyser votre activité par type d’acte et vérifier que vos investissements sont à la mesure de votre volume.
Parlons-en
Rhumatologue : consultations et actes techniques
Infiltrations, échographie articulaire, densitométrie : votre matériel s'amortit et votre secteur se choisit. Parlons de votre exercice : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les expertises médicales d'un rhumatologue sont-elles soumises à la TVA ?
En principe oui, car elles n’ont pas de finalité thérapeutique. Tant que les recettes taxables restent sous le seuil de la franchise en base, aucune TVA n’est facturée ; au-delà, il faut la facturer et la déclarer. Les situations à la frontière se qualifient au cas par cas.
Comment répartir le coût d'un densitomètre partagé en SCM ?
Selon la clé prévue par les statuts de la SCM. Pour un appareil très inégalement utilisé, une répartition au nombre d’examens réalisés par chaque associé est plus équitable qu’un partage à parts égales.
Les contrôles de radioprotection du densitomètre sont-ils déductibles ?
Oui. Contrôles de qualité, formation à la radioprotection et honoraires d’un conseiller externe sont des charges professionnelles déductibles, à intégrer dans le coût complet d’un examen.
Les consommables des infiltrations passent-ils en charges ?
Oui. Aiguilles, seringues, gaines de sonde, gel stérile et produits de désinfection sont des charges de l’exercice au cours duquel ils sont achetés, tout comme l’élimination des déchets de soins.
Achat ou crédit-bail pour un densitomètre ?
L’achat permet d’amortir l’appareil et de déduire les intérêts, le crédit-bail lisse la charge et facilite le renouvellement. La TVA n’étant pas récupérable, la comparaison se fait toutes taxes comprises et sur votre volume réel d’examens.
À partir de quel montant d'expertises un rhumatologue doit-il facturer la TVA ?
En 2026, la franchise en base s’applique tant que les recettes taxables n’ont pas dépassé 37 500 € l’année précédente ni 41 250 € l’année en cours (article 293 B du CGI). Seules les expertises et autres recettes taxables sont comptées, pas les honoraires de soins. Au-delà de 41 250 €, la TVA est due dès le jour du dépassement.
Les expertises d'un associé peuvent-elles faire perdre l'exonération de TVA de la SCM ?
Oui, si elles deviennent trop importantes. L’administration présume la condition remplie lorsque les recettes taxables d’un associé restent inférieures à 20 % de ses recettes totales (BOI-TVA-CHAMP-30-10-40). Au-delà, l’exonération des appels de fonds de la SCM peut être remise en cause : le ratio se surveille chaque année.
Travaillez-vous avec des rhumatologues installés à Bordeaux ?
Le cabinet est situé à Bordeaux et travaille avec les rhumatologues de la métropole sur Pennylane, avec des rendez-vous en visioconférence. Dès la saisie, nous séparons les soins, exonérés de TVA, des expertises, taxables, et nous suivons le coût du densitomètre ou de l’échographe partagé en SCM. Aucun déplacement n’est nécessaire.
Pour replacer ces décisions dans votre activité, retrouvez le parcours Médecins : choisir votre spécialité.
Références
- Article 261 B du Code général des impôts (CGI)
- Article 261, 4-1° du Code général des impôts (CGI)
- Article 293 B du Code général des impôts (CGI)
- Article D. 311-1, 3° du code de la sécurité sociale
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


