
BTP & construction
Expert-comptable pour menuisier : fabrication, pose, stock et amortissement de l’atelier
En résumé
Menuisier à Bordeaux : achats, atelier, pose et suivi des marges. Comptabilité avec Pennylane, rendez-vous à distance et devis personnalisé.
Note de l’expert-comptable : taux de TVA, dispositifs d’aide et règles d’autoliquidation évoluent. À confirmer chaque année avec le cabinet.
Le menuisier réunit deux métiers : fabriquer en atelier et poser sur chantier. Cette double nature, fabrication et travaux, façonne sa fiscalité : une activité commerciale (BIC), un stock de bois et de panneaux, des machines d’atelier à amortir, et une TVA qui dépend de ce qui est posé et où. Ce guide détaille tout ce qu’il faut maîtriser, avec un outil pour la TVA de vos travaux.
Calculer la contribution après atelier et pose
Décomposez une commande entre étude, matière, fabrication, finition, transport et pose. Les achats de bois ou de panneaux doivent être rapprochés des consommations et des restes utilisables. Pour les heures, distinguez réglage de machine, production et intervention sur site : les petites séries peuvent mobiliser beaucoup de préparation pour peu d’unités.
Exemple pédagogique. Une commande de 15 000 € HT comporte 5 000 € de matière, 4 000 € de travail d’atelier et 2 000 € de pose et transport. Sa contribution est de 4 000 € avant frais de structure. Une reprise de fabrication de 1 200 € et un déplacement supplémentaire de 300 € la ramènent à 2 500 €. Le suivi par phase permet de comprendre l’écart.
À quel moment une commande consomme-t-elle la trésorerie ?
Reliez les dates d’achat, de fabrication, de stockage, de livraison et d’encaissement. Une commande achevée en atelier mais non posée peut conserver un besoin de financement important. Vérifiez les conditions d’acompte, les retards d’accès au chantier et les modifications demandées après validation des plans. Le tableau de bord doit distinguer commandes signées, travaux en cours, factures à émettre et créances à encaisser. Les retards d’accès viennent souvent du lot précédent : tant que les bandes et les enduits ne sont pas secs, la pose des portes intérieures et des plinthes attend, ce que décrit côté plaquiste la page du plâtrier-plaquiste sur le traitement des joints, les heures et les situations.
Séparer fabrication en atelier et pose
Le devis doit couvrir les heures de fabrication, les pertes de matière, le transport et la pose. Une marge apparente sur les achats peut masquer un atelier sous-chargé ou des reprises fréquentes sur site.
Les pièces utiles pour travailler ce point : nomenclatures matière, heures atelier, heures de pose et devis machines.
Le suivi à construire : marge par affaire et contribution à la couverture des frais d’atelier. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Relier votre atelier, vos chantiers et votre comptabilité
Pour une entreprise de menuiserie, rapprocher les achats de bois et de quincaillerie, le temps d’atelier et la pose permet de mieux comprendre la marge d’un chantier. Préparez un devis représentatif, vos investissements et l’état de vos commandes pour notre premier rendez-vous.
Nous précisons les prestations adaptées à votre organisation : tenue comptable, comptes annuels, déclarations et, selon la mission, paie et suivi de gestion. Le Cabinet Gras accompagne les entrepreneurs de Bordeaux et de sa métropole à distance, avec Pennylane et des rendez-vous en visioconférence.
Découvrir notre accompagnement BTP · Distinguer taux de marge et taux de marque
BIC, régime réel, stock et en-cours de production
Le menuisier relève des bénéfices industriels et commerciaux (BIC). Au régime réel, sa comptabilité d’engagement suit deux postes essentiels : le stock de matières (bois, panneaux, quincaillerie, vitrages) et les en-cours de production (ouvrages fabriqués mais non encore posés ou facturés au 31 décembre). Bien valorisés, ils donnent une image fidèle de votre marge ; mal suivis, ils faussent votre résultat. C’est un travail de précision que nous menons avec vous.
TVA : fabrication, pose et taux réduits
Chez le menuisier, le taux applicable dépend surtout de la présence ou non d’une pose, et la sous-traitance relève de l’autoliquidation :
- la TVA à 10 % : la fourniture et la pose de menuiseries dans des logements de plus de deux ans (art. 279-0 bis du CGI), au titre de l’amélioration ;
- la TVA à 5,5 % : lorsque les menuiseries (fenêtres, isolation) participent à la rénovation énergétique (art. 278-0 bis A du CGI), sous conditions ;
- la TVA à 20 % : la vente de menuiseries sans pose (simple fourniture), le neuf et les locaux professionnels ;
- l’autoliquidation en sous-traitance : pas de TVA facturée, le donneur d’ordre l’autoliquide (art. 283 du CGI).
Fourniture seule ou fourniture-pose : vendre une menuiserie sans la poser, c’est en principe du 20 % ; la fournir et la poser dans un logement ancien peut relever de 10 % voire 5,5 %. La frontière est précise et se justifie sur la facture. Nous la sécurisons.
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
Fenêtres à 5,5 % : des critères chiffrés, pas une étiquette
Pour qu’une fenêtre posée dans un logement achevé depuis plus de deux ans relève de 5,5 %, ses performances doivent atteindre les seuils de l’arrêté du 4 décembre 2024, en vigueur depuis le 1er janvier 2025 : un coefficient de transmission thermique Uw inférieur ou égal à 1,3 W/m².K avec un facteur solaire Sw d’au moins 0,3, ou un Uw inférieur ou égal à 1,7 W/m².K avec un Sw d’au moins 0,36. Pour une fenêtre de toit, l’exigence est un Uw inférieur ou égal à 1,5 W/m².K avec un Sw inférieur ou égal à 0,36. Une menuiserie qui ne les atteint pas reste à 10 % en rénovation. Conservez la fiche technique du modèle réellement livré.
Exemple pédagogique. Six fenêtres remplacées dans une maison des années 1990, pour 7 200 € HT fourniture et pose. Le modèle chiffré affiche Uw 1,2 et Sw 0,32 : le premier couple de critères est rempli, la TVA à 5,5 % s’élève à 396 € et le client paie 7 596 € TTC. Le fabricant livre finalement un modèle Uw 1,4 et Sw 0,33 : 1,4 dépasse 1,3, et 0,33 reste sous 0,36. Le taux applicable devient 10 %, soit 720 € de TVA et 7 920 € TTC. L’écart de 324 € se règle avant la facture, pas lors d’un contrôle.
Menuiseries fabriquées ou achetées : deux économies différentes
Beaucoup d’entreprises fabriquent l’escalier ou l’agencement à l’atelier, mais achètent les fenêtres PVC ou aluminium à un industriel. La menuiserie fabriquée porte sa valeur dans les heures d’atelier ; la menuiserie achetée, dans la marge sur achat et la pose, avec un risque surtout logistique.
Les délais fournisseurs se comptent en semaines, et l’industriel demande parfois un acompte à la commande. Cet acompte n’est pas une charge mais une avance, inscrite à l’actif jusqu’à la livraison ; le plan de trésorerie le met en face de l’acompte reçu du client. Une erreur de cote se paie deux fois : nouvelle fabrication, nouveau délai.
Bois et quincaillerie : un stock à deux vitesses
Le bois et les panneaux pèsent lourd et laissent des chutes réutilisables ; la quincaillerie compte des centaines de petites références. À la clôture, comptez les panneaux entiers, estimez les chutes utilisables et écartez les modèles de quincaillerie devenus inutilisables : une erreur sur ce stock se retrouve, euro pour euro, dans le résultat. La charpente pose la même question avec des sections plus lourdes, parfois achetées d’avance et exposées à l’humidité : voyez la page du charpentier sur l’atelier, le levage et la pose.
L’atelier : machines, amortissement et investissement
L’atelier est le cœur de votre valeur ajoutée. Les machines (scies, toupies, plaqueuses de chant, centres d’usinage à commande numérique) représentent un investissement à amortir sur leur durée d’usage, et leur financement (achat, emprunt ou crédit-bail) se réfléchit. Le bon dimensionnement de cet outil de production au regard de votre carnet de commandes, et son mode de financement, sont des décisions à chiffrer ensemble.
Retenue de garantie, travaux en cours et décennale
Comme tout métier du bâtiment, la menuiserie de pose supporte trois contraintes spécifiques à suivre de près :
- la retenue de garantie : quand vous posez les menuiseries extérieures d’une résidence pour un promoteur, le contrat peut en prévoir une, limitée à 5 % des situations par la loi du 16 juillet 1971 ; elle revient un an après la réception, sauf opposition motivée, et une caution bancaire peut la remplacer ;
- les travaux en cours sur chantier, à valoriser au 31 décembre, en plus des en-cours de fabrication ;
- la responsabilité décennale (art. 1792 du Code civil) sur les ouvrages incorporés au bâti (fenêtres, portes, escaliers fixes), et son assurance obligatoire, légalement requise avant tout chantier (art. L. 241-1 du Code des assurances), charge déductible.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
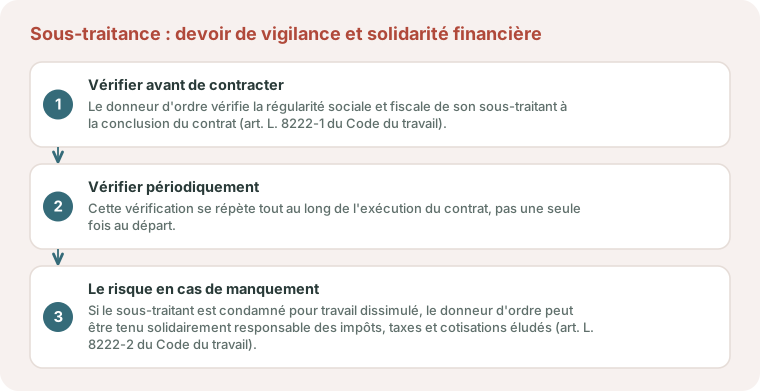
Un menuisier qui pose pour le compte d’un constructeur ou d’une entreprise générale, ou qui sous-traite lui-même une partie de la pose, reste soumis au cadre du Code du travail applicable à toute chaîne de sous-traitance. Le donneur d’ordre doit vérifier la régularité sociale et fiscale de son sous-traitant, à la conclusion du contrat puis périodiquement (art. L. 8222-1 du Code du travail). Faute de cette vérification, en cas de travail dissimulé constaté chez le sous-traitant, il peut être tenu solidairement responsable des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail).
Congés CIBTP, paie et déductions
Vos salariés relèvent de la caisse de congés CIBTP du bâtiment. Au réel, vous déduisez l’outillage, le petit matériel, les véhicules utilitaires (sans plafond d’amortissement), le carburant, les EPI, la formation et la quote-part professionnelle de vos frais, en plus de l’amortissement de l’atelier.
Statut et structuration
Du statut individuel à la SARL ou la SAS, le choix conditionne votre régime social, votre fiscalité et la protection de votre patrimoine, d’autant plus que l’atelier représente un actif important. Le passage en société et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) se chiffrent au cas par cas.
Parlons de votre entreprise de menuiserie
Chaque menuisier a sa propre situation : la TVA fourniture/pose et les seuils des fenêtres à 5,5 %, la part fabriquée et la part achetée, les délais fournisseurs, le stock et les en-cours, l’amortissement et le financement de l’atelier, votre décennale et le choix de structure.
Nous reprenons avec vous une commande type, de la nomenclature à la pose, pour sécuriser la TVA, valoriser justement le stock et décider des investissements d’atelier. Une conversation autour de vos propres devis vaut mieux qu’un ratio général.
Parlons-en
Menuisier : fabrication et pose, deux TVA
Distinction fabrication et pose, stock de bois, amortissement des machines d'atelier : votre comptabilité suit votre établi. Parlons de votre atelier : le premier rendez-vous est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel taux de TVA pour la pose de fenêtres ?
La fourniture et la pose de menuiseries dans un logement de plus de deux ans relèvent en principe de 10 % (art. 279-0 bis du CGI), voire 5,5 % si elles participent à la rénovation énergétique (art. 278-0 bis A du CGI). La vente sans pose reste à 20 %. Pour 5,5 %, la fenêtre doit atteindre les seuils de Uw et de Sw de l’arrêté du 4 décembre 2024.
Comment amortir les machines d'atelier ?
Les machines (scies, toupies, centres d’usinage) sont des immobilisations à amortir sur leur durée d’usage. Leur financement peut se faire par achat, emprunt ou crédit-bail : le choix se chiffre selon votre trésorerie et votre fiscalité.
Un menuisier doit-il suivre des en-cours de production ?
Oui. Les ouvrages fabriqués mais non encore posés ou facturés au 31 décembre constituent des en-cours à valoriser, en plus du stock de matières. Cette valorisation impacte directement le résultat imposable.
Un menuisier est-il en BIC ?
Oui. Qu’il fabrique en atelier, revende des menuiseries industrielles ou pose sur chantier, le menuisier exerce une activité artisanale et commerciale imposée en bénéfices industriels et commerciaux. Au régime réel, il suit en plus du bilan son stock de bois et de quincaillerie et ses en-cours de fabrication.
Un menuisier qui sous-traite la pose est-il responsable des dettes du sous-traitant ?
Oui, s’il confie la pose de ses fenêtres à un poseur indépendant sans lui demander, à la signature puis tous les six mois, les documents prévus par l’article L. 8222-1 du Code du travail. En cas de travail dissimulé chez ce poseur, le menuisier peut être appelé à payer avec lui les impôts, taxes et cotisations éludés (article L. 8222-2).
Sources officielles pour approfondir
- Service Public : Autoliquidation de la TVA dans le BTP : opérations concernées, facturation et déclaration.
- BOFiP : Détermination du redevable de la TVA : doctrine fiscale relative notamment à la sous-traitance.
Ils concernent le menuisier qui pose pour un constructeur ou une entreprise générale ; pour un particulier, c’est la nature du logement et la fiche technique de la menuiserie qui fixent le taux.
Pour suivre une commande de l’atelier jusqu’à la pose, notre méthode de marge à terminaison et de trésorerie de chantier se combine avec vos heures de fabrication et vos acomptes fournisseurs.
Sources pour vérifier les règles du chantier
- TVA des travaux dans les logements : administration fiscale.
- Retenues de garantie des marchés privés : loi du 16 juillet 1971.
Pour les menuiseries d’un bâtiment public, la retenue de garantie suit le code de la commande publique, qui la plafonne à 5 % et l’abaisse à 3 % pour les PME dans les marchés de certains acheteurs.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


