
BTP & construction
Expert-comptable pour charpentier : atelier, levage et pose
En résumé
Charpentier : rapprochez achats, fabrication, transport et levage pour suivre la marge par affaire et anticiper les besoins de trésorerie.
L’essentiel. Une entreprise de charpente engage des achats et des heures d’atelier avant la pose. Le devis doit financer cette phase, le transport, le levage et les moyens mobilisés sur site. Le calendrier des acomptes devient donc aussi important que la marge attendue sur le chantier.
Séparer les trois budgets de l’affaire
Études et préparation, fabrication, puis pose ont leurs propres coûts. Ventiler les heures et fournitures entre ces phases permet de comprendre un écart : erreur de chiffrage, changement demandé ou aléa d’exécution. Les frais d’atelier doivent aussi être couverts par l’ensemble des affaires.
Le bois : un achat, un stock et une décision
Résineux massif, bois lamellé-collé, panneaux, connecteurs métalliques, traitement : la nomenclature d’une charpente se chiffre au mètre cube et à la pièce, avec des chutes de délignage et de tronçonnage que le métré ne montre pas. Certaines entreprises achètent du bois d’avance pour sécuriser une section ou un délai ; d’autres commandent affaire par affaire. Dans le premier cas, la trésorerie est immobilisée sur un stock qu’il faut inventorier, protéger de l’humidité et valoriser au coût d’achat à la clôture. Une pièce déclassée (fente, attaque d’insectes, déformation) ne vaut plus son prix d’achat et peut justifier une dépréciation.
Le prix du bois peut varier entre la signature du devis et la commande. Indiquez la durée de validité de votre offre, et, pour les affaires longues, la possibilité d’une révision sur un indice ou sur le prix du fournisseur : sans cette clause, la hausse reste à votre charge.
Taille en atelier, machine et amortissement
La taille assistée par ordinateur réduit les heures de traçage et les erreurs, mais elle suppose un investissement lourd. Son coût annuel (amortissement, maintenance, logiciel, énergie) se répartit sur les affaires par un taux horaire machine, à recalculer quand le volume change. Pour le renouvellement des machines, consultez aussi le guide des amortissements.
Prenons, à titre pédagogique, une machine qui coûte 24 000 € par an : 15 000 € d’amortissement, 6 000 € de maintenance et de logiciel, 3 000 € d’énergie. Si elle taille 800 heures dans l’année, l’heure machine revient à 30 €. Si le carnet de commandes ne lui donne que 600 heures, elle revient à 40 €. Une affaire qui mobilise 40 heures de taille porte donc 1 200 € ou 1 600 € de coût machine selon le volume de l’année.
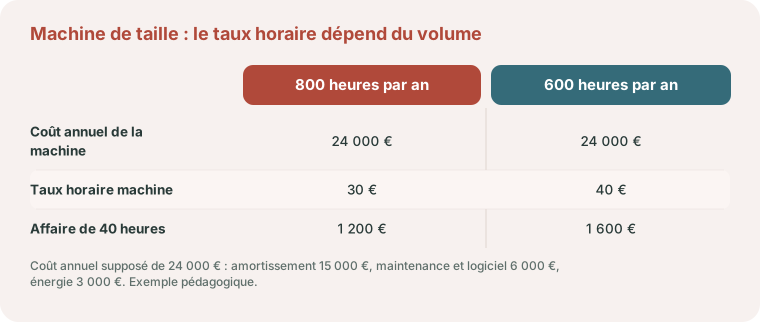
Un taux resté à 30 € alors que l’activité a baissé sous-évalue chaque devis. À l’inverse, une année chargée permet de rester compétitif sans rogner la marge. L’atelier du menuisier obéit à la même logique, avec d’autres machines.
Anticiper les engagements avant livraison
L’achat du bois et des éléments de fixation, la réservation du transport et du levage peuvent précéder les encaissements. Le prévisionnel doit suivre les dates de commande et de paiement, pas seulement la date de facturation finale.
Les travaux immobiliers sont des prestations de services : sauf option pour les débits, la TVA devient exigible à l’encaissement, y compris celui d’un acompte. L’acompte versé à la commande génère donc de la TVA à reverser sur la déclaration du mois ou du trimestre où il est encaissé.
Sur un chantier relevant de 10 %, un acompte de 14 400 € HT est encaissé pour 15 840 € TTC, dont 1 440 € de TVA à reverser : seule la part hors taxe finance le bois. Le guide des régimes et des échéances de TVA rappelle la périodicité applicable selon votre chiffre d’affaires.
Exemple pédagogique : un jour de levage supplémentaire
Une affaire de 30 000 € prévoit 12 000 € de matière, 8 000 € de travail valorisé et 3 000 € de transport et levage. Sa contribution est de 7 000 € avant frais de structure. Un surcoût de 1 500 € non refacturé la ramène à 5 500 €. Ce scénario aide à évaluer la sensibilité aux aléas sans constituer un prix de référence.
En proportion, la contribution passe de 23,3 % à 18,3 % du prix de vente (taux de marque). Rapportés aux 23 000 € de coûts prévus, les 7 000 € représentaient 30,4 % (taux de marge). Les deux pourcentages décrivent la même affaire : pour ne pas les confondre lors d’une négociation, appuyez-vous sur le calculateur de marge, de coefficient et de taux de marque.
Exemple pédagogique : une charpente taillée mais pas encore levée au 31 décembre
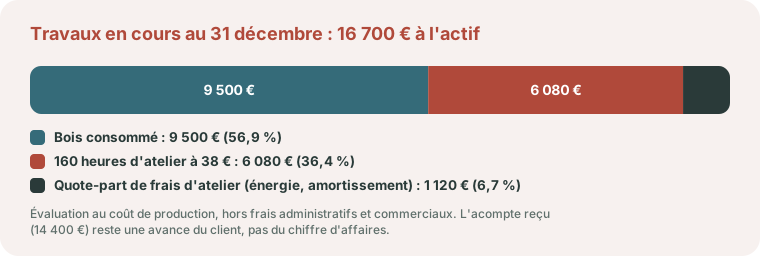
Une affaire de 48 000 € HT est signée en novembre avec un acompte de 30 %, soit 14 400 € HT, encaissé à la commande. Au 31 décembre, la charpente est taillée mais attend le levage de janvier. L’entreprise a consommé 9 500 € de bois, 160 heures d’atelier à un coût supposé de 38 € (6 080 €) et 1 120 € de quote-part de frais d’atelier (énergie, amortissement de la machine). Les travaux en cours s’élèvent donc à 16 700 €, évalués au coût de production, hors frais administratifs et commerciaux. Sans cette écriture, l’exercice supporterait 16 700 € de charges sans aucun produit en face. L’acompte, lui, n’est pas du chiffre d’affaires acquis : c’est une avance reçue du client. Côté trésorerie, le bois et l’atelier ont déjà coûté 15 580 € (9 500 € plus 6 080 €) quand l’acompte n’en couvre que 14 400 € : il manque 1 180 €, avant même le transport et le levage.
Levage, hauteur et couverture associée
Le levage mobilise une grue ou un camion-grue, son opérateur, parfois une autorisation de voirie, et toute l’équipe le même jour. Le vent peut l’interdire : le report coûte une nouvelle mobilisation. Le travail en hauteur exige garde-corps, filets, harnais, échafaudages ou nacelle ; ces moyens se chiffrent par affaire, et leur amortissement ou leur location ne doit pas se perdre dans les frais généraux.
Beaucoup de charpentiers posent aussi la couverture, la zinguerie ou l’isolation de toiture. Le devis gagne à séparer ces lots : leurs fournitures, leurs taux de TVA et parfois leurs assurances diffèrent. Notre page consacrée au couvreur détaille le coût de l’accès au toit et la TVA de l’isolation de toiture.
TVA : rénovation, extension et isolation de toiture
La reprise ou le remplacement d’une charpente dans un logement achevé depuis plus de deux ans relève en principe de 10 % (article 279-0 bis du CGI), sous réserve de la mention portée par le client sur le devis ou la facture depuis le 1er mars 2025. Trois cas font basculer le taux :
- une surélévation, une addition de construction ou des travaux qui augmentent la surface de plancher de plus de 10 % : taux normal de 20 % ;
- une opération qui rend l’immeuble à l’état neuf : la charpente qui contribue à la stabilité de l’ensemble compte parmi les éléments structurels examinés (BOFiP, BOI-TVA-IMM-10-10-10-20) ; lorsque la majorité de ces éléments est refaite, les taux réduits tombent ;
- l’isolation de toiture, par l’intérieur ou par-dessus les chevrons, peut relever de 5,5 % (article 278-0 bis A du CGI) si les performances fixées par arrêté sont atteintes.
Sur une maison neuve, une ossature bois ou un bâtiment professionnel, le taux est de 20 %. Vous posez une charpente pour le compte d’une entreprise générale ? Vous êtes sous-traitant : facture hors taxe avec la mention « autoliquidation » (article 283, 2 nonies du CGI). Le guide BTP centralise ces sujets, et le simulateur de TVA sur les travaux aide à préparer les questions à poser au client avant de chiffrer.
Décennale, salariés et sous-traitance
Une charpente participe à la solidité de l’ouvrage : sa défaillance relève directement de l’article 1792 du Code civil, et l’assurance décennale doit être souscrite avant l’ouverture du chantier (article L. 241-1 du Code des assurances). Si vous posez aussi la couverture, cette activité doit figurer sur l’attestation, jointe à vos devis et factures.
Avec des salariés, les congés payés et le régime de chômage intempéries passent par la caisse CIBTP : un levage reporté pour cause de vent peut ainsi entrer dans ce régime, sous conditions. Lorsque vous confiez la couverture ou la zinguerie à une autre entreprise, demandez son attestation de vigilance Urssaf à la signature puis pendant l’exécution (article L. 8222-1 du Code du travail), faute de quoi la solidarité financière prévue à l’article L. 8222-2 peut s’appliquer.
Avec un atelier, un stock et des machines, le régime réel s’impose presque toujours en pratique, car le micro ne reflète ni les amortissements ni les variations de stock. La société (SARL ou SAS) devient le cadre habituel dès que l’atelier emploie et investit ; le comparatif SAS ou SARL aide à trancher entre les deux.
Les données à partager pour piloter
Nomenclature des achats, heures d’atelier et de pose, devis des prestataires, avenants et planning des acomptes permettent de suivre coût à terminaison et trésorerie. Le registre des machines complète ce tableau pour préparer les investissements d’atelier.
Coordonner le budget de l’atelier et celui du chantier
Le lancement en fabrication peut engager une part importante des dépenses avant la pose. Établissez un calendrier reliant commande de bois, fabrication, transport, levage et règlement client. Vérifiez que les acomptes attendus couvrent les dates d’engagement réellement prévues, sans les assimiler à de la marge disponible.
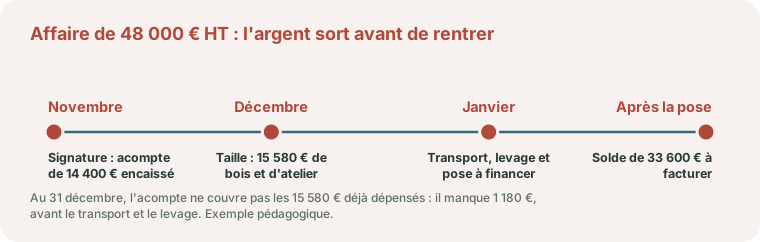
Sur l’affaire de 48 000 € de l’exemple, le creux se situe entre la fin de la taille et le règlement du solde. Trois leviers le réduisent : un second acompte au départ de l’atelier, une situation intermédiaire à la fin du levage, ou un paiement du bois négocié avec le fournisseur à une échéance plus lointaine, dans la limite des délais légaux de paiement. Chacun se prévoit dans le devis ou le contrat, avant le lancement en fabrication.
Une modification après fabrication peut entraîner reprise des plans, perte de matière et nouvelles heures d’atelier. Documentez ces effets avant d’accepter un changement. Pour le levage, distinguez location, transport, mobilisation de l’équipe et éventuels reports. En clôture de chantier, conservez les écarts par phase : un gain à la pose peut masquer une dérive à l’atelier, et inversement.
Les erreurs fréquentes dans un atelier de charpente
- Confondre l’acompte de commande avec du chiffre d’affaires acquis, et découvrir à la clôture qu’il s’agissait d’une avance.
- Oublier les travaux en cours au 31 décembre : l’exercice porte alors le bois et les heures d’atelier sans produit en face.
- Garder un taux horaire machine calculé sur un volume qui n’est plus celui de l’atelier.
- Signer une affaire longue sans durée de validité ni clause de révision du prix du bois.
- Fondre la grue, la nacelle et les protections collectives dans les frais généraux, au lieu de les suivre par affaire.
- Accepter une modification après la taille sans chiffrer la matière perdue et les heures à refaire.
Parlons-en
Artisan du bâtiment, parlons de vos chantiers
TVA, autoliquidation, retenue de garantie, décennale : votre comptabilité a ses règles propres. Confiez-la à un cabinet qui les connaît : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Comment intégrer une grue louée dans le coût du chantier ?
Rapprochez la location du transport, de l’installation et des journées effectivement mobilisées. Identifiez aussi les coûts de report. Affectez ces dépenses à l’affaire concernée pour les comparer au budget initial.
Une charpente taillée mais non posée au 31 décembre : que comptabiliser ?
Des travaux en cours, évalués au coût de production : bois consommé, heures d’atelier et quote-part des frais de production. Les acomptes reçus restent des avances du client tant que les travaux ne sont pas réalisés.
Dois-je reverser la TVA sur l’acompte versé à la commande ?
En principe oui : pour des travaux immobiliers, la TVA est exigible à l’encaissement, acomptes compris, sauf option pour les débits. Elle se déclare sur la période où l’acompte est encaissé.
Une surélévation en bois peut-elle être facturée à 10 % ?
Non : la surélévation et l’addition de construction sont exclues des taux réduits, comme les travaux qui augmentent la surface de plancher de plus de 10 %. Une simple réfection de charpente, sans création de surface, peut en revanche relever de 10 % dans un logement de plus de deux ans.
Faut-il garder un stock de bois d’avance ?
C’est un arbitrage entre sécurité d’approvisionnement et trésorerie immobilisée. Si vous le faites, inventoriez-le à la clôture, protégez-le et dépréciez les pièces abîmées : un stock surévalué gonfle artificiellement le résultat.
Sources officielles
- Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? (impots.gouv.fr)
- BOFiP : immeubles rendus à l’état neuf, éléments de structure
- Article 1792 du Code civil (Légifrance)
- Article L. 8222-2 du Code du travail (Légifrance)
Préparer votre échange
Les guides voisins, en particulier ceux du couvreur et du menuisier, figurent dans le parcours Bâtiment et travaux publics.
Entre la taille en atelier et le levage, la méthode de marge à terminaison et de trésorerie d’un chantier montre à quel moment une affaire de charpente consomme le plus de trésorerie.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283, 2 nonies du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


