
BTP & construction
Expert-comptable pour plombier-chauffagiste : TVA 5,5 %, RGE et pompes à chaleur
En résumé
Plombier-chauffagiste à Bordeaux : comptabilité, TVA et suivi des chantiers. Rendez-vous en visioconférence et honoraires sur devis.
Note de l’expert-comptable : taux de TVA, dispositifs d’aide à la rénovation énergétique et règles d’autoliquidation évoluent. À confirmer chaque année avec le cabinet.
Le plombier-chauffagiste est en première ligne de la transition énergétique : pompes à chaleur, chaudières performantes, chauffe-eau thermodynamiques, mais aussi plomberie sanitaire du quotidien. Une activité commerciale (BIC) où la TVA à 5,5 % de la rénovation énergétique et la qualification RGE sont devenues centrales. Ce guide détaille sa fiscalité, avec un outil pour la TVA de vos travaux.
Financer l’équipement avant le règlement du client
Sur une installation, le fournisseur peut demander un paiement avant que le client ne règle le solde. Construisez une chronologie : commande, acompte encaissé, livraison, pose, mise en service et règlement final. Séparez la somme due par le client des aides qu’il espère obtenir. Le circuit de paiement dépend des engagements et mandats effectifs ; une aide annoncée ne constitue pas automatiquement un encaissement pour votre entreprise.
Exemple pédagogique. Un chantier vendu 12 000 € HT prévoit 6 000 € d’équipement et 2 500 € de travail et frais directs. La contribution prévisionnelle est de 3 500 € avant frais de structure. Si 6 000 € doivent être payés avant la pose alors que l’acompte encaissé n’est que de 3 000 €, il faut financer au moins 3 000 € d’écart sur ce poste, avant les autres sorties et l’effet de la TVA.
Séparer pose, maintenance et service après-vente
Identifiez les heures de mise en service, les retours, les consommables et les demandes prises en charge par un fabricant. Une intervention couverte par une garantie ne signifie pas que tous vos coûts sont remboursés. Le suivi des dossiers doit montrer le coût restant à votre charge et les remboursements attendus. Il aide à ajuster les prochains devis et à comparer l’installation neuve aux contrats récurrents de maintenance.
Chiffrer le SAV dès le devis d’installation
Une installation peut être rentable à la pose et perdre sa marge lors des retours non facturés. Suivre mise en service, déplacements, consommables et interventions de SAV permet d’ajuster les devis et la réserve de trésorerie.
Les pièces utiles pour travailler ce point : devis de pose, factures d’équipement et journal des interventions de SAV.
Le suivi à construire : marge après retours sur chantier et délai entre achat et règlement client. Ces indicateurs servent à comparer les décisions dans votre propre activité, sans appliquer une moyenne sectorielle comme une norme.
Organiser le suivi de vos chantiers de plomberie et chauffage
Dépannage, fourniture d’équipements et installation ne présentent pas les mêmes coûts ni les mêmes délais d’encaissement. Préparez vos devis, les factures fournisseurs, les acomptes reçus et la liste des chantiers non terminés pour rendre le premier échange concret.
Nous cadrons avec vous les besoins de tenue comptable, de déclarations, de paie et de suivi des marges. Les rendez-vous se tiennent en visioconférence et les pièces sont partagées via Pennylane. Les honoraires sont établis sur devis selon votre activité et le périmètre retenu.
Découvrir notre accompagnement BTP · Examiner les paramètres de TVA des travaux
BIC, régime réel et stock de matériel
Le plombier-chauffagiste relève des bénéfices industriels et commerciaux (BIC). Au régime réel, sa comptabilité est tenue en engagement, avec un bilan et le suivi du stock (tubes, raccords, sanitaires, pièces) qui peut être conséquent. Le bon suivi du stock et des achats d’équipements coûteux (PAC, chaudières) conditionne la justesse de votre marge. Sur une salle de bains complète, précisez au devis ce qui revient au carreleur (receveur à carreler, étanchéité sous carrelage, joints) : cela évite de discuter après coup de l’origine d’une fuite, un risque que détaille la page du carreleur, de la préparation du support à l’étanchéité des douches.
La TVA de la rénovation énergétique : votre cœur de métier fiscal
C’est le point le plus sensible de votre activité :
- la TVA à 5,5 % : les travaux de rénovation énergétique (équipements et prestations énergétiques éligibles) relèvent du taux réduit (art. 278-0 bis A du CGI), dans des logements achevés depuis au moins deux ans et sous conditions ;
- la TVA à 10 % : les autres travaux d’amélioration et d’entretien de logements de plus de deux ans (art. 279-0 bis du CGI) ;
- la TVA à 20 % : le neuf et les locaux professionnels ;
- l’autoliquidation en sous-traitance : pas de TVA facturée, le donneur d’ordre l’autoliquide (art. 283 du CGI).
Appliquer 5,5 % à tort, ou 20 % alors que 5,5 % s’appliquait, ce sont des régularisations et des clients mécontents. Le bon taux dépend de l’équipement, du logement et des conditions de l’opération. Le client certifie l’éligibilité sur le devis ou la facture ; l’ancienne attestation séparée n’est plus la formalité de principe. Estimez la TVA ci-dessous, puis sécurisons vos devis.
Outil gratuit
Quel taux de TVA pour vos travaux ?
Indication du taux applicable selon le logement et le type de travaux.
Indication simplifiée. Les taux réduits (10 % et 5,5 %) supposent un logement de plus de 2 ans, des travaux éligibles et une attestation conforme du client. En sous-traitance, la TVA est généralement autoliquidée (facturation hors taxe). Nous validons votre cas avant facturation.
RGE, MaPrimeRénov’ et le pilotage de votre activité
La qualification RGE peut conditionner l’accès à des aides pour certaines catégories de travaux. Vérifiez les exigences de chaque dispositif ; elles ne se confondent pas avec les conditions fiscales de la TVA réduite. Ces aides modifient aussi la trésorerie de vos chantiers (avances, versements différés). Nous intégrons ces flux dans le suivi de votre activité pour éviter les mauvaises surprises de trésorerie. La qualification elle-même a un coût récurrent (audits, formations, renouvellement) qui doit se retrouver dans vos prix de pose.
Contrats d’entretien : chaudières et pompes à chaleur
L’entretien est une obligation pour vos clients, donc un revenu régulier pour vous. Les chaudières au fioul, au gaz, au bois, au charbon ou multicombustibles de 4 à 400 kW doivent être entretenues chaque année, et le professionnel remet une attestation dans les quinze jours suivant sa visite (articles R. 224-41-4 à R. 224-41-9 du Code de l’environnement et arrêté du 15 septembre 2009). Les pompes à chaleur de 4 à 70 kW font l’objet d’un entretien périodique dont l’intervalle ne peut dépasser deux ans (décret n° 2020-912 du 28 juillet 2020).
Deux points comptables et fiscaux en découlent. D’abord le taux : depuis le 1er mars 2025, la fourniture et l’installation d’une chaudière fonctionnant aux combustibles fossiles relèvent de 20 %, mais son entretien dans un logement de plus de deux ans reste à 10 %. Ensuite le rattachement : un contrat facturé d’avance ne devient pas d’un coup du chiffre d’affaires. S’il couvre une période (visite plus priorité de dépannage pendant douze mois), la part non courue à la clôture se reporte en produit constaté d’avance ; s’il se limite à la visite, c’est la date de la visite qui compte.
Exemple pédagogique. Une entreprise gère 150 contrats à 180 € HT par an, facturés et encaissés le 1er octobre, qui couvrent la visite et la priorité de dépannage pendant douze mois. Au 31 décembre, trois mois sur douze sont écoulés : 6 750 € (150 × 180 × 3/12) relèvent de l’exercice, et 20 250 € se reportent en produit constaté d’avance. La TVA, elle, suit l’encaissement des prestations de services : elle est due sur la totalité dès octobre, sauf option pour les débits.
Astreintes et dépannage d’urgence
Une fuite un dimanche se facture plus cher, mais coûte aussi plus cher. Un salarié d’astreinte a droit à une contrepartie, financière ou en repos, et son intervention compte comme temps de travail effectif (article L. 3121-9 du Code du travail). Suivez à part le chiffre d’affaires d’urgence, les contreparties versées et les déplacements pour savoir si l’astreinte paie réellement. Ces contreparties figurent souvent sur le bulletin du mois suivant : la période à laquelle les rattacher pour calculer les cotisations fait partie des points à revoir avant janvier 2027, expliqués dans notre article sur le fait générateur des cotisations sociales et la paie de 2027.
Pièces détachées : le stock qui vieillit
Circulateurs, vannes, cartes électroniques : les pièces gardées pour dépanner vite vieillissent avec les modèles. À l’inventaire, une référence devenue inutilisable peut justifier une dépréciation ; la garder à son prix d’achat surévalue le résultat.
Retenue de garantie, travaux en cours et décennale
Comme sur tout chantier de bâtiment, trois postes spécifiques pèsent sur vos comptes et votre trésorerie :
- la retenue de garantie : quand vous installez une chaufferie ou les réseaux sanitaires d’un immeuble pour un promoteur, le contrat peut retenir jusqu’à 5 % des situations (loi du 16 juillet 1971). Ces sommes reviennent un an après la réception, sauf opposition motivée, et une caution d’un établissement financier peut les remplacer dès le départ ;
- les travaux en cours à valoriser au 31 décembre, équipement déjà livré sur le chantier compris ;
- la responsabilité décennale (art. 1792 du Code civil) sur les installations de chauffage et de production d’eau chaude, et son assurance obligatoire, légalement requise avant l’ouverture de tout chantier (art. L. 241-1 du Code des assurances), charge déductible.
Point de vigilance : un chantier de pompe à chaleur mêle équipement coûteux, aide différée et retenue de garantie. Mal suivi, il fragilise votre trésorerie. Nous le pilotons de la commande à l’encaissement final.
Sous-traitance en cascade : devoir de vigilance et solidarité financière
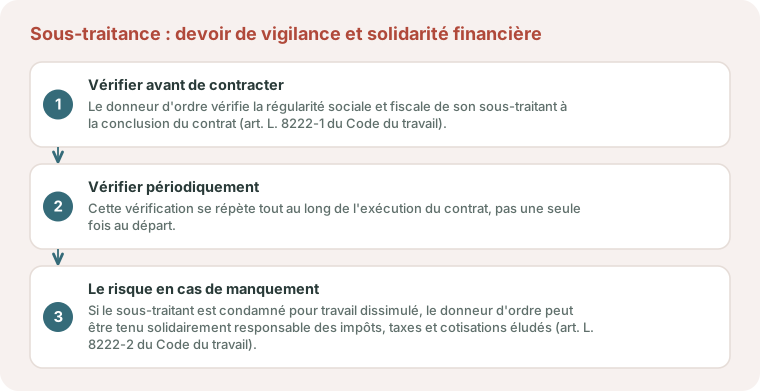
Le plombier-chauffagiste intervient souvent en sous-traitance sur des chantiers de rénovation énergétique pilotés par une entreprise générale, et sous-traite lui-même parfois une partie des travaux. Le Code du travail impose au donneur d’ordre un devoir de vigilance : vérifier, à la conclusion du contrat puis périodiquement, que son sous-traitant respecte ses obligations sociales et fiscales (art. L. 8222-1 du Code du travail). Faute de cette vérification, si le sous-traitant est condamné pour travail dissimulé, le donneur d’ordre peut être tenu solidairement responsable des impôts, taxes et cotisations éludés (art. L. 8222-2 du Code du travail), un risque financier qui dépasse largement le montant du lot sous-traité.
Congés CIBTP, paie et déductions
Vos salariés relèvent de la caisse de congés CIBTP du bâtiment (et des cotisations intempéries). Au réel, vous déduisez l’outillage, les appareils (caméra d’inspection, station de charge), les véhicules utilitaires (sans plafond d’amortissement), le carburant, les EPI, la formation et la quote-part professionnelle de vos frais.
Statut et structuration
Du statut individuel à la SARL ou la SAS, le choix conditionne votre régime social, votre fiscalité et la protection de votre patrimoine. Avec la croissance et l’embauche, le passage en société et l’arbitrage salaire / dividendes (voyez Rémunération du dirigeant) deviennent des décisions concrètes, à chiffrer.
Parlons de votre entreprise de plomberie-chauffage
Chaque plombier-chauffagiste a sa propre situation : la TVA d’une pompe à chaleur ou d’une chaudière, les aides et leur trésorerie, le portefeuille de contrats d’entretien, les astreintes, le stock de pièces, les travaux en cours, votre décennale et le choix de structure.
Nous partons de vos devis, de vos contrats et de vos factures fournisseurs pour sécuriser la TVA, rattacher chaque produit au bon exercice et construire avec vous la stratégie qui protège votre activité et votre revenu. Un premier échange suffit souvent à repérer le chantier ou le contrat qui pèse sur la trésorerie.
Parlons-en
Plombier-chauffagiste : facturez au bon taux
TVA à 5,5 % sur la rénovation énergétique, RGE, autoliquidation en sous-traitance : nous sécurisons vos factures et vos marges. Contactez-nous : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Quel taux de TVA pour l’installation d’une pompe à chaleur ?
Le taux dépend du type d’équipement, de ses caractéristiques et des conditions de l’opération. Toutes les pompes à chaleur ne relèvent pas automatiquement de 5,5 %. Vérifiez le matériel et les travaux avec les règles applicables ; la certification du client figure sur le devis ou la facture.
Faut-il être RGE pour faire de la rénovation énergétique ?
Les conditions de qualification se vérifient selon la prestation et le dispositif d’aide sollicité. Il faut distinguer ces conditions de celles du taux de TVA : une qualification ne rend pas automatiquement tous les travaux éligibles.
Un plombier-chauffagiste est-il en BIC ?
Oui : installer, dépanner et entretenir des équipements sanitaires et de chauffage est une activité artisanale imposée dans la catégorie des bénéfices industriels et commerciaux. Au régime réel, la comptabilité est tenue en engagement, avec bilan, stock de pièces et produits constatés d’avance sur les contrats d’entretien.
Comment gérer la trésorerie d'un chantier avec aides ?
Les aides (MaPrimeRénov’, CEE) sont versées de façon différée, alors que vous avancez l’achat de l’équipement. Le suivi de la commande à l’encaissement final évite les tensions de trésorerie. C’est un point que nous pilotons avec vous.
Un plombier-chauffagiste peut-il éviter la retenue de garantie en numéraire ?
Pour les marchés privés concernés, une caution personnelle et solidaire conforme aux conditions légales peut remplacer la retenue stipulée au contrat. Vérifiez les frais de cette garantie et les conditions du marché.
Sources officielles pour approfondir
- Service Public : Autoliquidation de la TVA dans le BTP : opérations concernées, facturation et déclaration.
- BOFiP : Détermination du redevable de la TVA : doctrine fiscale relative notamment à la sous-traitance.
Ils répondent à la question de l’autoliquidation quand vous posez une chaufferie pour une entreprise générale ; la TVA d’une pompe à chaleur chez un particulier se vérifie, elle, sur la fiche technique de l’équipement.
Entre le paiement du fournisseur de la pompe à chaleur et le solde du client, notre méthode de marge à terminaison et de trésorerie de chantier aide à mesurer l’écart à financer.
Chaudières et taux de TVA. La fourniture et l’installation d’une chaudière susceptible d’utiliser des combustibles fossiles sont exclues des taux réduits selon les règles actuelles. Ne confondez pas fourniture-installation et entretien : qualifiez précisément l’opération. Source : administration fiscale.
Sources pour vérifier les règles du chantier
- TVA des travaux dans les logements : administration fiscale.
- Retenues de garantie des marchés privés : loi du 16 juillet 1971.
Pour une chaufferie d’école ou de logement social passée en marché public, avances, retenue et paiement des sous-traitants obéissent au code de la commande publique.
Références
- Article 1792 du Code civil
- Article 278-0 bis A du Code général des impôts (CGI)
- Article 279-0 bis du Code général des impôts (CGI)
- Article 283 du Code général des impôts (CGI)
- Article L. 241-1 du Code des assurances
- Article L. 3121-9 du Code du travail
- Article L. 8222-1 du Code du travail
- Article L. 8222-2 du Code du travail
- Article R. 224-41-4 à R. 224-41-9 du Code de l'environnement
Références légales citées dans cet article. Les textes évoluent en loi de finances : à vérifier à la date de votre projet.


