
Fiscalité
Reste à vivre du gérant TNS : tous les leviers, du CESU à l’épargne salariale
En résumé
Entre le salaire et les dividendes, une dizaine de dispositifs augmentent le reste à vivre d'un gérant majoritaire sans alourdir sa rémunération brute : CESU préfinancé (2 591 € exonérés en 2026), chèques-vacances, PER et Madelin, frais réels, loyer d'un local personnel, compte courant rémunéré, et l'épargne salariale dès le premier salarié (jusqu'à 47 579 € exonérés d'impôt). Mais trois dispositifs très vendus lui sont fermés. Le tri complet par Cabinet Gras, expert-comptable à Bordeaux.
En bref : Au-delà du salaire et des dividendes, une dizaine de dispositifs augmentent le reste à vivre d’un gérant majoritaire sans alourdir sa rémunération : CESU préfinancé (2 591 € exonérés en 2026), chèques-vacances, PER, frais réels, loyer d’un local personnel ou compte courant rémunéré. L’épargne salariale s’ouvre dès le premier salarié, mais plusieurs dispositifs souvent proposés restent fermés au gérant majoritaire.
Note de l’expert-comptable : un gérant majoritaire n’est pas un salarié. Plusieurs avantages présentés comme « pour les dirigeants » ne lui sont pas ouverts et se retournent en redressement. Cet article sépare ce qui fonctionne, ce qui exige au moins un salarié, et ce qu’il faut refuser.
La question du dirigeant de TPE est rarement « combien je facture », mais « combien il me reste ». L’arbitrage entre salaire et dividendes est le premier réflexe, et il est nécessaire (notre simulateur salaire ou dividendes en donne un premier chiffrage). Il n’est pas suffisant : entre les deux existe une série de dispositifs qui augmentent le revenu disponible sans passer par la case cotisations, ou à un coût très inférieur. Encore faut-il savoir lesquels sont ouverts à un gérant majoritaire de SARL ou d’EURL à l’impôt sur les sociétés.
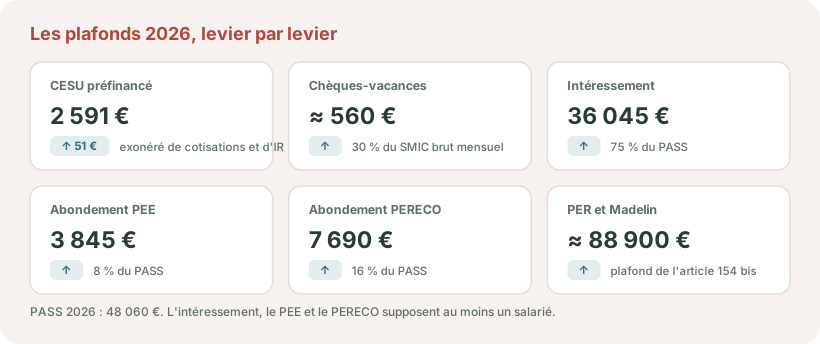
Le tri, en un coup d’œil
| Levier | Gérant majoritaire (TNS) | Plafond 2026 |
|---|---|---|
| CESU préfinancé | Oui, même sans salarié | 2 591 € par an |
| Chèques-vacances | Oui, entreprise de moins de 50 salariés | ≈ 560 € exonérés de cotisations |
| PER et contrats Madelin | Oui | Environ 88 900 € de déduction maximale |
| Frais réels (km, repas, déplacements) | Oui | Barèmes annuels |
| Loyer d’un local personnel | Oui | Valeur de marché |
| Compte courant d’associé rémunéré | Oui | Taux fiscal maximal |
| Intéressement, PEE, PERECO | Oui, mais au moins un salarié | 47 579 € cumulés |
| Titres-restaurant | Non | — |
| Prime de partage de la valeur (PPV) | Non | — |
| Chèques cadeaux | Non | — |
Les leviers accessibles, même sans salarié
1. Le CESU préfinancé : le plus rentable, et le plus oublié
La société achète des chèques emploi-service universels et vous les attribue. Vous les utilisez pour du ménage, du jardinage, de la garde d’enfants, du soutien scolaire ou de l’aide à domicile.
Le montant est exonéré de cotisations sociales et d’impôt sur le revenu dans la limite de 2 591 € par an et par bénéficiaire en 2026 (contre 2 540 € en 2025). Un chef d’entreprise sans aucun salarié peut se les attribuer à lui-même.
Le crédit d’impôt famille de 25 % (article 244 quater F du CGI) ne s’y ajoute que si l’entreprise emploie des salariés qui bénéficient de l’aide aux mêmes conditions : un gérant seul conserve l’exonération, pas le crédit d’impôt. Avec un dirigeant et trois salariés à 2 591 € chacun, la société récupère 2 591 € d’impôt.
Deux précisions qui changent le calcul. En société (SARL, EURL à l’IS), l’aide est une charge déductible du résultat. En entreprise individuelle ou libérale, l’aide que l’exploitant s’attribue n’est pas déductible (ce serait déduire sa propre rémunération) mais le bénéfice imposable est exonéré à hauteur du montant attribué (BOI-BIC-CHG-40-50-10, § 130) : l’effet économique est le même. Le détail dans notre focus sur le CESU du dirigeant. Par ailleurs, les sommes payées en CESU préfinancé sortent de l’assiette du crédit d’impôt services à la personne de 50 % : les deux ne se cumulent jamais sur les mêmes dépenses.
2. Les chèques-vacances
Une entreprise de moins de 50 salariés sans CSE peut en acquérir pour son dirigeant, y compris s’il n’a aucun salarié. C’est l’un des rares dispositifs explicitement ouverts aux travailleurs non salariés.
La contribution de l’entreprise est exonérée de cotisations dans la limite de 30 % du SMIC brut mensuel par bénéficiaire et par an, soit environ 560 €. La CSG-CRDS et le versement mobilité restent dus : l’exonération est sociale, pas totale, et elle ne vaut que pour les entreprises de moins de 50 salariés dépourvues de comité social et économique.
Point de contrôle : la contribution doit être modulée selon des critères objectifs et ne pas dépendre de la performance du bénéficiaire. Un chèque-vacances attribué comme une prime déguisée est réintégré.
Montant modeste, mais le rapport entre l’avantage obtenu et la formalité à accomplir reste excellent.
3. Le PER et les contrats Madelin : le levier le plus puissant
Les cotisations facultatives de retraite et de prévoyance sont déductibles du bénéfice dans les limites de l’article 154 bis du CGI : 10 % du bénéfice imposable retenu dans la limite de 8 PASS, majorés de 15 % de la fraction de bénéfice comprise entre 1 et 8 PASS.
Concrètement, avec un PASS 2026 de 48 060 € : 10 % de 384 480 € (8 PASS), soit 38 448 €, plus 15 % de la fraction comprise entre 48 060 € et 384 480 €, soit 50 463 €. La déduction maximale approche donc 88 900 €, à condition d’avoir le bénéfice correspondant. Ce n’est évidemment pas un gain immédiat de trésorerie : c’est de l’épargne qui sort du revenu imposable aujourd’hui pour être reprise à la retraite, dans un cadre fiscal différent. Sur une bonne année, c’est le levier qui pèse le plus lourd.
À ne pas confondre avec la mutuelle et la prévoyance Madelin, également déductibles, qui relèvent de la protection et non de l’épargne : un TNS n’a ni indemnités journalières confortables ni couverture invalidité sans contrat dédié.
4. Les frais réels, trop souvent négligés
Ce ne sont pas des « niches », simplement des dépenses professionnelles réellement engagées, qui n’ont pas à sortir de votre poche :
- Déplacements : barème kilométrique si le véhicule vous appartient, ou frais réels du véhicule de société : les deux ne se cumulent pas, comme l’explique notre article sur les avantages en nature du gérant, et le comparateur entre barème kilométrique et frais réels aide à choisir la méthode ;
- Repas pris seul sur le lieu de travail (entrepreneur individuel ou professionnel libéral imposé au réel) : la dépense est déductible entre la valeur du repas pris au domicile (5,50 € en 2026) et le plafond de 21,40 € au-delà duquel elle est jugée excessive, soit 15,90 € par repas au maximum (BOI-BNC-BASE-40-60-60). Trois conditions cumulatives : l’éloignement doit être justifié par l’activité, la facture nominative conservée, et les régimes micro sont exclus. Le gérant majoritaire de SARL, imposé selon les règles des traitements et salaires (article 62 du CGI), n’applique pas ce barème : la société lui rembourse sur justificatifs ses repas de déplacement ou d’affaires ;
- Déplacements professionnels, formation, documentation, cotisations professionnelles, et frais de double résidence lorsque l’activité l’impose. Les conditions de chaque poste sont reprises dans notre guide des frais professionnels déductibles.
5. Le loyer d’un local personnel loué à la société
Si vous travaillez depuis un local dont vous êtes propriétaire, la société peut vous verser un loyer. Il est déductible pour elle et imposé chez vous en revenus fonciers, donc sans cotisations sociales, à la différence d’un complément de rémunération.
Deux conditions : un bail écrit et un loyer conforme au prix du marché. Un loyer manifestement excessif relève de l’acte anormal de gestion : l’administration réintègre la fraction excédentaire au résultat de la société et l’impose chez le dirigeant comme revenu distribué (article 111, c du CGI). La preuve du prix de marché se prépare : annonces comparables, attestation d’agence, surface effectivement affectée à l’activité.
À l’inverse, si vous laissez gratuitement un local à la société, vous ne déduisez rien et vous perdez le levier : l’absence de bail n’est pas neutre.
6. Le compte courant d’associé rémunéré
Si vous avez laissé de la trésorerie dans la société, elle peut vous verser des intérêts. Ils sont déductibles de son résultat dans la limite du taux maximal de l’article 39, 1, 3° du CGI (la moyenne annuelle des taux effectifs moyens pratiqués par les banques, publiée chaque trimestre) et à condition que le capital soit entièrement libéré.
Côté dirigeant, ces intérêts sont imposés au prélèvement forfaitaire unique. Pour un gérant majoritaire, l’article L. 136-3, II, 2° du code de la sécurité sociale assujettit aux cotisations la seule fraction des intérêts et dividendes qui excède 10 % du capital social, des primes d’émission et des sommes versées en compte courant. En deçà, pas de cotisations.
C’est un moyen de sortir de la trésorerie sans distribuer de dividendes, à condition que le capital soit entièrement libéré. La convention à rédiger et le calcul du taux sont détaillés dans notre article sur le fonctionnement et la fiscalité du compte courant d’associé.
Le palier décisif : dès le premier salarié
C’est là que l’écart se creuse. Les articles L. 3312-3 et L. 3332-2 du Code du travail ouvrent l’intéressement, le PEE et le PERECO aux chefs d’entreprise, gérants et présidents des entreprises de 1 à 249 salariés. La condition est d’employer au moins une personne : un dirigeant seul en est exclu.
Avec un PASS 2026 à 48 060 €, un dirigeant peut alors se verser, exonéré d’impôt sur le revenu :
- intéressement : jusqu’à 75 % du PASS, soit 36 045 € ;
- abondement sur le PEE : jusqu’à 8 % du PASS, soit 3 844,80 € ;
- abondement sur le PERECO : jusqu’à 16 % du PASS, soit 7 689,60 €.
Soit 47 579 € cumulés, soumis uniquement à la CSG-CRDS, et sans forfait social dans les entreprises de moins de 50 salariés. Les sommes sont bloquées cinq ans sur le PEE, jusqu’à la retraite sur le PERECO, avec les cas de déblocage anticipé habituels.
Le prix à payer : l’intéressement doit bénéficier à tous les salariés, selon une formule liée aux résultats, formalisée dans un accord. Ce n’est pas un dispositif « pour le dirigeant seul », c’est ce qui le rend robuste en contrôle.
Recruter un premier salarié change donc la donne bien au-delà de la production : cela ouvre une enveloppe d’optimisation qui peut dépasser le coût du poste. À chiffrer avant de décider.
Les trois dispositifs qu’on vous vendra et qui ne vous sont pas ouverts
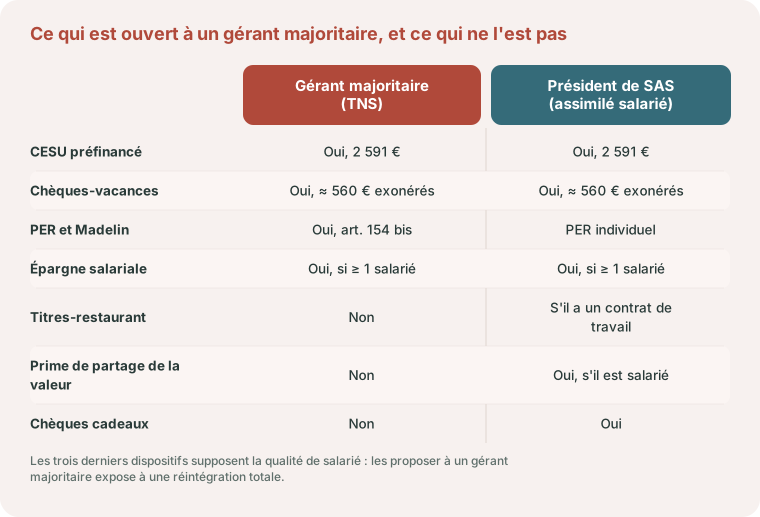
- Les titres-restaurant. Ils sont réservés aux salariés. Un gérant majoritaire, qui ne cumule pas mandat social et contrat de travail, n’y a pas droit : l’Urssaf requalifie l’avantage en complément de rémunération, soumis à cotisations pour sa totalité. Pour un gérant minoritaire ou un président de SAS, l’attribution n’est sûre que s’il cumule son mandat avec un contrat de travail : le code du travail réserve les titres aux salariés.
- La prime de partage de la valeur. Elle vise les salariés : un dirigeant non salarié en est exclu.
- Les chèques cadeaux. La tolérance de l’Urssaf s’applique aux salariés, pas au mandataire non salarié.
Se voir proposer l’un de ces trois dispositifs est un bon test de la qualité du conseil reçu.
Ce que ça donne, cumulé
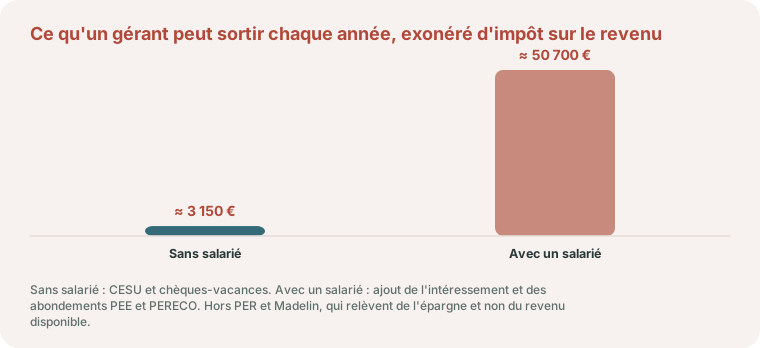
Prenons un gérant majoritaire de SARL, sans salarié, avec un bénéfice confortable :
| Levier | Montant annuel |
|---|---|
| CESU préfinancé | 2 591 € exonérés de cotisations et d’impôt |
| Chèques-vacances | ≈ 560 € exonérés de cotisations |
| Frais de déplacement et repas d’affaires | remboursés sur justificatifs, sans cotisations |
| Loyer du bureau à domicile | selon la valeur locative, sans cotisations |
| PER et Madelin | jusqu’à ≈ 88 900 € de déduction |
Sans embauche, l’effet combiné des seuls dispositifs exonérés dépasse déjà 3 000 € nets par an, auxquels s’ajoutent les frais réels et l’épargne retraite. Avec un salarié, l’épargne salariale peut y ajouter plusieurs dizaines de milliers d’euros exonérés d’impôt sur le revenu.
Dans quel ordre les activer
- Ce qui est gratuit et immédiat : frais réels correctement justifiés, CESU, chèques-vacances.
- Ce qui demande un écrit : bail du local, convention de compte courant, décision d’assemblée sur les avantages consentis au gérant.
- Ce qui engage dans la durée : PER, Madelin, puis épargne salariale si vous avez ou prévoyez un salarié.
Les pièges qui font tomber l’optimisation
- L’absence de formalisme. Un avantage consenti au gérant sans décision d’assemblée ni écrit se requalifie facilement en avantage occulte (article 111, c du CGI).
- La disproportion. Un loyer au double du marché, un compte courant rémunéré au-delà du taux fiscal, un CESU au-delà du plafond : c’est la fraction excédentaire qui est reprise, avec les majorations.
- L’absence de justificatifs. Sans facture ni relevé, même la déduction des frais de repas est refusée.
- Le montage construit pour le seul avantage fiscal, qui s’expose à la procédure d’abus de droit.
Pourquoi se faire accompagner
Aucun de ces leviers n’est spectaculaire pris isolément. C’est leur combinaison, calée sur votre statut, votre niveau de bénéfice et votre situation familiale, qui change réellement le reste à vivre, et c’est aussi elle qui doit rester documentée. Le Cabinet Gras construit cet arbitrage avec les dirigeants de TPE et PME qu’il accompagne à Bordeaux et dans toute la Gironde, en même temps que l’arbitrage rémunération-dividendes.
Ces leviers dépendent du statut social : le comparateur TNS ou président de SAS, repris ci-dessous, met en regard le coût de la rémunération dans les deux régimes.
Outil gratuit
TNS ou président de SAS : le coût de votre rémunération
Pour une même rémunération nette, comparez le coût pour la société et le poids des cotisations selon votre statut : gérant majoritaire (TNS) ou président de SAS/SASU (assimilé salarié).
Ce que le coût ne dit pas : la protection sociale. Le TNS cotise moins, mais acquiert des droits plus faibles (retraite, indemnités journalières) et n'a ni assurance chômage ni couverture prévoyance complète : il la complète souvent par un contrat Madelin ou un PER. Le président de SAS, assimilé salarié, est mieux couvert (retraite, prévoyance), sans chômage non plus, mais pour un coût nettement supérieur. L'arbitrage dépend aussi de votre stratégie de dividendes et de vos besoins de couverture : une consultation est nécessaire.
Estimations indicatives. TNS : cotisations d'environ 45 % de la rémunération nette (le taux réel est dégressif selon le niveau de revenu). Assimilé salarié : environ 22 % de charges salariales et 42 % de charges patronales, sans réduction générale de cotisations ni assurance chômage. Hors impôt sur le revenu, dividendes et cas particuliers.
Arbitrer avec le cabinet →Références
- CESU préfinancé, ministère du Travail : fonctionnement du CESU préfinancé et bénéficiaires, dirigeants compris
- Article 244 quater F du CGI : crédit d’impôt famille de 25 % sur l’aide financière au service à la personne
- Puis-je prétendre au crédit d’impôt famille ?, impots.gouv.fr : les dépenses au profit du dirigeant ne sont retenues que si l’entreprise emploie du personnel salarié
- Urssaf, Les plans d’épargne : PEE et PERECO, plafonds d’abondement et régime social
- Articles L. 3312-3 et L. 3332-2 du Code du travail : accès des chefs d’entreprise de 1 à 249 salariés à l’intéressement, au PEE et au PERECO
- Article 154 bis du CGI : déductibilité des cotisations facultatives de retraite et de prévoyance (Madelin, PER)
- Article 111, c du CGI : avantages occultes et requalification en revenus distribués
- BOI-BNC-BASE-40-60-60 : frais de repas des travailleurs indépendants, valeur du repas pris au domicile et plafond annuel
Montants 2026 : PASS de 48 060 €, plafond CESU de 2 591 €. Ces valeurs sont revalorisées chaque année, à vérifier à la date de votre exercice.
Cet article est un panorama. Chaque levier fait l’objet d’un article détaillé, avec les textes, les points de contrôle et un chiffrage : les premiers sont consacrés au CESU préfinancé du dirigeant et au loyer du local loué à sa société.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Un gérant majoritaire peut-il bénéficier du CESU préfinancé ?
Oui, y compris s’il n’a aucun salarié. L’aide est exonérée de cotisations sociales et d’impôt sur le revenu dans la limite de 2 591 € par an et par bénéficiaire en 2026, mais le crédit d’impôt famille de 25 % de l’article 244 quater F du CGI ne s’y ajoute que si l’entreprise emploie des salariés qui en bénéficient aux mêmes conditions. En société, l’aide est déductible du résultat ; en entreprise individuelle elle ne l’est pas, mais le bénéfice imposable est exonéré à hauteur du montant attribué (BOI-BIC-CHG-40-50-10, § 130), pour un effet équivalent.
Un gérant TNS a-t-il droit aux titres-restaurant ?
Non. Les titres-restaurant sont réservés aux salariés. Un gérant majoritaire, qui ne cumule pas son mandat avec un contrat de travail, n’y a pas droit : l’Urssaf requalifie l’avantage en complément de rémunération soumis à cotisations pour sa totalité. Pour les gérants minoritaires et les présidents de SAS, l’attribution n’est sûre qu’en cas de cumul du mandat avec un contrat de travail.
Les chèques-vacances sont-ils ouverts aux travailleurs non salariés ?
Oui, dans les entreprises de moins de 50 salariés dépourvues de CSE, y compris pour un dirigeant sans salarié. La contribution est exonérée de cotisations dans la limite de 30 % du SMIC brut mensuel par bénéficiaire et par an, soit environ 560 €. La CSG-CRDS et le versement mobilité restent dus.
Un dirigeant peut-il mettre en place de l'épargne salariale pour lui seul ?
Non. L’intéressement, le PEE et le PERECO sont ouverts aux dirigeants des entreprises de 1 à 249 salariés : il faut employer au moins une personne en plus du dirigeant. Un dirigeant seul en est exclu.
Combien un dirigeant peut-il se verser en épargne salariale en 2026 ?
Avec un PASS de 48 060 €, jusqu’à 36 045 € d’intéressement (75 % du PASS), 3 844,80 € d’abondement sur le PEE (8 %) et 7 689,60 € sur le PERECO (16 %), soit 47 579 € exonérés d’impôt sur le revenu, soumis à la seule CSG-CRDS et sans forfait social dans les entreprises de moins de 50 salariés.
Peut-on louer son bureau à sa propre société ?
Oui, avec un bail écrit et un loyer conforme au marché. Le loyer est déductible pour la société et imposé chez le dirigeant en revenus fonciers, donc sans cotisations sociales. Un loyer excessif est réintégré et peut être requalifié en revenu distribué.
Quel montant de frais de repas un indépendant peut-il déduire en 2026 ?
Pour un entrepreneur individuel ou un professionnel libéral imposé au réel, la dépense est déductible entre la valeur forfaitaire du repas pris au domicile, fixée à 5,50 € en 2026, et le plafond de 21,40 € au-delà duquel elle est jugée excessive, soit 15,90 € par repas au maximum. Les justificatifs sont obligatoires et les régimes micro en sont exclus.
Le gérant majoritaire peut-il recevoir la prime de partage de la valeur ?
Non. La prime de partage de la valeur est destinée aux salariés de l’entreprise. Un dirigeant non salarié, comme le gérant majoritaire de SARL, ne peut pas en bénéficier.


