
Fiscalité
PLF 2027 : LMNP, transmission et reprise d’entreprise, les mesures à suivre
En résumé
Projet de loi de finances 2027 : amortissements LMNP, apport-cession et pacte Papin. Les propositions à chiffrer, sans les confondre avec la loi.
En bref : Le projet de loi de finances pour 2027, déposé le 1er octobre 2026, plafonnerait l’amortissement déductible en location meublée non professionnelle (2,5 % et 7 000 € par an et par foyer, 1,5 % et 5 000 € pour un meublé de tourisme), mettrait fin au report d’imposition de l’apport-cession en cas de donation ou de succession, et créerait pour les entreprises reprises une déduction supplémentaire de 60 % ou 30 % sur leurs investissements neufs (pacte « Papin »). Rien n’est voté : ces mesures se simulent, elles ne s’appliquent pas encore.
Il s’agit d’un projet, pas de la loi de finances définitive. Cette analyse porte sur le texte initial du PLF 2027, déposé le 1er octobre 2026 sous le numéro 3210. Les dispositions peuvent être modifiées ou supprimées au cours des débats. Les chiffres ci-dessous décrivent des propositions et ne doivent pas être appliqués comme des règles déjà adoptées.
Quelles mesures intéressent les dirigeants et les investisseurs ?
Trois dossiers méritent une simulation : le plafonnement de l’amortissement en location meublée non professionnelle, le traitement d’une transmission de titres après un apport et les aides fiscales envisagées pour certaines reprises d’entreprises. Ce sont des sujets différents, mais ils ont un point commun : leur effet réel dépend du dossier et du calendrier de l’opération.
Ce guide sélectionne les dispositions les plus utiles à ces projets, dans le prolongement de notre accompagnement patrimonial. Il ne constitue pas un inventaire de l’ensemble du budget. Les règles de paie et le fait générateur des cotisations sociales sont présentés dans un article séparé : ils ne découlent pas des mesures fiscales commentées ici.
LMNP : ce que propose l’article 7 pour l’amortissement
Le projet prévoit de limiter la déduction de l’amortissement des locaux loués meublés à titre non professionnel. Le texte initial retient un taux de 2,5 %, avec un maximum de 7 000 € par an et par foyer fiscal. Pour les meublés de tourisme visés par le texte, il prévoit 1,5 % et 5 000 €.
Exemple pédagogique, sous l’hypothèse d’une adoption sans changement : le texte ne détaille pas l’assiette du taux ; nous raisonnons ici sur la valeur amortissable des locaux, hors terrain, lecture qui reste à confirmer. Pour des locaux de 200 000 € loués à l’année, la limite serait de 200 000 × 2,5 % = 5 000 €. Pour des locaux de 320 000 €, le calcul donnerait 8 000 €, ramenés au plafond de 7 000 €, atteint dès 280 000 €. En meublé de tourisme, les mêmes biens donneraient 3 000 € et 4 800 €, le plafond de 5 000 € n’étant atteint qu’au-delà de 333 000 € environ.
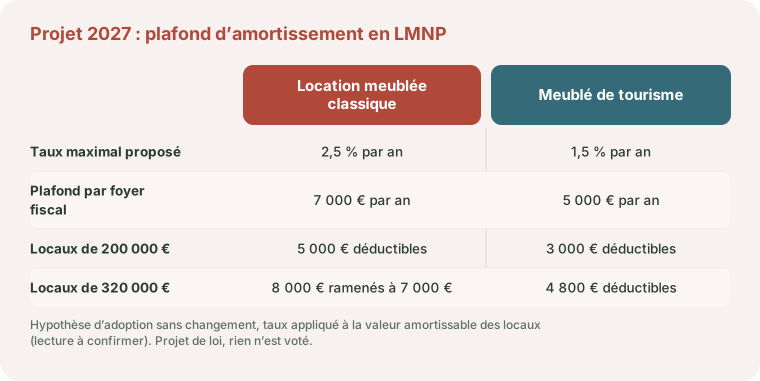
Le plafond serait apprécié par an et par foyer fiscal, et non par logement : deux studios meublés détenus par le même foyer partageraient donc la même enveloppe de 7 000 €. C’est un point à intégrer avant d’acheter un second bien.
Ces plafonds ne doivent pas être présentés comme un forfait déductible automatique. Il resterait nécessaire de déterminer l’amortissement comptabilisé et les autres limites de déduction. Le texte vise l’amortissement des locaux : cela ne permet pas d’assimiler sans analyse le mobilier, les travaux et le terrain à une base unique.
Certaines résidences et structures d’accueil expressément visées bénéficieraient d’exceptions, notamment dans le champ des résidences étudiantes, des personnes âgées ou des soins de longue durée. L’éligibilité dépendrait des caractéristiques précises de l’établissement, pas simplement du nom commercial de l’investissement.
L’exposé des motifs présente cette mesure comme un rapprochement entre la location meublée et la location nue, en regard du dispositif Jeanbrun créé par la loi de finances pour 2026, dont la déduction peut atteindre 12 000 € par an et par foyer. Il rappelle aussi que les amortissements déduits sont réintégrés dans le calcul de la plus-value de cession depuis la loi de finances pour 2025. Les loueurs en courte durée seraient les plus touchés par le taux de 1,5 % : notre article sur le régime fiscal de la location de courte durée et le simulateur de TVA en location de courte durée permettent de faire le point sur les règles actuelles.
Le stock d’amortissements non déduits serait également concerné
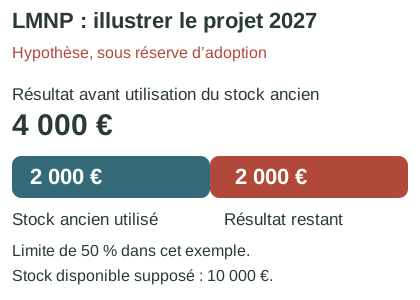
Le projet distingue le stock antérieur et les amortissements futurs. Le stock régulièrement comptabilisé sur des exercices clos avant le 1er janvier 2027 pourrait être utilisé sur les exercices clos de 2027 à 2036, dans la limite de la moitié du résultat imposable restant après application des limites prévues par le texte. Les amortissements non déduits sur les exercices clos à compter du 1er janvier 2027 ne seraient plus reportables selon le dispositif proposé.
Exemple pédagogique, sous l’hypothèse d’une adoption sans changement : s’il reste 4 000 € de résultat après les déductions de l’exercice et si le stock antérieur éligible atteint 10 000 €, la limite de moitié permettrait d’utiliser 2 000 € de ce stock. Ce calcul illustre une limite du projet ; il ne détermine pas l’impôt final d’un loueur.
Pour préparer une comparaison, rassemblez le tableau des immobilisations, les amortissements reportés et le résultat avant amortissement. Notre guide LMNP, micro-BIC ou réel présente les questions structurelles du choix de régime. L’analyse du projet 2027 doit être conservée séparément des règles actuellement appliquées au dossier. Si le plafonnement était adopté, la comparaison entre détention en direct et détention en société mériterait d’être refaite : notre guide sur la structure de détention du patrimoine immobilier et le simulateur impôt sur le revenu ou impôt sur les sociétés en donnent les termes.
Apport-cession : une transmission gratuite pourrait mettre fin au report
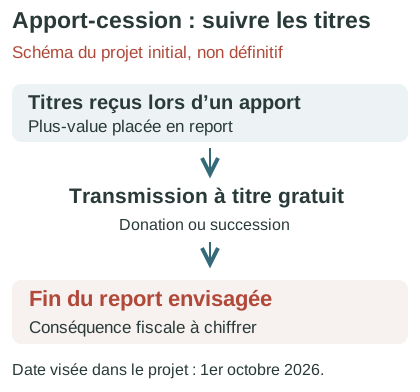
L’article 5 propose de modifier le traitement des transmissions à titre gratuit des titres concernés par un report d’imposition fondé sur l’article 150-0 B ter du CGI. L’objectif du texte est de faire expirer le report dans ces situations, avec des conséquences sur l’impôt dû. Le projet prévoit également des adaptations pour certaines situations d’exit tax. Selon l’exposé des motifs, la donation ou la succession portant sur les titres reçus en échange de l’apport rendrait immédiatement exigibles l’impôt sur le revenu et les prélèvements sociaux afférents à la plus-value reportée, alors qu’aujourd’hui cette plus-value peut ne jamais être imposée.
Un paiement échelonné de l’impôt sur le revenu sur les cinq années suivant celle de l’imposition serait possible sur demande, sous conditions, notamment de respect des obligations fiscales et de constitution de garanties. La demande devrait être présentée au plus tard à la date limite de paiement de l’impôt, et le plan pourrait être dénoncé en cas d’échéance manquée ou de garanties insuffisantes. Ce mécanisme ne doit pas être décrit comme une exonération ni comme un étalement automatique de toutes les sommes dues.
Point de calendrier : le texte initial vise les transmissions réalisées à compter du 1er octobre 2026. Cette date envisagée est antérieure à l’adoption future de la loi. Il serait donc imprudent de supposer que seules les opérations réalisées en 2027 pourraient être concernées, ou de garantir à l’inverse l’application définitive de cette mesure dès aujourd’hui.
Pour un projet familial, il faut reconstituer les apports, les plus-values en report, les titres détenus et les opérations projetées, puis travailler avec les conseils juridiques du dossier. Notre dossier sur les holdings aide à comprendre la structure, mais ne remplace pas cette analyse chronologique. Une donation de titres envisagée dans le cadre d’un pacte Dutreil devrait être relue à la lumière de ce projet lorsque les titres donnés proviennent d’un apport placé en report.
Pacte Papin : une déduction supplémentaire après certaines reprises
L’article 10 propose un soutien aux investissements réalisés après une reprise répondant aux conditions du texte. La déduction supplémentaire envisagée serait de 60 % pour les microentreprises au sens européen et de 30 % pour les autres PME éligibles. Pour ces dernières, les biens concernés appartiendraient à des catégories énumérées dans le projet.
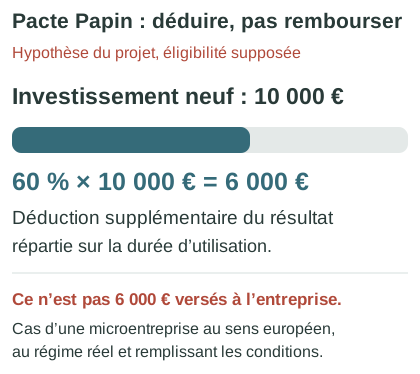
Le dispositif concernerait des acquisitions ou fabrications de biens neufs après une cession éligible, sur la période 2027 à 2029, avec certaines règles particulières pour les commandes et le crédit-bail. La déduction serait répartie sur la durée normale d’utilisation du bien. Elle ne constituerait donc ni une subvention immédiate égale à 60 % du prix, ni une réduction d’impôt de ce montant.
Exemple pédagogique, sous l’hypothèse d’une adoption sans changement : une microentreprise reprise en 2027 achète un matériel neuf de 10 000 €, amorti sur cinq ans. La déduction supplémentaire serait de 10 000 × 60 % = 6 000 €, soit 1 200 € par an pendant cinq ans, en plus de l’amortissement habituel de 2 000 € par an. Au taux normal d’impôt sur les sociétés de 25 %, l’économie d’impôt serait de 300 € par an, 1 500 € au total. Au taux réduit de 15 %, elle tomberait à 180 € par an, 900 € au total. Pour une PME éligible au taux de 30 %, et pour un bien entrant dans les catégories énumérées par le texte, la déduction serait de 3 000 €, soit 600 € par an.
La durée retenue serait la durée normale d’utilisation du bien, celle qui sert déjà au calcul de l’amortissement comptable. Si le bien sortait de l’actif, ou si l’activité n’était pas poursuivie, seule la fraction déjà déduite resterait acquise. La déduction ne se cumulerait pas, pour un même bien, avec les autres déductions exceptionnelles du même type.
L’entreprise devrait relever d’un régime réel d’imposition. La référence à une « microentreprise » désigne ici une catégorie de taille au sens européen : ce n’est pas le régime fiscal de l’auto-entrepreneur. Le règlement européen auquel renvoie le projet vise une entreprise de moins de dix personnes dont le chiffre d’affaires ou le total de bilan n’excède pas 2 millions d’euros ; une PME y est une entreprise de moins de 250 personnes dont le chiffre d’affaires n’excède pas 50 millions d’euros ou le total de bilan 43 millions. Parmi les autres conditions figurent une activité exercée depuis au moins cinq ans à la date de la cession, une cession à titre onéreux portant sur l’intégralité des titres du cédant ou sur plus de la moitié des droits de vote, la cessation des fonctions du cédant et l’engagement de poursuivre la même activité pendant cinq ans. Le montage de la reprise lui-même, notamment par une société holding, est décrit dans notre article sur le LBO et la reprise d’entreprise.
Une transmission aux salariés ferait l’objet de mesures spécifiques
Le projet prévoit également, sous conditions, de porter à 1 million d’euros l’abattement fixe de certains dirigeants cédant leurs titres lors de leur départ à la retraite au profit de salariés. L’ancienneté d’au moins un salarié repreneur, ses fonctions futures et la conservation des titres sont notamment encadrées.
L’abattement fixe est aujourd’hui de 500 000 € ; l’exposé des motifs parle d’un doublement. Au moins un salarié repreneur devrait avoir été titulaire d’un contrat de travail dans la société pendant cinq ans au cours des dix années précédant la cession, et s’engager à y exercer une fonction de direction et à conserver les titres pendant cinq ans.
Le même article réduirait à 0,1 % les droits d’enregistrement dus par des salariés repreneurs, sous la même condition d’ancienneté, lors de l’acquisition d’un fonds de commerce ou d’une clientèle, ou de parts sociales d’une PME, en contrepartie d’un engagement de conservation et d’exploitation ou de direction de cinq ans. Ces dispositions viseraient les cessions réalisées du 1er janvier 2027 au 31 décembre 2029.
Ce montant n’est pas une exonération générale de toute cession à un salarié. Il faut examiner séparément les conditions du cédant, des repreneurs et de l’opération. Pour le budget de reprise, nous recommandons de conserver un scénario sans l’avantage proposé, tant que son adoption et l’éligibilité ne sont pas établies.
Comment utiliser ces propositions dans votre prévisionnel ?
| Votre projet | Pièces à réunir | Comparaison utile |
|---|---|---|
| Location meublée | Immobilisations, amortissements et reports | Résultat selon les règles actuelles et selon le projet |
| Transmission de titres après apport | Historique des apports et reports, dates envisagées | Impôt potentiel et trésorerie mobilisable |
| Reprise d’entreprise avec investissements | Structure de reprise, calendrier, devis | Financement avec et sans avantage fiscal proposé |
Le bon réflexe consiste à isoler les hypothèses législatives dans le prévisionnel. Une colonne doit permettre de voir ce qui change si la mesure disparaît ou si son entrée en vigueur est décalée. Cela évite de fixer un prix de reprise ou une échéance de financement sur un avantage encore incertain.
Le Cabinet Gras accompagne à distance les dirigeants et investisseurs, à Bordeaux et partout en France, pour préparer ces scénarios dans le cadre de ses missions comptables et fiscales. La validation d’une opération patrimoniale doit ensuite tenir compte du texte finalement adopté et de ses conditions propres.
Parlons-en
Et si votre fiscalité était optimisable ?
Les règles sont les mêmes pour tous ; leur application à votre situation fait toute la différence. Vérifions ensemble ce que vous pouvez optimiser : le premier échange est gratuit et sans engagement.
Prendre rendez-vousQuestions fréquentes
Les plafonds LMNP de 7 000 € et 5 000 € sont-ils déjà applicables ?
Ils sont présentés ici comme des propositions du texte initial du PLF 2027. Leur adoption, leur rédaction définitive et leur entrée en vigueur doivent être vérifiées avant toute application.
Le pacte Papin prévoit-il de rembourser 60 % d’un investissement ?
Non. Le texte propose une déduction supplémentaire du résultat, répartie dans le temps, pour des entreprises et opérations éligibles. Ce n’est pas un remboursement de 60 % du prix.
Le plafond LMNP s’apprécierait-il par logement ou par foyer ?
Par foyer fiscal et par an, selon le texte initial. Plusieurs logements meublés détenus par le même foyer partageraient donc le plafond de 7 000 €, ou de 5 000 € pour des meublés de tourisme, sous réserve de la rédaction finalement adoptée.
Une donation de titres de holding faite fin 2026 serait-elle concernée ?
Le texte initial vise les transmissions réalisées à compter du 1er octobre 2026 lorsque les titres donnés proviennent d’un apport placé en report d’imposition. Cette date peut être modifiée pendant les débats : elle impose de la prudence, sans rien garantir dans un sens ou dans l’autre.
Qu’est-ce qu’une microentreprise au sens du pacte Papin ?
Une entreprise de moins de dix personnes dont le chiffre d’affaires ou le total de bilan n’excède pas 2 millions d’euros, selon le règlement européen auquel renvoie le projet. Cette catégorie de taille n’a aucun rapport avec le régime fiscal de la micro-entreprise.
Toutes les mesures commenceraient-elles le 1er janvier 2027 ?
Non. Les dates doivent être lues article par article. Le projet initial relatif à certaines transmissions après apport vise par exemple le 1er octobre 2026, sous réserve du texte finalement adopté.
Références
- Assemblée nationale : projet de loi de finances pour 2027, n° 3210, déposé le 1er octobre 2026
- CGI, article 150-0 B ter : report d’imposition de l’apport-cession, version en vigueur
- CGI, article 150-0 D ter : abattement fixe du dirigeant partant à la retraite, version en vigueur
- Règlement (UE) n° 651/2014, annexe I : définition des microentreprises et des PME
Analyse du texte initial au 10 octobre 2026, notamment articles 5, 7 et 10 et leurs exposés des motifs. Les propositions décrites ne constituent pas la loi de finances définitive.

